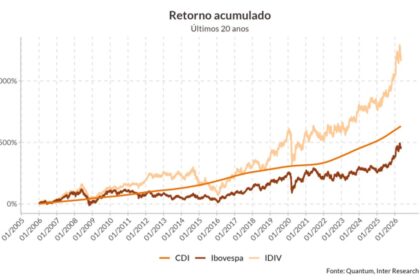
Uma carteira de títulos públicos atrelados à inflação transformou R$ 100 mil em R$ 1,05 milhão nas últimas duas décadas. No mesmo período, o principal índice da bolsa brasileira mal chegou a R$ 530 mil. A diferença não é marginal: a renda fixa de longo prazo entregou praticamente o dobro do retorno das ações com uma fração da volatilidade.
Os dados contrariam a crença de que enriquecer exige necessariamente correr riscos elevados. Mas por que essa história permanece desconhecida da maioria dos investidores?
Os números que viram o jogo
O índice IMA-B 5+, que acompanha títulos federais indexados ao IPCA com vencimento superior a cinco anos, rendeu 12,5% ao ano entre 2004 e 2024. O Ibovespa, referência do mercado acionário, ficou em 8,7%.
Veja como cada R$ 100 mil se comportaram no período:
- IMA-B 5+ (Títulos IPCA+ longos): R$ 1,05 milhão (10,5x o capital)
- IRF-M (Títulos prefixados): R$ 836 mil (8,4x)
- IMA-B (Títulos IPCA+ geral): R$ 982 mil (9,8x)
- CDI (Renda fixa curta): R$ 685 mil (6,8x)
- Ibovespa (Ações): R$ 530 mil (5,3x)
- Small Caps (Pequenas empresas): R$ 385 mil (3,8x)
- Ouro: R$ 655 mil (6,5x)
- Dólar: R$ 230 mil (2,3x)
A única classe que superou o campeão de renda fixa foi o índice de dividendos, com 13,2% ao ano. A vantagem? Apenas 0,7 ponto percentual. Em troca, o investidor precisou suportar drawdowns superiores a 50% em crises como 2008 e 2020.
O “prêmio de risco” que quase não existiu
Na teoria financeira, quem assume mais risco deve ser compensado com retornos maiores. Na prática brasileira das últimas duas décadas, essa equação falhou. O investidor de ações carregou risco de mercado, liquidez, governança e setorial para ganhar, na melhor das hipóteses (dividendos), menos de 1% a mais ao ano que uma carteira de títulos do Tesouro.
Não é que a renda fixa seja isenta de perigo. Quando os juros sobem, o preço dos títulos longos cai forte. O IMA-B 5+ já teve anos negativos. A diferença está na natureza do risco: em títulos públicos, o risco é de mercado (marcação a mercado); em ações, soma-se o risco de negócio e o risco de crédito da empresa.
Mas o efeito mais relevante aparece quando olhamos para o capital necessário para atingir metas reais.
Quanto custava chegar ao primeiro milhão (em dólares)?
Para acumular R$ 5 milhões hoje — o equivalente aproximado a US$ 1 milhão — um investidor precisava ter aplicado, há 20 anos:
- R$ 474 mil no IMA-B 5+
- R$ 509 mil no IMA-B geral
- R$ 598 mil no IRF-M
- R$ 730 mil no CDI
Valores nominais e brutos, sem considerar Imposto de Receita (15% a 22,5%) nem taxas de custódia. Mesmo assim, a eficiência dos títulos longos indexados à inflação salta aos olhos. Quem apostou na bolsa precisaria de um capital inicial muito maior para atingir o mesmo patamar, assumindo muito mais incerteza no caminho.
A força dos aportes mensais disciplinados
Nem todos tinham meio milhão disponíveis em 2004. A simulação muda de figura quando o tempo joga a favor da constância. Um investidor que começou do zero e aplicou R$ 5.000 por mês, corrigindo os aportes pela inflação, atingiria R$ 5 milhões em poder de compra atual após 30 anos, assumindo um retorno real de 6,1% ao ano (compatível com o histórico do IMA-B).
Nesse cenário, o “segredo” não é encontrar a ação do ano. É a combinação de três variáveis controláveis: taxa de poupança alta, horizonte longo e reinvestimento automático dos cupons e amortizações. O juro real elevado do Brasil faz o trabalho pesado.
Por que o Brasil é um caso à parte
Parte da explicação está no prêmio de risco soberano. Para financiar seu endividamento, o governo brasileiro historicamente ofereceu juros reais (acima da inflação) entre 5% e 6% ao ano — patamares inexistentes em economias centrais. Quem comprou Tesouro IPCA+ 2035 ou 2045 nos últimos anos travou rentabilidades reais acima de 5,5% ao ano por décadas.
Essa anomalia estrutural permitiu que a renda fixa funcionasse como motor de enriquecimento, não apenas como reserva de valor. Mas a janela pode estar fechando.
O que observar daqui para frente
Projetar os próximos 20 anos com base no retrovisor é perigoso. A dívida pública subiu, o teto de gastos acabou e a curva de juros já precifica taxas reais menores no longo prazo. Se o juro real estrutural cair para 3% ou 4%, a matemática da acumulação via renda fixa fica significativamente mais lenta.
Além disso, índices como o IMA-B 5+ representam carteiras teóricas com rotação constante. Comprar um único Tesouro IPCA+ 2045 e carregar até o vencimento garante a taxa contratada, mas não replica o índice — que se beneficia da rolagem para títulos mais longos quando os juros caem.
Para o investidor profissional, a lição prática é clara: a alocação em renda fixa indexada à inflação de longo prazo deve ser tratada como classe de ativo principal de crescimento real, não apenas como “colchão de segurança”. Diversificar em ações continua fazendo sentido para capturar o crescimento empresarial e descorrelacionar riscos políticos, mas a expectativa de retorno excedente sobre a renda fixa soberana deve ser calibrada com muito mais conservadorismo do que os manuais tradicionais sugerem.