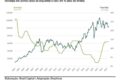
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice de ações brasileiro para trás. O IMA-B 5+ entregou 12,5% ao ano contra 8,7% do Ibovespa no mesmo período. A diferença não está no risco assumido, mas na consistência dos juros reais brasileiros.
R$ 100 mil aplicados há 20 anos no índice de títulos longos valeriam hoje R$ 1,05 milhão. No Ibovespa, o mesmo valor pararia em R$ 530 mil. O prêmio por arriscar em ações foi de meros 0,7 ponto percentual ao ano frente ao melhor índice de renda fixa.
O ranking que inverte a lógica do mercado
Os números mostram uma hierarquia surpreendente de retornos anualizados entre 2004 e 2024:
- Índice de Dividendos (IDIV): 13,2% a.a. (melhor das ações)
- IMA-B 5+ (Títulos IPCA+ longos): 12,5% a.a.
- IMA-B (Títulos IPCA+ geral): 12,1% a.a.
- IRF-M (Títulos Prefixados): 11,2% a.a.
- CDI: 10,1% a.a.
- Ibovespa: 8,7% a.a.
- Ouro: 9,7% a.a.
- Small Caps: 6,9% a.a.
- Dólar: 4,3% a.a.
O investidor que escolheu ações de dividendos — a “nata” da bolsa — precisou suportar volatilidade extrema para ganhar apenas 0,7% a mais por ano que quem apenas comprou e segurou títulos públicos de longo vencimento. Um prêmio de risco historicamente baixo.
Quanto custava o primeiro milhão?
Para atingir R$ 5 milhões (aproximadamente US$ 1 milhão) hoje olhando pelo retrovisor, o capital necessário há 20 anos variava drasticamente:
- IMA-B 5+: R$ 474 mil
- IMA-B: R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Valores nominais e brutos, sem considerar Imposto de Renda ou taxas de custódia. A mordida do Leão e os custos operacionais reduzem o montante final efetivo.
O caminho para quem não tinha meio milhão
A construção de patrimônio não exige capital inicial alto. Quem investisse R$ 5.000 por mês, corrigindo os aportes pela inflação, e capturasse a rentabilidade real histórica do IMA-B (acima de 6,1% ao ano), alcançaria o mesmo R$ 5 milhões em poder de compra atual após 30 anos.
A equação aqui troca o “tempo de mercado” pela “disciplina de aporte”. O segredo não é encontrar o ativo mágico, mas manter a constância e reinvestir os cupons e juros sem interromper o ciclo.
Por que o Brasil pagou tão bem para quem emprestou ao governo?
A resposta está no histórico de juros reais estruturalmente elevados. Para financiar o déficit público, o Tesouro Nacional precisou oferecer prêmios generosos acima da inflação — muito superiores aos praticados em economias desenvolvidas.
Isso criou uma janela rara: ativos soberanos, liquidez diária e rentabilidade real de dois dígitos. Uma combinação que costuma ser mutuamente exclusiva no exterior.
O que observar daqui para frente
Projetar o passado para os próximos 20 anos é perigoso. A Selic em queda, a dinâmica fiscal incerta e a possível compressão dos juros reais alteram o cenário. Títulos longos (IMA-B 5+) sofrem marcação a mercado violenta quando as taxas sobem — perdas de 20% a 30% no curto prazo são normais.
A lição não é abandonar a bolsa, mas calibrar expectativas: no Brasil das últimas duas décadas, assumir risco acionário não garantiu retorno superior à renda fixa soberana de longo prazo. Para o investidor que busca previsibilidade no planejamento patrimonial, ignorar o potencial dos juros reais continua sendo um erro estratégico.