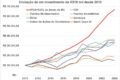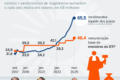
Uma carteira de títulos públicos atrelados à inflação transformou cada R$ 100 mil em R$ 1,05 milhão nas últimas duas décadas, deixando o principal índice da bolsa praticamente pela metade. O dado quebra a crença de que enriquecer exige necessariamente correr atrás de ações voláteis.
Mas como um investimento considerado “conservador” conseguiu entregar um retorno anualizado de 12,5% contra 8,7% do Ibovespa? A resposta está nos juros reais históricos do Brasil e na disciplina de quem segurou a posição.
O abismo entre o papel e a prática
O índice IMA-B 5+, referência para títulos federais longos indexados ao IPCA, acumulou alta de 1.050% no período. No mesmo intervalo, o CDI rendeu 685% e o IRF-M (prefixados), 836%. Até o ouro, visto como porto seguro, ficou em 9,7% ao ano, abaixo dos 12,1% do IMA-B geral.
A surpresa vem na comparação com o risco. O melhor índice acionário, o de dividendos, entregou 13,2% ao ano — apenas 0,7 ponto percentual acima do IMA-B 5+. Em troca dessa margem mínima, o investidor precisou suportar drawdowns violentos e a incerteza inerente ao mercado de ações.
Quanto custava o primeiro milhão?
Para quem mira o patamar de R$ 5 milhões (equivalente a US$ 1 milhão hoje), a conta retroativa mostra a eficiência da renda fixa longa:
- IMA-B 5+: R$ 474 mil iniciais
- IMA-B: R$ 509 mil iniciais
- IRF-M: R$ 598 mil iniciais
- CDI: R$ 730 mil iniciais
Valores nominais e brutos, sem considerar Imposto de Renda e taxas de custódia, que reduzem o montante líquido final.
O poder da disciplina sem capital inicial
Não tinha meio milhão há 20 anos? A simulação de aporte mensal de R$ 5 mil, corrigidos pela inflação, revela outro caminho. Com rentabilidade real de 6,1% ao ano (média histórica do IMA-B acima do IPCA), o patrimônio atinge R$ 5 milhões em poder de compra atual após 30 anos.
Aqui a variável decisiva não é a genialidade na escolha do ativo, mas a constância. Reinvestir cupons e manter o aporte em momentos de queda de preço — quando as taxas sobem — é o que constrói o resultado.
Por que o Brasil pagou tão caro para tomar emprestado?
O governo precisou oferecer prêmios de risco elevados para financiar sua dívida em moeda local. Isso gerou juros reais estruturalmente altos, raros em economias desenvolvidas. Quem entendeu essa dinâmica e alongou o prazo médio da carteira capturou prêmios de termo generosos por décadas.
O risco existe: quando a curva de juros abre, os títulos longos caem forte. O IMA-B 5+ já teve anos negativos. A diferença para a bolsa é a natureza do risco — previsível matematicamente no vencimento, desde que o emissor não dê calote.
O que observar daqui para frente
Projetar o passado linearmente é perigoso. A Selic em queda, a dinâmica fiscal e a possível convergência dos juros reais para patamares internacionais reduzem o prêmio futuro. A lição não é abandonar ações, mas entender que alocação majoritária em renda fixa longa já foi, historicamente, uma estratégia de enriquecimento viável e menos estressante. Para os próximos ciclos, monitorar a relação dívida/PIB e a curva de juros reais será mais decisivo do que escolher a “ação da vez”.