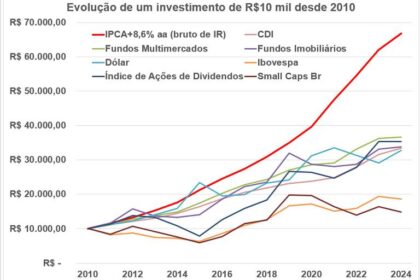
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas — quase o dobro do Ibovespa. O dado contraria a crença de que enriquecer exige assumir riscos crescentes na bolsa.
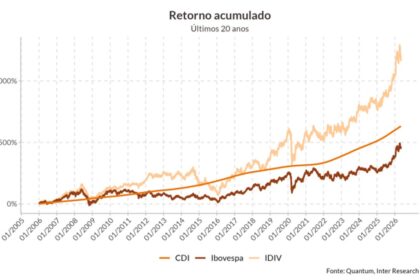
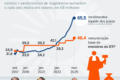
R$ 100 mil aplicados há 20 anos no IMA-B 5+ viraram R$ 1,05 milhão. No principal índice de ações, o mesmo valor chegou a R$ 530 mil. A diferença não é detalhe: representa meio milhão de reais a mais sem precisar escolher uma única empresa.
Os números que viram a lógica do investidor de cabeça para baixo
O levantamento compara índices de mercado no período de 20 anos encerrado recentemente. Veja os retornos anualizados:
- IMA-B 5+ (títulos IPCA+ longos): 12,5% ao ano
- IMA-B (títulos IPCA+ gerais): 12,1% ao ano
- IRF-M (títulos prefixados): 11,2% ao ano
- CDI: 10,1% ao ano
- Índice de Dividendos (melhor ação): 13,2% ao ano
- Ibovespa: 8,7% ao ano
- Small Caps: 6,9% ao ano
- Ouro: 9,7% ao ano
- Dólar: 4,3% ao ano
O prêmio pelo risco acionário foi irrisório. Quem buscou o melhor índice de ações — o de dividendos — ganhou apenas 0,7 ponto percentual a mais por ano que o IMA-B 5+, mas precisou suportar a volatilidade típica da bolsa.
Quanto precisava aportar há 20 anos para ter R$ 5 milhões hoje
Valores nominais e brutos, antes de impostos e custos:
- IMA-B 5+: R$ 474 mil
- IMA-B: R$ 509 mil
- IRF-M: R$ 598 mil
- CDI: R$ 730 mil
Mas a conta muda para quem não tinha capital inicial. Investindo R$ 5.000 por mês, corrigidos pela inflação, com rentabilidade real de 6,1% ao ano (equivalente ao IMA-B), o patrimônio atinge aproximadamente R$ 5 milhões em poder de compra atual após 30 anos.
Por que a renda fixa brasileira entregou tanto
Parte da resposta está no histórico de juros reais elevados. Para financiar a dívida pública, o governo precisou ofertar remunerações acima das praticadas em economias desenvolvidas. Isso criou janelas longas de ganho real consistente para quem aceitou manter o dinheiro aplicado.
Não significa ausência de risco. O IMA-B 5+ sofre perdas expressivas quando os juros sobem — a marcação a mercado machuca no curto prazo. A diferença é a natureza do risco: preço versus negócio.
O que observar daqui para frente
Projetar o mesmo cenário para os próximos 20 anos é arriscado. Taxas podem cair, inflação pode mudar, prêmios de risco podem se comprimir. O cenário ideal para projeções é conservador.
A lição não é abandonar ações — empresas podem gerar retornos extraordinários. O dado mostra que, no Brasil recente, assumir mais risco na maioria das vezes não garantiu mais retorno, mesmo em horizontes longos. Enriquecer com renda fixa não foi exceção: foi possibilidade concreta para quem soube aproveitar juros reais altos e teve tempo a seu favor.