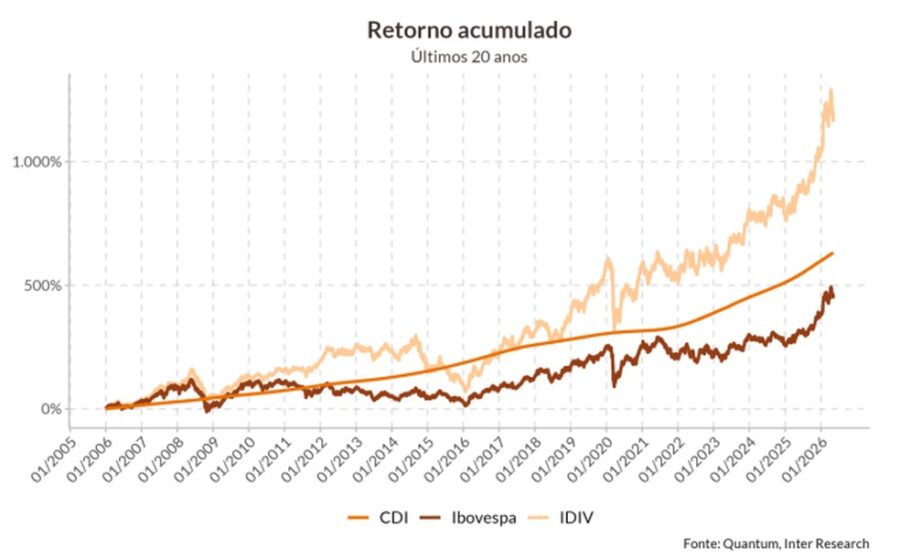
Uma carteira de títulos públicos indexados à inflação multiplicou o capital por 10,5 vezes em duas décadas, deixando o principal índice de ações brasileiro para trás. O IMA-B 5+ entregou 12,5% ao ano contra 8,7% do Ibovespa no mesmo período. A diferença não está no risco assumido, mas na estrutura de juros reais que o Brasil manteve por anos.
R$ 100 mil aplicados há 20 anos no IMA-B 5+ viraram aproximadamente R$ 1,05 milhão hoje. No Ibovespa, o mesmo valor chegaria a R$ 530 mil. O prêmio por carregar ações — volatilidade, incerteza corporativa, ciclos de mercado — foi de apenas 0,7 ponto percentual ao ano frente ao melhor índice acionário, o de dividendos (13,2% a.a.).
Por que a renda fixa venceu sem alarde
O Brasil historicamente pagou juros reais elevados para financiar sua dívida. Isso criou uma janela rara: ativos soberanos de baixo risco de crédito oferecendo retornos reais acima de 5% ao ano por longos períodos. O CDI rendeu 10,1% a.a., o IRF-M (títulos prefixados) 11,2% e o IMA-B geral 12,1%.
Enquanto investidores debatiam stock picking e timing de bolsa, quem comprou e segurou papéis indexados ao IPCA com vencimento longo colheu o juro real contratado mais a marcação a mercado favorável quando as taxas caíram.
O que os números mostram na prática
- IMA-B 5+: 12,5% a.a. → R$ 100 mil viram R$ 1,05 mi
- Índice de Dividendos: 13,2% a.a. → R$ 100 mil viram R$ 1,19 mi
- IMA-B: 12,1% a.a. → R$ 100 mil viram R$ 982 mil
- IRF-M: 11,2% a.a. → R$ 100 mil viram R$ 836 mil
- CDI: 10,1% a.a. → R$ 100 mil viram R$ 685 mil
- Ibovespa: 8,7% a.a. → R$ 100 mil viram R$ 530 mil
- Small Caps: 6,9% a.a. → R$ 100 mil viram R$ 380 mil
- Ouro: 9,7% a.a. → R$ 100 mil viram R$ 650 mil
- Dólar: 4,3% a.a. → R$ 100 mil viram R$ 230 mil
Valores nominais, brutos de impostos e custos. A diferença entre o melhor índice de ações e o melhor de renda fixa longa é marginal — mas o caminho para chegar lá foi radicalmente diferente.
O custo invisível do risco
Quem seguiu o índice de dividendos precisou tolerar quedas de 30%, 40%, às vezes 50% no valor da carteira. Em 2008, 2015, 2020. O IMA-B 5+ também oscila — quando juros sobem, os preços caem. Mas a natureza do risco é outra: não há risco de negócio, nem de governança corporativa, nem de ruptura setorial. É risco de duração, mensurável e gerenciável.
Além disso, replicar o IMA-B 5+ exige gestão ativa de carteira: rolagem de vencimentos, ajuste de duration, reinvestimento de cupons. Não basta comprar um Tesouro IPCA+ 2045 e esquecer. O índice troca papéis conforme eles saem da faixa de 5+ anos de vencimento.
Quanto seria preciso para chegar a R$ 5 milhões
Invertendo a conta: para ter R$ 5 milhões hoje (brutos, nominais), o aporte inicial há 20 anos seria de aproximadamente R$ 474 mil no IMA-B 5+, R$ 509 mil no IMA-B, R$ 598 mil no IRF-M ou R$ 730 mil no CDI. No índice de dividendos, cerca de R$ 420 mil.
Mas a maioria não tem meio milhão para começar. A alternativa é o tempo. Investindo R$ 5.000 por mês corrigidos pela inflação, com rentabilidade real de 6,1% a.a. (o prêmio real do IMA-B), chega-se a R$ 5 milhões em poder de compra atual em 30 anos. A disciplina de aporte contínuo substitui a necessidade de capital inicial alto.
O que observar daqui para frente
O cenário que sustentou esses retornos — juros reais estruturalmente altos — pode não se repetir. A dívida pública cresceu, o teto de gastos foi flexibilizado, a curva de juros achatou em vários momentos recentes. Projetar 12% a.a. nominais para as próximas duas décadas seria otimismo perigoso.
O que permanece válido: no Brasil, a renda fixa soberana de longo prazo costuma oferecer prêmio de risco real atrativo. Não é necessário concentrar patrimônio em ativos de alto risco para construir riqueza. A combinação de juros reais positivos, horizonte longo e aportes regulares resolve a equação para a maior parte dos investidores — desde que se entenda a mecânica de marcação a mercado e se tenha estômago para ver o patrimônio oscilar no curto prazo.
O segredo nunca foi escolher a ação certa. Foi entender que, em uma economia com juro real alto, o tempo trabalha a favor de quem empresta para o governo.