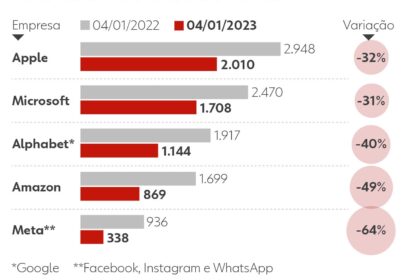
Alphabet, Microsoft e Amazon preparam-se para divulgar lucros de dois dígitos nesta semana, mas o mercado mal olha para a receita. A obsessão de Wall Street tem nome e sobrenome: despesa de capital com inteligência artificial. Após a Meta ver suas ações desabarem 6% em um único dia ao elevar o teto de gastos para US$ 825 bilhões, a tolerância para promessas futuras secou.
A pergunta que vale trilhões: quando esse montanha de dinheiro volta para o bolso do acionista?
O gatilho da Meta: quando o balanço vira pesadelo
O aviso veio na quarta-feira passada. A Meta superou as estimativas de lucro e receita, mas o after-market virou pesadelo na manhã seguinte. O anúncio de que os compromissos de capex saltariam para US$ 825 bilhões (R$ 4,1 trilhões) acionou a venda em massa.
O resultado imediato: pior queda diária desde julho e credit default swaps (CDS) de cinco anos em recorde histórico. O mercado precificou o risco de a empresa precisar emitir mais dívida para sustentar a infraestrutura de IA. “Estamos em um momento de tolerância zero para capex elevado”, resume John Belton, da Gabelli Funds.
A conta que não fecha: fluxo de caixa negativo e dívida cara
O nervosismo não é isolado. Três pilares sustentam o ceticismo atual:
- Fim da máquina de caixa: As gigantes que geravam fluxo de caixa livre abundante agora queimam caixa para construir data centers.
- Juros altos: A CoreWeave, provedora de nuvem para IA, expôs o risco de financiar expansão com dívida cara enquanto a receita demora a aparecer.
- Projeção de perdas: A Gartner estima que US$ 3,5 trilhões (R$ 17,6 trilhões) em infraestrutura de IA podem sofrer impairment até 2030 se o retorno não vier.
Some-se a isso a desaceleração da Anthropic — laboratório que planeja IPO — cujo crescimento de receita caiu para 45% no terceiro trimestre, contra ritmo superior no anterior. A narrativa de “crescimento infinito” ganhou uma trinca visível.
Valuation barato é oportunidade ou armadilha de valor?
Curiosamente, as ações ficaram “mais baratas”. O índice Magnificent Seven sobe apenas 6,5% em 2026, contra 11% do S&P 500 e 15% do Nasdaq 100. O grupo negocia a 24 vezes o lucro estimado, bem abaixo da média de dez anos (29x) e das 33x de um ano atrás. Microsoft e Alphabet estão com desconto em relação às suas médias históricas; a Amazon roda abaixo de 20x, nível não visto desde 2008.
Porém, o desconto vem com um asterisco: as expectativas de lucro subiram. A Bloomberg Intelligence projeta alta de 34% nos lucros das Sete Magníficas em 2026 e 27% em 2027 — estimativa que era de 19% há dois meses. “Quando cumprem a projeção, o mercado fica decepcionado. Querem resultados extraordinários”, diz Tiffany McGhee, da Pivotal Advisors.
Os quatro cavaleiros que não param de gastar
O maior temor de Wall Street não é a redução do investimento, mas a teimosia em mantê-lo. Kim Forrest, da Bokeh Capital, define: “Os quatro cavaleiros da nuvem de nova geração parecem irredutíveis. Eles seguirão com os planos, o que tira o sono dos investidores”.
O cenário macro não ajuda: petróleo em alta, rendimento do Treasury de 10 anos abaixo de 5%, tensão no Irã e eleições legislativas nos EUA na próxima semana. Tudo isso amplia a aversão a risco de longo prazo.
O que observar daqui para frente
Para quem decide alocação, o foco deve sair do “lucro por ação” e migrar para três variáveis concretas nas calls de resultados:
- Revisão de fluxo de caixa livre: Se houver nova redução nas projeções, o risco de sustentabilidade da dívida escala para toda a cadeia de data centers.
- Roteiro de capex 2025/2026: Qualquer sinal de aceleração — não apenas manutenção — deve ser lido como sinal de alerta para o curto prazo.
- Monetização tangível: Métricas de adoção de IA generativa (receita direta, não apenas “eficiência interna”) serão o novo termômetro de credibilidade.
O mercado não pune o investimento; pune a incerteza sobre o retorno. Quem ler as entrelinhas dos balanços desta semana saberá se o fundo do poço das revisões negativas já passou ou se a conta da IA ainda vai subir.