Uma LCI que paga 93% do CDI não entrega 93% do rendimento acumulado do CDI no fim do prazo. Em seis anos, a diferença pode tirar mais de R$ 7 mil do seu bolso em uma aplicação de R$ 100 mil — e o banco não está descumprindo nada.
O erro está na forma como a rentabilidade é vendida e comparada. Dois cálculos equivocados, repetidos em relatórios e simuladores, fazem o investidor acreditar que está ganhando mais do que realmente está.
O primeiro erro: a alíquota errada na comparação
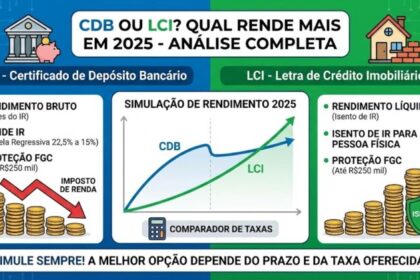
LCIs e LCAs são isentas de Imposto de Renda para pessoas físicas. Para comparar com CDBs tributados, costuma-se calcular qual percentual do CDI um CDB precisaria render antes do imposto para empatar.
Muitas instituições usam a alíquota máxima de 22,5% — válida apenas para aplicações de até 180 dias — mesmo quando o horizonte é de anos. O resultado infla a equivalência artificialmente.
- Com 22,5% de IR: 93% ÷ 0,775 = 120% do CDI (equivalência divulgada)
- Com 15% de IR (prazo > 720 dias): 93% ÷ 0,85 = 109,4% do CDI (equivalência realista)
A diferença de 10,6 pontos percentuais não vem de remuneração maior da LCI. Vem apenas da alíquota escolhida para a conta.
O segundo erro: a matemática dos juros compostos ignorada
Até aqui, a conta parecia simples: dividir a taxa da LCI por (1 – alíquota). Mas isso só funciona como aproximação para prazos muito curtos. No mundo real, os juros capitalizam dia a dia — e isso muda tudo.
Imagine R$ 100 mil aplicados por seis anos, com CDI constante a 13,65% ao ano e capitalização diária (252 dias úteis):
- CDI cheio (100%): patrimônio final ≈ R$ 215,5 mil (bruto)
- LCI a 93% do CDI: patrimônio final ≈ R$ 204,2 mil (líquido, isento)
O ganho real da LCI foi de R$ 104,2 mil — isso representa apenas 90,2% do rendimento acumulado do CDI, não os 93% que o nome sugere.
Por que a diferença aumenta com o tempo
No primeiro dia, a LCI recebe 93% do juro do CDI. No segundo dia, os juros incidem sobre saldos já diferentes. Esse processo se repete 1.512 vezes (6 anos × 252 dias). A cada ciclo, a distância entre os patrimônios se alarga.
Quanto maior o prazo e mais alta a taxa de juros, mais relevante vira esse efeito. Os 90,2% do exemplo não são uma regra fixa — podem ser ainda menores em cenários de Selic elevada por longos períodos.
O impacto real na comparação com CDB
Pela fórmula tradicional, a LCI de 93% equivaleria a um CDB a 109,4% do CDI (já considerando 15% de IR). Mas, no mesmo horizonte de seis anos:
- CDB a 109,4% do CDI (líquido 15% IR): ≈ R$ 211,9 mil
- LCI a 93% do CDI (isenta): ≈ R$ 204,2 mil
São R$ 7,7 mil a mais no CDB, apesar da “equivalência” sugerida pela conta simplificada. Na prática, bastaria um CDB a aproximadamente 104,23% do CDI para igualar a LCI de 93%.
O que observar daqui para frente
LCIs e LCAs não são investimentos ruins — a isenção tributária continua sendo uma vantagem real. O problema é assumir que qualquer percentual do CDI se traduz linearmente em rendimento acumulado.
Antes de fechar a aplicação, projete o valor líquido em reais no mesmo horizonte de tempo, respeitando capitalização diária, alíquota efetiva do CDB comparável e eventuais vencimentos intermediários. Só depois avalie diferenças de risco de crédito e liquidez.
Uma LCI de curto prazo a 93% do CDI pode ser excelente. Mas, na renda fixa, uma conta aparentemente simples pode custar caro se você não conferir a matemática por trás da promessa.