O cronograma da reforma tributária corre risco real de derrapar para além de 2027. Três entraves políticos travam a regulamentação: a definição do Imposto Seletivo, o modelo de split payment e a ameaça de judicialização em massa. Se não houver acordo até o fim do primeiro semestre de 2025, o calendário vira ficção.
Tributaristas ouvidos reservadamente admitem: o texto aprovado no Congresso deixou pontas soltas que só a política consegue amarrar — e o tempo está acabando.
O Imposto Seletivo virou cabo de guerra
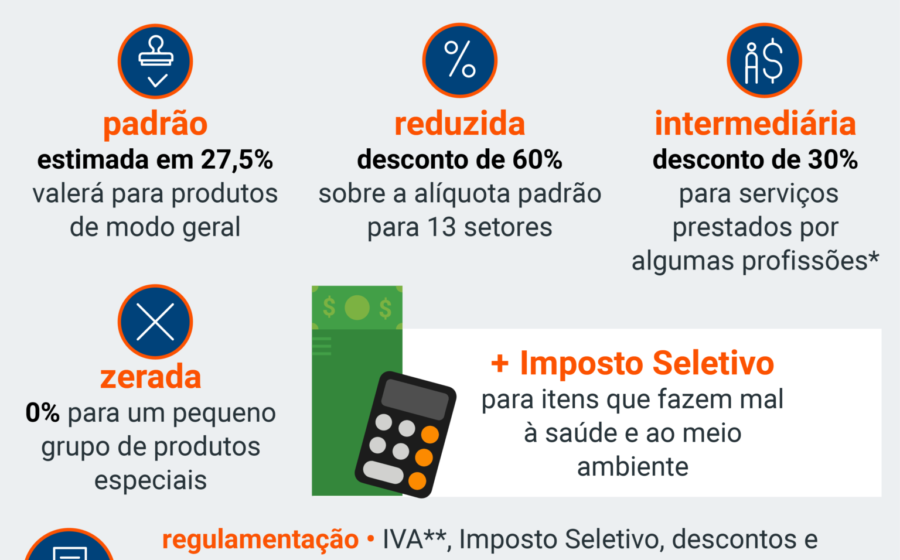
O “imposto do pecado” deveria taxar produtos prejudiciais à saúde e ao meio ambiente. Até agora, nem a alíquota nem a lista de itens estão fechadas. A indústria de bebidas, fumo e combustíveis pressiona para excluir ou reduzir a incidência. O governo quer arrecadação. O relator no Senado sinaliza flexibilização, mas cada concessão abre precedente para novas exceções.
Sem definição clara até março de 2025, as empresas não conseguem precificar, os estados não projetam receita e a transição para o IBS (Imposto sobre Bens e Serviços) perde referencial.
Split payment: a engenharia que ainda não existe
O mecanismo de pagamento fatiado — onde o tributo vai direto ao fisco no momento da venda — é a espinha dorsal da antifraude. Mas a infraestrutura tecnológica para processar milhões de transações por segundo em tempo real ainda está no papel. Bancos, adquirentes e a Receita Federal divergem sobre arquitetura, padrões de API e responsabilidades.
Um teste piloto previsto para janeiro de 2025 foi empurrado para o segundo trimestre. Cada mês de atraso dobra o risco de convivência caótica entre o modelo antigo e o novo no período de transição (2026-2032).
Judicialização: o fantasma que assombra o STF
Advogados de grandes grupos já preparam ações questionando:
- A não cumulatividade ampla prometida — se houver exceções no Seletivo, a tese cai.
- A repartição de receitas entre União, estados e municípios nas regras de transição.
- A constitucionalidade do próprio split payment sem lei complementar detalhada.
Se o Supremo travar qualquer ponto central, a reforma entra em limbo. O histórico do STF em matéria tributária mostra disposição para modular efeitos — mas isso alonga a insegurança jurídica por anos.
Adiar exige nova PEC — e votos que não existem hoje
Especialistas em direito constitucional alertam: prorrogar prazos da Emenda Constitucional 132/2023 não se faz por lei ordinária ou medida provisória. Exige nova Proposta de Emenda à Constituição, com votação em dois turnos nas duas Casas. Em ano pré-eleitoral (2026), articular 308 votos na Câmara e 49 no Senado para mexer na reforma é cenário de baixa probabilidade.
O mais provável, dizem, é uma “transição imperfeita”: o sistema entra no ar com lacunas, remendado por atos infralegais e decisões administrativas. Custo de compliance explode. Pequenas e médias empresas arcam com o peso desproporcional.
O que observar nos próximos 90 dias
Três marcos dirão se o trem sai no horário ou descarrila:
- Fevereiro/2025: definição da lista e alíquotas do Imposto Seletivo no Senado.
- Março/2025: entrega do piloto técnico do split payment pela Receita Federal.
- Abril/2025: primeira leva de ações diretas de inconstitucionalidade no STF.
Se dois desses três marcos derem errado, planeje seu caixa e seus contratos para um 2026 de dupla tributação, interpretações conflitantes e custo Brasil mais alto. A reforma não vai desaparecer — mas pode chegar atrasada, mutilada e cara para quem não se preparou.