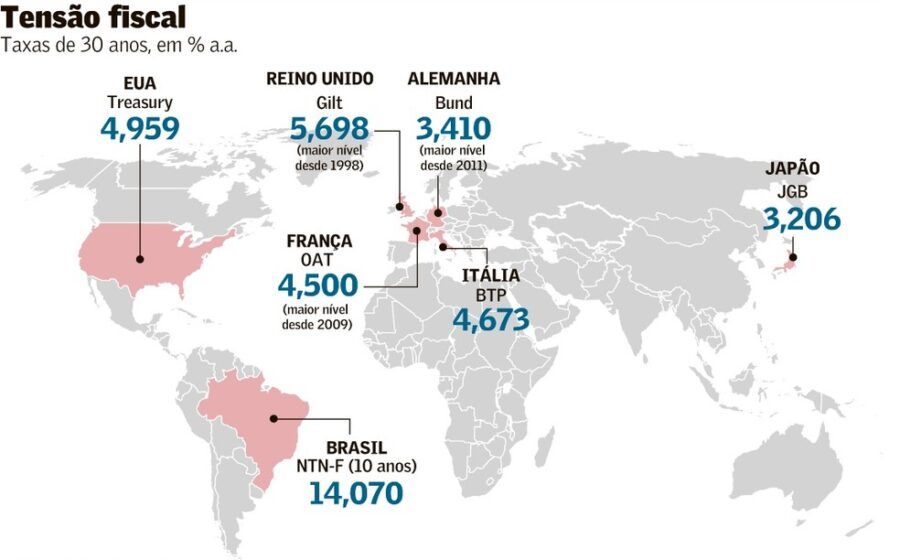
As taxas de juros futuras de médio e longo prazo abriram esta quinta-feira em alta forte, pressionadas por um cenário eleitoral indefinido a três dias do segundo turno e pelo choque inflacionário vindo do petróleo. O movimento espelha a valorização do dólar e eleva o custo de carregamento para quem carrega posições prefixadas.
Na ponta curta, o avanço do Brent acima de US$ 112 domina as atenções, reacendendo o medo de uma inflação mais persistente no curto prazo. Mas é na curva longa que o nervosismo fica explícito.
Os números que assustam o mercado
Às 9h19, os contratos de Depósito Interfinanceiro (DI) já precificavam um prêmio de risco significativamente maior em relação ao ajuste anterior. Confira as máximas atingidas:
- DI Jan/2027: 13,500% (ante 13,479%)
- DI Jan/2029: 12,690% (ante 12,563%)
- DI Jan/2031: 12,735% (ante 12,602%) — nova máxima intradiária
A inclinação da curva acentuou-se, sinalizando que o investidor exige mais prêmio para travar juros longos num ambiente de incerteza fiscal e externa.
Pesquisa revela empate técnico e acirra disputa
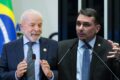
O gatilho doméstico veio da nova rodada Indexa/Broadcast, divulgada nesta manhã. Em simulação de segundo turno estimulada, o senador Flávio Bolsonaro (PL-RJ) aparece com 45,2% das intenções de voto, contra 44,1% do presidente Luiz Inácio Lula da Silva (PT).
Considerando a margem de erro de 2,2 pontos percentuais, a disputa está tecnicamente empatada. Na comparação com o levantamento de 15 de outubro, ambos oscilaram para cima: Flávio subiu 1,6 p.p. e Lula, 2 p.p., sugerindo que a fatia de indecisos encolheu e a polarização aumentou.
Para o mercado, a ausência de um favorito claro impede a precificação de um cenário base para a política fiscal de 2023.
Petróleo em chamas: o vetor externo que não perdoa
Enquanto o cenário local travava, o Brent superou US$ 112 o barril após novos ataques dos houthis à Arábia Saudita. A gigante Saudi Aramco chegou a evacuar sua sede em Dhahran, elevando o prêmio de risco geopolítico.
O impacto é direto: combustíveis mais caros pressionam o IPCA de curto prazo, forçando o Banco Central a manter a Selic restritiva por mais tempo. Isso explica a alta simultânea nos vértices curtos da curva.
Dólar e juros: a correlação que aperta o custo de capital
O avanço da moeda americana frente ao real funciona como amplificador. Um real mais fraco encarece importados e combustíveis, retroalimentando a espiral inflacionária que o mercado já precifica nos DIs longos.
Essa dinâmica cria um círculo vicioso: incerteza eleitoral → dólar alto → inflação de custos → juros longos mais altos → prêmio de risco maior → dólar ainda mais pressionado.
O que observar daqui para frente
O fechamento da curva nos próximos dias dependerá de dois gatilhos binários: o resultado das urnas no domingo e a evolução do conflito no Oriente Médio. Uma definição eleitoral clara — independentemente do vencedor — costuma comprimir prêmios de risco nas primeiras sessões pós-pleito.
Já no front externo, qualquer sinal de interrupção sustentada no fluxo de petróleo do Golfo Pérsico mantém o viés de alta para a curva inteira. O investidor deve monitorar a taxa real implícita nos NTN-Bs longos: se o prêmio real seguir subindo, a atratividade da renda fixa prefixada diminui, favorecendo indexados ao IPCA ou ativos dolarizados.