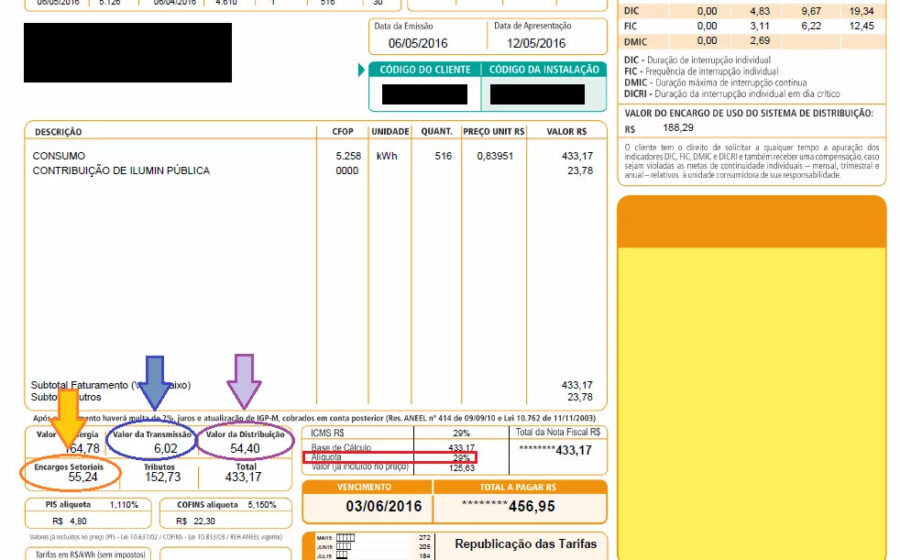
O Supremo Tribunal Federal (STF) declarou inconstitucional a alíquota de 27% do ICMS sobre energia elétrica e telecomunicações no Maranhão. A cobrança, superior ao teto geral de 23%, estava em vigor desde 2023. A decisão, porém, só vale para frente: o que já foi pago fica, em regra, no caixa do estado. E a alíquota geral de 23%? Essa o tribunal manteve.
Por que a alíquota de 27% caiu
A Procuradoria-Geral da República (PGR) questionou lei estadual que taxava comunicação e consumo residencial acima de 500 kWh/mês em 27%. O relator, ministro Nunes Marques, entendeu que o consumo elevado não retira o caráter essencial do serviço. Energia e internet são direitos básicos, não itens de luxo passíveis de “pecado fiscal”.
Por unanimidade, a Corte seguiu o voto. A Constituição veda tratamento tributário desigual para serviços essenciais sem justificativa plausível. O Maranhão terá de equiparar a carga à alíquota geral — hoje em 23%.
O golpe no bolso: modulação a partir de 2024
Aqui está o ponto sensível para o fluxo de caixa. A inconstitucionalidade foi reconhecida, mas os efeitos foram modulados. A maioria acompanhou o ministro Dias Toffoli: a decisão produz efeitos apenas a partir de 2024.
Na prática:
- Cobranças anteriores a 2024 ficam preservadas;
- Não há devolução automática do que foi recolhido a mais;
- O estado mantém a arrecadação histórica.
Nunes Marques defendia efeitos imediatos, argumentando que os aumentos recentes da alíquota geral (20% → 22% → 23%) já compensariam a perda. Não prevaleceu.
A exceção que pode devolver dinheiro
Existe uma brecha processual. A modulação de Toffoli ressalva ações judiciais protocoladas até 5 de fevereiro de 2021. Quem judicializou a questão antes dessa data pode discutir a restituição dos valores pagos indevidamente no período anterior a 2024.
Para a maioria das empresas e consumidores que não entraram na Justiça até lá, o prejuízo é consolidado. O ministro Flávio Dino não participou do julgamento por impedimento.
Alíquota geral de 23%: STF diz que estado pode cobrar
No mesmo julgamento, o partido Solidariedade tentou derrubar o aumento da alíquota geral de 20% para 22% (em 2023), alegando vício de tramitação — o projeto foi apresentado, aprovado e sancionado no mesmo dia.
O STF rejeitou a ação por unanimidade. Estados têm autonomia para fixar a alíquota modal do ICMS. A Constituição não impõe prazo mínimo de tramitação nas assembleias legislativas, desde que respeitado o devido processo legislativo local. O salto para 23% em 2024, portanto, segue válido.
O que o empresário deve monitorar agora
O cenário desenha dois movimentos práticos. Primeiro: a adequação imediata das faturas de energia e telecom para a base de 23% a partir de 2024 — conferir se a distribuidora e a operadora já aplicaram a redução. Segundo: a pressão política por compensação fiscal. O Maranhão perde receita da alíquota majorada, mas mantém a geral elevada.
Fique atento a eventuais projetos de lei estaduais que tentem recriar a distinção por vias indiretas (fundos setoriais, taxas de fiscalização). A tese da essencialidade, agora firmada, serve de barreira, mas o lobby por arrecadação não costuma dormir.