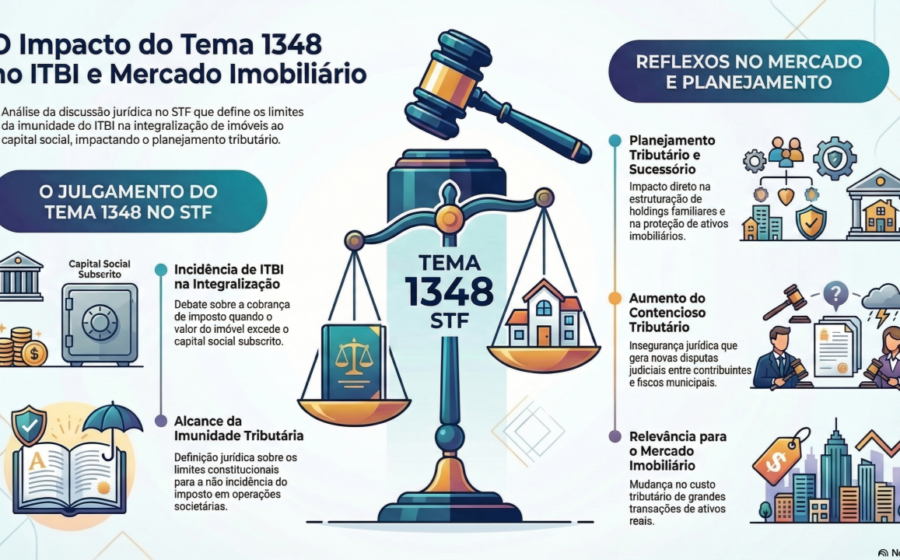
O Supremo Tribunal Federal (STF) decidiu, por 8 votos a 2, que empresas de atividade preponderantemente imobiliária têm direito à imunidade de ITBI ao receber imóveis para integralizar capital social. A vitória dos contribuintes, no entanto, tem fronteira clara: a isenção vale apenas para o valor exato destinado ao capital; o excedente segue tributado.
O julgamento do Tema 1.348 da repercussão geral (RE 1.495.108) encerra uma disputa que travava reestruturações patrimoniais há anos. Para empresários do setor, a leitura imediata é de alívio no caixa, mas a aplicação prática exige precisão cirúrgica na contabilidade.
O voto que virou o jogo: a leitura literal da Constituição
O relator, ministro Edson Fachin, baseou-se na pontuação do artigo 156, § 2º, I, da Constituição. A expressão “salvo se, nesses casos” — introduzida em 1988 — restringe a exceção da imunidade (para empresas imobiliárias) apenas às operações de fusão, incorporação, cisão ou extinção.
Na prática, a integralização de capital pelos sócios ficou fora dessa “válvula de escape” para o fisco municipal. A maioria entendeu que o constituinte quis separar as duas situações: aportar patrimônio na empresa é ato de capitalização; reorganizar sociedades é ato de reorganização.
Impacto direto no bolso do investidor imobiliário
A decisão remove um obstáculo tributário que encarecia a formação de holdings e a profissionalização de carteiras de aluguel. Antes, muitos municípios cobravam o ITBI integral sob o argumento de que a atividade da empresa “contaminava” a imunidade.
Agora, o planejamento sucessório e a proteção patrimonial via pessoa jurídica voltam a fazer sentido econômico puro. Mas atenção: a regra do Tema 796 continua valendo. Veja o que define a tributação na prática:
- Valor integralizado ao capital social: Imune de ITBI (decisão atual).
- Valor excedente ao capital social (ágio): Sujeito a ITBI (Tema 796).
- Operações de fusão/cisão/incorporação: Seguem tributadas se a atividade for imobiliária (exceção constitucional mantida).
Por que a divergência de Gilmar Mendes assusta os municípios
Os ministros Gilmar Mendes e Flávio Dino votaram pela manutenção da cobrança. A tese da divergência sustentava que a exceção da atividade imobiliária alcançaria todas as hipóteses do inciso — inclusive a integralização.
Gilmar alertou para o risco de planejamentos agressivos: o sócio aporta o imóvel na empresa (sem ITBI), a empresa explora o bem (aluguel/venda) e, depois, devolve o imóvel ao sócio via redução de capital ou liquidação, escapando da tributação municipal em todo o ciclo. A maioria, contudo, entendeu que a lei já prevê travas para o excedente (Tema 796) e que a coerência jurisprudencial impedia tratar a integralização de forma diferente conforme o ramo da empresa.
O que observar daqui para frente nas prefeituras
A tese fixada em repercussão geral tem efeito vinculante para todo o Judiciário e a administração pública. Municípios não podem mais editar leis ou manter autos de infração que condicionem a imunidade na integralização à “não imobiliariedade” da empresa.
O ponto de tensão migra para a avaliação do imóvel aportado. Se o valor de mercado do bem for superior ao valor nominal das ações/quotas subscritas, a diferença será o novo campo de batalha para o ITBI. A recomendação técnica: laudos de avaliação rigorosos e registro contábil impecável do “bem por bem” na integralização.
Para quem estrutura holdings patrimoniais ou busca proteção de ativos, a janela de oportunidade está aberta. A decisão vale para processos em andamento e futuros — mas a Receita Municipal tende a fiscalizar com lupa a correspondência entre o valor do imóvel e o aumento do capital social.