O ministro da Fazenda, Dario Durigan, garantiu que contribuintes de boa-fé não serão autuados durante a transição para o novo sistema tributário. A declaração foi dada em reunião com o Conselho Federal de Contabilidade (CFC) nesta quarta-feira (21), mas a promesa de “orientação em vez de punição” levanta uma dúvida prática: como o Fisco vai distinguir erro de má-fé na prática?
A fala ocorre no momento exato em que empresas começam a testar a CBS (Contribuição sobre Bens e Serviços) — o primeiro tributo real da reforma a entrar em vigor. Entender os limites dessa tolerância virou questão de sobrevivência para o caixa.
O que muda na relação com a Receita Federal
Durigan foi direto: o contribuinte que estiver “seguindo as normas, com seu contador, tentando abrir os dados” não será penalizado. O secretário especial da Receita, Robinson Barreirinhas, reforçou o compromisso de atuação pedagógica nos primeiros anos. Na prática, isso sinaliza uma janela de adaptação sem o terror da multa automática por falhas de sistema ou interpretação.
Mas a anistia não é ampla. A proteção vale para quem demonstra esforço ativo de conformidade. Quem ignorar as novas obrigações acessórias ou deixar de testar a emissão de notas no novo modelo continua exposto ao crivo fiscal tradicional.
O cronograma que ninguém pode ignorar
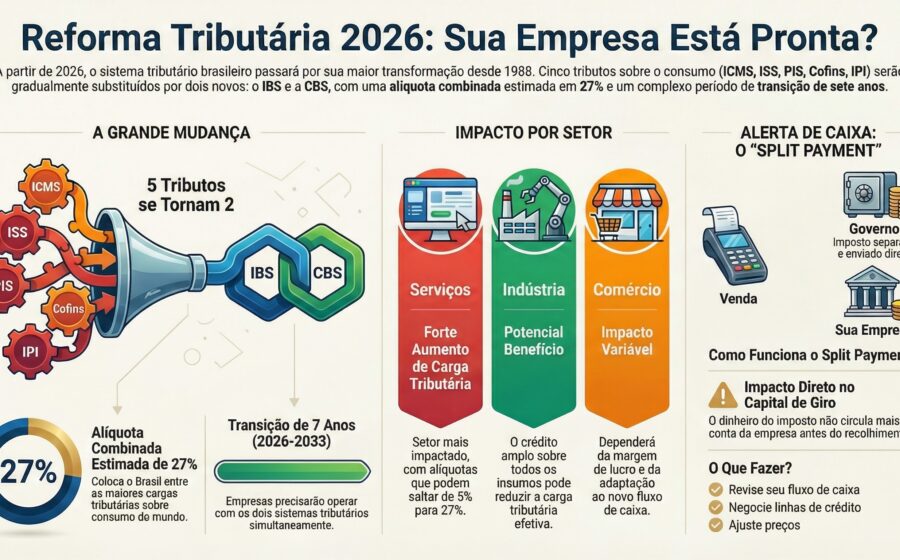
A transição não espera. O ano de 2025 marca o início do fim para três tributos federais clássicos:
- PIS e Cofins: início da extinção gradual.
- IPI: alíquota zero (exceto Zona Franca de Manaus).
- CBS: início da cobrança real, em teste.
- Imposto Seletivo: estreia sobre bebidas alcoólicas, cigarros e outros bens “prejudiciais à saúde ou ao meio ambiente”.
Em 2026, o IBS (Imposto sobre Bens e Serviços) estadual e municipal entra na fase de testes. A alíquota-cheia do IVA dual — CBS + IBS — só valerá a partir de 2027, com transição total prevista até 2033.
O risco político que pode virar a mesa
O cenário técnico, porém, convive com uma variável volátil: a eleição presidencial. O senador Flávio Bolsonaro (PL) já declarou que, se eleito, revisará pontos centrais da reforma. As propostas da equipe dele miram três eixos sensíveis:
- Fim do split payment (pagamento fatiado na fonte).
- Redução da alíquota de referência do IVA dual.
- Revisão geral de trechos da regulamentação com novos especialistas.
Se o split payment cair, o fluxo de caixa das empresas muda radicalmente — hoje, o mecanismo é a principal garantia de arrecadação da CBS/IBS. A indefinição exige que o empresário prepare dois planejamentos: um com as regras atuais, outro com o cenário de revogação parcial.
O que observar daqui para frente
A vice-presidente do CFC, Sandra Campos, resumiu o recado do encontro: a segurança jurídica depende de uma “base maior de entendimento” entre contadores e auditores. Nos próximos meses, acompanhe três frentes: a publicação de atos declaratórios da Receita definindo critérios objetivos de “boa-fé”, os relatórios dos testes da CBS no ambiente de homologação e o avanço das propostas de emenda no Congresso que podem antecipar mudanças no split payment. Quem alinhar a contabilidade agora, antes da cobrança efetiva, ganha tempo e reduz o custo da inevitável curva de aprendizado.