Um estudo inédito revela que atualizar as faixas de faturamento do Simples Nacional — travadas há oito anos — tem potencial para injetar R$ 24,6 bilhões por ano nos cofres públicos e gerar até 1,42 milhão de vagas formais. O número surpreende porque parte de uma premissa contraintuitiva: renunciar arrecadação imediata para ganhar volume no médio prazo.
O ministro do Empreendedorismo, Paulo Pereira, já sinalizou que a revisão dos tetos para micro e pequenas empresas pode avançar ainda neste ano. A decisão, no entanto, depende de uma equação política e fiscal delicada.
O tamanho do congelamento e o custo da inércia
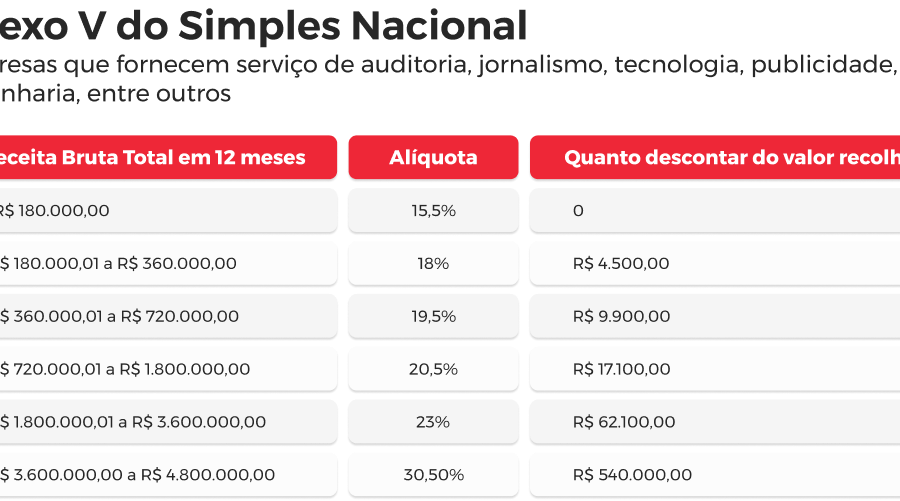
Desde 2018, os limites de enquadramento no regime não sofrem correção inflacionária. Na prática, empresas que cresceram nominalmente foram empurradas para regimes mais complexos e onerosos, o chamado “efeito cruzamento de faixa”.
O levantamento, conduzido pelo economista Gustavo Inácio de Moraes (PUC-RS) em parceria com o SINDHA-RS, simulou dois cenários de recomposição: pelo IPCA e pelo IGP-DI. Este último, mais aderente aos custos reais dos insumos, projeta o impacto mais robusto.
Dois cenários, uma conclusão: o investimento se paga
Os números brutos assustam à primeira vista. A renúncia fiscal inicial ficaria entre R$ 71 bilhões (IPCA) e R$ 88 bilhões (IGP-DI). Mas o estudo aponta o “ponto de virada”: a dinamização da economia compensaria o buraco em aproximadamente três anos e meio.
Como isso acontece na prática? A pesquisa detalha a cadeia de efeitos:
- Consumo intermediário: empresas compram mais insumos e serviços;
- Contratação: expansão da folha de pagamento em R$ 42,1 bilhões;
- Lucratividade: alta de R$ 33,4 bilhões no resultado das companhias;
- Arrecadação líquida: ganho anual de até R$ 24,6 bi em tributos diretos e indiretos.
Onde os empregos vão nascer
Não é uma distribuição uniforme. A projeção indica que as vagas se concentrarão em profissionais de 30 a 39 anos, com ensino médio completo. Setores intensivos em mão de obra e já dominantes no Simples lideram o potencial de absorção:
- Alimentação e hospedagem;
- Serviços pessoais;
- Atividades veterinárias;
- Comércio varejista e atacadista.
Nesses segmentos, mais de 60% dos postos formais já estão atrelados a optantes do regime. Hoje, o Simples responde por 29% do emprego formal brasileiro — cerca de 13,4 milhões de trabalhadores distribuídos em 23 milhões de empresas.
O gatilho político: o precedente do MEI
A janela de oportunidade abriu com a aprovação do PLP 186/2026, que eleva o teto do MEI para R$ 110 mil em 2027 e R$ 140 mil em 2028. A medida quebrou o tabu da intocabilidade dos limites e colocou a revisão das microempresas (teto atual de R$ 360 mil) e empresas de pequeno porte (R$ 4,8 milhões) na mesa de negociação.
Segundo o ministro, a intenção é acelerar o debate para que a correção vigore ainda em 2026. Estima-se que 6,2 milhões de CNPJs seriam beneficiados diretamente pela ampliação das faixas.
O que observar daqui para frente
O entrave principal continua sendo a compensação fiscal de curto prazo. O governo precisará demonstrar como cobre o rombo inicial de até R$ 88 bilhões sem ferir as metas de resultado primário.
Para o empresário, o sinal prático é claro: planejar o crescimento assumindo a possibilidade de novos tetos evita a “armadilha do desenquadramento”. Quem está próximo do limite hoje deve modelar cenários de migração para o Lucro Presumido ou Real, mas manter a estrutura preparada para permanecer no Simples caso a correção seja sancionada. A definição do índice de correção — IPCA ou IGP-DI — será o termômetro real do fôlego que o regime terá nos próximos anos.