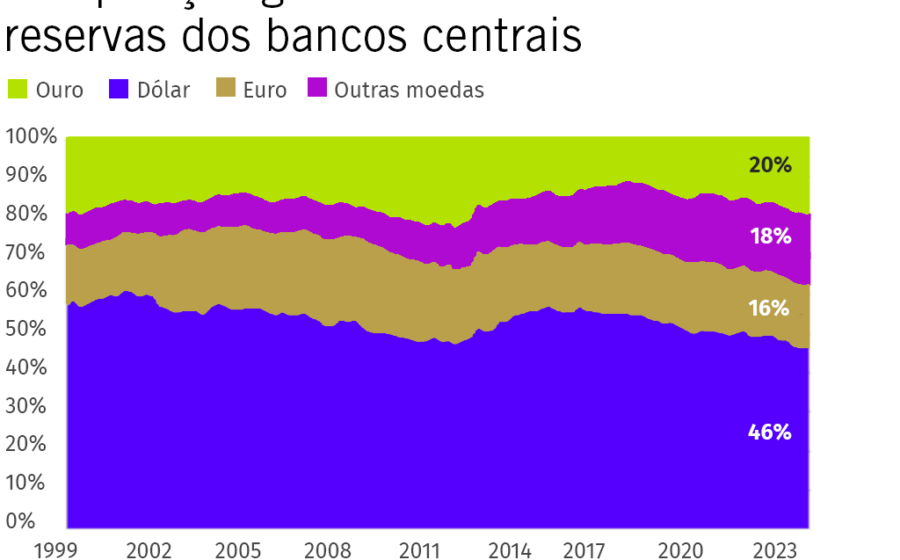
Os bancos centrais globais compraram ouro a um ritmo histórico nos últimos meses, e a China puxou a fila com cerca de 25 toneladas apenas em agosto. O movimento não é só sobre quantidade: gestores de reservas estão repensando onde o metal fica guardado.
Essa mudança de comportamento sinaliza uma reconfiguração silenciosa no sistema financeiro internacional. O que está por trás da pressa?
O apetite chinês e a lacuna das emergentes
Dados do World Gold Council mostram que as aquisições líquidas do setor oficial superaram 800 toneladas nos primeiros oito meses de 2024. A China respondeu por fatia expressiva, mas não está sozinha. Polônia, Índia e Turquia também engordaram posições.
Analistas apontam que, em várias economias emergentes, o ouro ainda representa menos de 10% das reservas totais. Em potências desenvolvidas, a fatia costuma passar de 60%. Essa assimetria abre espaço para compras sustentadas nos próximos trimestres.
Geopolítica empurra ouro para fora de Nova York e Londres
O congelamento de ativos do banco central russo em 2022 funcionou como alerta. Desde então, países não alinhados ao Ocidente aceleraram a repatriação de lingotes ou a transferência para custódias consideradas “neutras”.
Ouro fisicamente localizado em cofres de Nova York ou Londres pode ser bloqueado por sanções unilaterais. Ouro em solo próprio ou em jurisdições parceiras, não.
- Repatriação: Alemanha, Áustria e Holanda já trouxeram parte do metal para casa.
- Diversificação de custodiantes: Singapura, Emirados Árabes e Suíça ganham relevância.
- Operações “invisíveis”: compras não reportadas ao FMI sugerem volume real maior.
O custo de oportunidade que deixou de existir
Durante anos, o argumento contra ouro era o custo de oportunidade: o metal não paga juros. Com taxas reais negativas ou baixas em grande parte do mundo desenvolvido, esse argumento perdeu força. Ao mesmo tempo, a dívida pública explode e a confiança no dólar como reserva única erosiona.
Não é coincidência que a aceleração coincida com o ciclo de flexibilização monetária nos EUA. Juros menores reduzem o custo de carregar ativo sem yield.
O que observar daqui para frente
Três variáveis ditam o ritmo nos próximos meses: (1) ritmo de corte de juros do Fed, (2) evolução das sanções secundárias e (3) transparência das compras chinesas — Pequim ficou meses sem reportar e depois divulgou volumes grandes de uma vez.
Se a tendência se mantiver, 2024 pode fechar como o segundo ano consecutivo de compras acima de 1.000 toneladas pelo setor oficial. Para gestores de tesouraria corporativa e investidores institucionais, o recado é claro: a alocação em ouro deixou de ser “seguro opcional” e virou item de estratégia de reserva.