
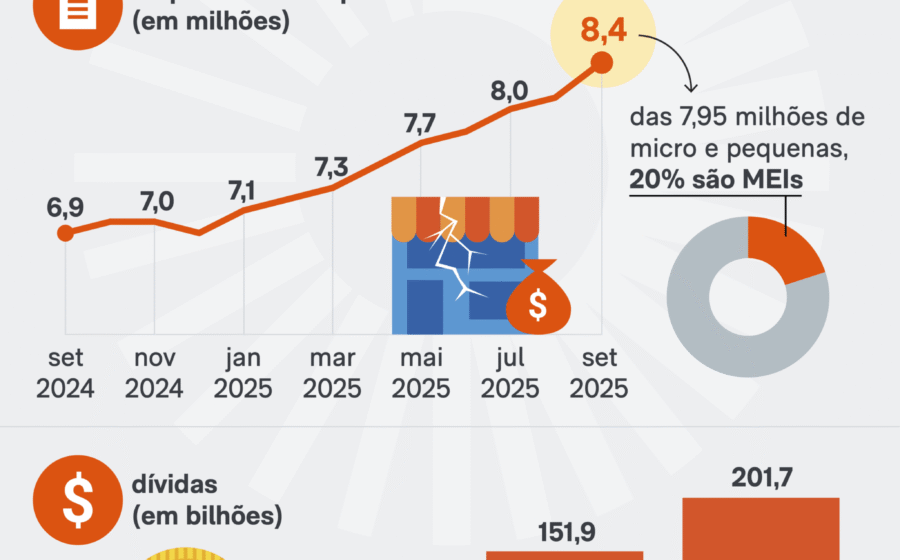
A procura por especialistas em finanças disparou 38% em setembro na comparação com agosto, revelando um movimento silencioso de emergência nos lares e nos caixas das empresas. O avanço de 19% frente a 2023 confirma que não se trata de sazonalidade, mas de mudança estrutural de comportamento.
O gatilho é um número assustador: 83,98 milhões de CPFs negativados em agosto, o maior patamar já registrado pela série histórica dos bureaus de crédito. A pergunta que fica é: quanto desse rombo já contaminou o fluxo de caixa do seu negócio?
O retrato do sufoco financeiro atual
Entre maio e agosto, foram fechados 19,7 milhões de acordos de renegociação, alta de 36% sobre o mesmo intervalo do ano anterior. O volume de acordos sugere que a inadimplência não está estagnada; ela está sendo gerenciada ativamente, muitas vezes com ajuda externa.
Paralelamente, uma pesquisa de opinião mostrou que metade dos brasileiros estourou o orçamento planejado no primeiro semestre. O descontrole não é mais exceção — virou regra para uma fatia expressiva da população economicamente ativa.
Por que o empresário deve monitorar esse dado
Quando famílias e microempreendedores buscam consultoria, o sinal é claro: a autonomia financeira acabou. Isso impacta diretamente a inadimplência de clientes B2B e B2C, o ticket médio do varejo e a capacidade de pagamento de fornecedores.
- Revisão de contratos: Clientes pedem prazos maiores ou descontos para quitar débitos.
- Queda no ticket médio: Orçamentos apertados forçam trocas por versões mais baratas.
- Atraso em cadeia: Fornecedores de pequenos negócios sentem o efeito com 30 a 60 dias de defasagem.
O CEO de uma das maiores plataformas de contratação de serviços do país resume: a procura por planejamento e análise financeira sinaliza que agentes econômicos deixaram de “apagar incêndios” para tentar montar uma estratégia de sobrevivência.
O que esses profissionais entregam na prática
A categoria engloba desde a organização de contas a pagar e receber até a modelagem de cenários de fluxo de caixa para os próximos 12 meses. Para autônomos e PMEs, o foco costuma ser a separação entre pessoa física e jurídica — erro clássico que agrava a crise.
Outro ponto crítico é a renegociação bancária. Consultores experientes acessam linhas de crédito com taxas menores ou alongam perfis de dívida, aliviando a pressão imediata sobre o capital de giro.
Cenários para os próximos trimestres
Com a taxa de juros em patamar restritivo e o mercado de trabalho dando sinais de arrefecimento, a tendência é que a busca por suporte especializado mantenha a curva ascendente. Datas comemorativas do varejo no fim do ano costumam injetar endividamento de curto prazo, o que deve sustentar a demanda por reorganização orçamentária até o primeiro trimestre.
O que observar daqui para frente: a velocidade de conversão dos acordos de renegociação em pagamentos efetivos. Se o índice de retomada cair, o sinal de alerta para o crédito de varejo e para a saúde financeira das PMEs passa de amarelo para vermelho.












