
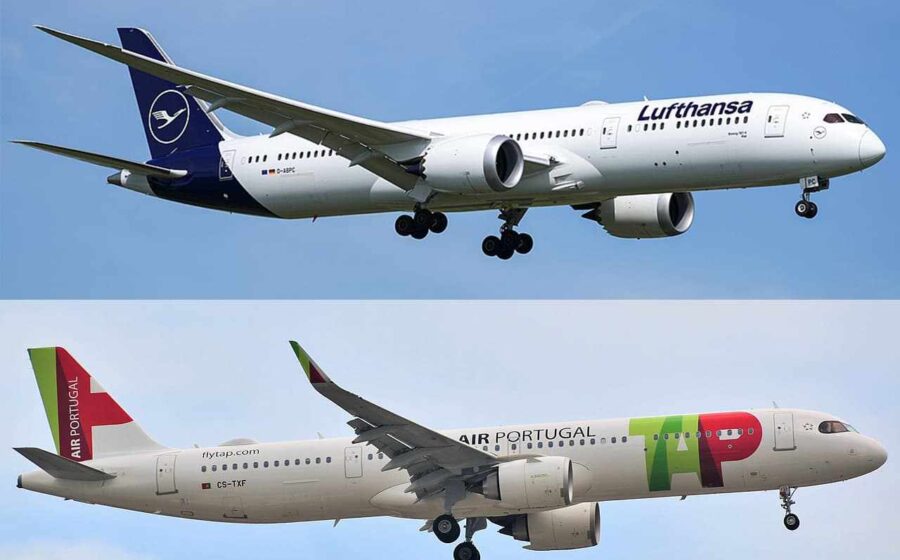
A Lufthansa não esconde o jogo: depois de garantir quase metade da TAP por 1,2 bilhão de euros, o grupo alemão já articula a compra dos 50,1% restantes que pertencem ao Estado português. O diretor financeiro Till Streichert confirmou a intenção nesta quarta-feira (15), sinalizando que a privatização total da companhia aérea portuguesa é apenas uma questão de tempo e negociação.
O movimento transforma Portugal em potencial acionista do gigante europeu, com até 5% do capital da Lufthansa. É uma reviravolta rara: o vendedor vira sócio do comprador, num acordo que promete redesenhar o mapa da aviação no continente.
Como funciona a engenharia financeira do acordo
O governo português selecionou a Lufthansa em detrimento da Air France-KLM para a primeira fase. Os números iniciais são expressivos:
- Valor da fatia inicial (49,9%): 1,2 bilhão de euros (cerca de R$ 6,73 bilhões).
- Participação dos trabalhadores: 5% reservados aos colaboradores da TAP.
- Possível entrada de Portugal na Lufthansa: até 5% do grupo alemão.
Streichert projeta o fechamento total da operação para o primeiro semestre de 2028. A expectativa é gerar 450 milhões de euros em sinergias (R$ 2,52 bilhões), resultado da integração de rotas, frota e sistemas de fidelidade.
Por que Bruxelas deve aprovar sem grandes traumas
O CEO Carsten Spohr classificou a aquisição como uma “combinação perfeita”. O otimismo tem base regulatória: diferentemente da compra da italiana ITA Airways — ainda sob escrutínio da Comissão Europeia por sobreposição de rotas —, a TAP tem malha complementar à da Lufthansa.
O grupo alemão já controla Austrian Airlines, SWISS, Brussels Airlines e a própria ITA. A adição de Lisboa como hub fortalece o Atlântico Sul sem criar monopólios óbvios nos corredores intraeuropeus. Isso acelera o aval antitruste.
O impacto direto para quem voa e investe
Para o passageiro corporativo, a integração ao programa Miles & More e ao Star Alliance tende a simplificar conexões entre Brasil, África e Europa. A TAP é a estrangeira que mais voa para o Brasil; sinergias de malha podem reduzir escalas e ampliar frequências.
Do lado do investidor, a entrada do Estado português no capital da Lufthansa cria um “pilar de estabilidade” político. Governos raramente vendem participações estratégicas em carriers nacionais sem garantir influência de longo prazo.
O que observar nos próximos 12 meses
A transição não é automática. O cronograma até 2028 prevê:
- Aprovação da Comissão Europeia (fase 1).
- Reestruturação de dívida e frota da TAP (em andamento).
- Negociação da fatia remanescente de 50,1% — onde o preço e a governança serão o verdadeiro teste de fogo.
Se a Lufthansa conseguir replicar o modelo aplicado à SWISS — autonomia operacional com gestão centralizada de custos —, a TAP deixa de ser um “problema português” para virar motor de lucro do grupo. O mercado já precificou a primeira etapa; a valorização real virá da execução da segunda.












