
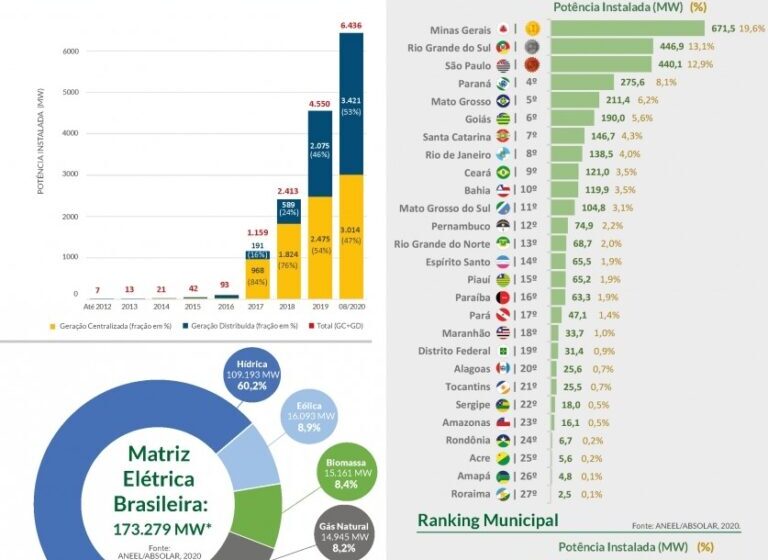
A expansão desenfreada da energia solar conectada à rede deve perder fôlego à medida que os subsídios cruzados forem eliminados. A exceção depende de uma variável que ainda não se concretizou: o colapso no preço das baterias. Entenda o que muda no seu bolso e no mercado.
O choque de realidade nas contas de luz
Até aqui, o crescimento exponencial foi alimentado por uma vantagem tarifária artificial. Com a retirada gradual desse benefício, a equação econômica muda: a viabilidade passa a depender estritamente da adequação técnica ao consumo, não mais da subvenção.
Para o investidor, o sinal é claro: projetos que nasceram para capturar subsídio terão rentabilidade comprimida. O foco migra para onde a geração solar resolve um problema real de custo ou logística.
Onde a solar ainda faz sentido (e dá lucro)
Três nichos mantêm atratividade econômica robusta, independentemente da tarifa de distribuição:
- Amazônia isolada: Substituir diesel por solar + armazenamento transforma subsídio (CCC) em ativo produtivo, viabilizando refrigeração de pescado e agroindústria.
- Irrigação noturna: No campo, o bombeamento diurno para reservatórios elevados bate baterias em custo de capital e manutenção, desde que a topografia ajude.
- Baixa renda urbana: Aquecedores solares de água (mais baratos que fotovoltaico) aliviam a ponta de carga do chuveiro, liberando rede para o ar-condicionado essencial.
O gargalo que ninguém comenta: energia jogada fora
Nas grandes usinas centralizadas, o inimigo não é a falta de sol, mas o excesso simultâneo. O Operador Nacional do Sistema (ONS) tem sido forçado a cortar geração (curtailment) em volumes crescentes nos horários de pico de insolação.
Gargalos de transmissão impedem escoar essa energia. Resultado: receita zero no momento de maior produção. Sem armazenamento ou hibridização com hidrelétricas reversíveis, novos projetos centrais tornam-se financeiramente frágeis.
O divisor de águas: armazenamento
A sobrevivência da solar em escala utility exige ofertar potência e flexibilidade, não apenas energia intermitente. A integração obrigatória com baterias (BESS) ou bombeamento hidráulico deixa de ser opcional para ser condição de viabilidade no Sistema Interligado Nacional (SIN).
Quem ignorar essa transição — de gerador passivo para provedor de serviços de rede — ficará exposto a preços negativos e cortes operacionais frequentes.
O que observar daqui para frente
Monitore três variáveis decisivas para 2025/2026: a curva de preço do kWh de bateria (meta de US$ 100/kWh para virar jogo), o cronograma de leilões de transmissão para escoar o Norte/Nordeste e a regulação da Aneel para remuneração de capacidade e serviços ancilares. O mercado solar brasileiro não vai acabar; ele vai virar gente grande.












