A Lei Complementar 236/2026 redesenhou as regras de interrupção e suspensão da prescrição tributária, mas manteve o quinquênio fatal do CTN. O perigo não está no que mudou, mas no que continua igual: a contagem automática que extingue o crédito enquanto o processo dorme no arquivo.
Entender a nova engenharia dos prazos deixou de ser detalhe técnico para virar questão de sobrevivência financeira. Um erro na data de início ou na classificação da dívida pode custar milhões em cobranças indevidas — ou na perda do direito de receber.
O erro conceitual que custa caro: processo único não é prazo único
A Lei de Execuções Fiscais (LEF 6.830/80) reúne tributos, multas, preços públicos e obrigações contratuais num mesmo rito. Isso não transforma tudo em “dívida tributária” com prescrição de cinco anos. O STJ (Temas 566 a 571) e o STF (Tema 390) são taxativos: a natureza do crédito dita o prazo material; a lei processual apenas organiza os atos.
Na prática, isso significa que:
- Crédito tributário: Prescreve em 5 anos a partir da constituição definitiva (Art. 174, CTN). Antes disso, o que corre é decadência do direito de lançar.
- Dívida não tributária: Segue seu regime próprio (geralmente 5 ou 10 anos), e a inscrição em dívida ativa não “tributariza” a obrigação.
- Os 180 dias do Art. 2º, §3º da LEF: Só suspendem a prescrição para dívidas não tributárias (Súmula 409/STJ), e apenas se a inscrição anteceder a distribuição.
O marco zero: onde a contagem realmente começa
Confundir decadência com prescrição é o atalho para o prejuízo. Para tributos lançados por homologação (ICMS, ISS, Simples Nacional), a Súmula 436/STJ dispensa lançamento posterior. O Tema 383/STJ fixa o dies a quo no dia seguinte ao vencimento ou à declaração — o que for mais recente. No PGDAS-D, a contagem é mensal; a DEFIS anual não posterga nada.
Para IPTU e IPVA notificados regularmente, os Temas 980 e 903/STJ aplicam a mesma lógica: dia seguinte ao vencimento. Parcelamento de ofício sem adesão do contribuinte não interrompe nem reconhece a dívida.
O novo arsenal de interrupção e suspensão (LC 236/2026)
A reforma manteve o quinquênio do caput do Art. 174, mas turbinou o parágrafo 1º com nove incisos de interrupção. Entram em vigor:
- Protesto extrajudicial ou judicial da CDA;
- Instauração de mediação (com retroação à data do requerimento);
- Arbitragem especial tributária/aduaneira (retroativa ao requerimento);
- Sentença extintiva por ausência de devedor/bens — só se a prescrição intercorrente ainda não tiver começado;
- Informação do crédito em falência/liquidação (suspensão até o fim do processo);
- Ato inicial de execução fiscal extrajudicial (condicionado a lei específica).
Atenção: O novo §3º do Art. 174 diz que a prescrição interrompida recomeça do ato interruptivo “ou do último ato do processo para a interromper”. Isso não valida qualquer certidão ou petição infrutífera como novo marco. A interpretação deve respeitar o caráter excepcional da interrupção.
No polo da suspensão (Art. 151, VII a X), destacam-se a transação aceita, o acordo de mediação e a aceitação, pelo Fisco, de seguro garantia ou fiança bancária em execução — este último exigindo conformidade regulamentar, não bastando a mera oferta (diferente do Tema 1.203/STJ, para créditos não tributários).
A prescrição intercorrente: o relógio que corre no escuro
Este é o ponto onde a maioria das empresas perde dinheiro. Segundo os Temas 566-571/STJ e Tema 390/STF:
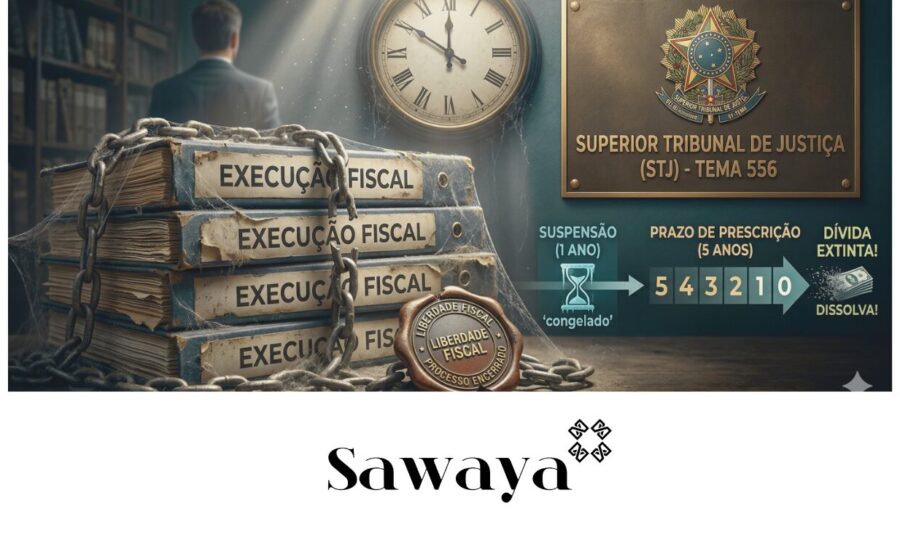
- Cientificada a Fazenda da primeira tentativa infrutífera de achar o devedor ou bens, inicia-se automaticamente a suspensão de 1 ano (Art. 40, LEF).
- Findado o ano, o prazo material (ex: 5 anos) começa a fluir automaticamente, sem necessidade de despacho de arquivamento.
- Não existe “prazo de 6 anos a contar do ajuizamento”. Existe 1 ano de suspensão processual + 5 anos de prescrição material.
Para interromper essa intercorrente, o Tema 568/STJ exige citação efetiva (inclusive por edital) ou constrição patrimonial real. Requerimentos repetidos, pesquisas negativas ou bloqueios frustrados não contam. O REsp 2.174.870/MG (2025) confirmou: bloqueio efetivo satisfaz, mesmo sem penhora final.
Redirecionamento e dívidas não tributárias: campos minados
Incluir sócio ou administrador no polo passivo não segue a idade da execução. O Tema 444/STJ distingue:
- Ilícito anterior à citação da empresa: marco é a diligência citatória.
- Ilícito posterior (dissipação patrimonial): marco é o ato revelador da fraude.
Em ambos, exige-se provar a inércia fazendária no lustro pertinente. O decurso do prazo não substitui a prova do ato ilícito (Art. 135, III, CTN).
Para multas e receitas não tributárias, a colcha de retalhos permanece:
- Multas administrativas federais: 5 anos para executar (Lei 9.873/99, Art. 1º-A); paralisação admin > 3 anos prescreve a ação punitiva.
- Entes subnacionais: Não podem criar prescrição intercorrente admin por analogia (Tema 1.294/STJ).
- Tarifa água/esgoto: Decênio civil (Temas 251-254/STJ).
- FGTS: Quinquênio constitucional (Tema 608/STF).
- Ressarcimento ao SUS: 5 anos da notificação da decisão admin (Tema 1.147/STJ).
Imprescritibilidade: a exceção que não vira regra
Credor público não goza de presunção de eternidade. O STF firmou:
- Decisão do TCU não torna imprescritível o ressarcimento (Tema 899).
- Exceção: ato doloso de improbidade administrativa (Tema 897).
- Dano ambiental: imprescritível a reparação (Tema 1.194), mas a multa admin ambiental prescreve em 5 anos (Súmula 467/STJ).
O que observar daqui para frente: checklist de sobrevivência
A LC 236/2026 não revogou a extinção do crédito pela prescrição consumada (Art. 156, V, CTN). Nenhuma causa interruptiva superveniente ressuscita crédito morto. A vigência imediata da lei não retroage para beneficiar o Fisco em fatos pretéritos sem jurisprudência consolidada.
Sua rotina a partir de agora:
- Mapeie a constituição: Separe lançamento de ofício (decadência) de homologação (prescrição a partir do vencimento/declaração).
- Audite a intercorrente: Em cada execução parada, identifique a data da primeira ciência de frustração da citação/penhora. Some 1 ano + prazo material. Se passou, o crédito está extinto.
- Qualifique os atos interruptivos: Protesto, mediação, arbitragem e execução extrajudicial agora interrompem. Exija comprovação formal nos autos.
- Desconfie de “prazo único”: Não aceite planilhas que somam 6 anos a partir da distribuição. A lei não autoriza essa ficção.
- Exija eficácia: Bloqueio judicial efetivo interrompe a intercorrente; pedido de bloqueio negado ou frustrado, não.
A segurança jurídica exige reconstruir a história de cada parcela: título, causa, ciência, atos eficazes. Quem trata prescrição como subtração de datas assume o risco de pagar dívida inexistente — ou deixar de cobrar a que ainda vive.