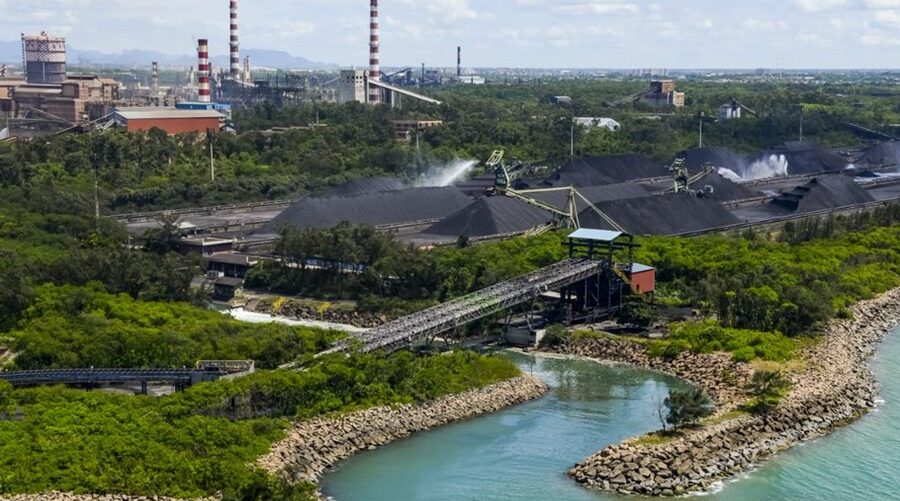
A ArcelorMittal sinalizou que mantém o plano de injetar mais de R$ 10 bilhões no país nos próximos anos, aliviada pela queda de 17,6% nas importações de aço no primeiro semestre. A medida antidumping contra China e Índia surtiu efeito imediato, mas o CEO Jorge Oliveira adverte: a fatia de mercado externo ainda está acima do limite histórico de segurança. O que falta para a indústria nacional respirar de vez?
O choque das importações e a resposta do governo
Até o início de 2024, o aço importado respondia por mais de 25% do consumo interno, nível considerado insustentável pelo setor. Após investigação, o governo aplicou direitos antidumping por até cinco anos sobre produtos chineses e indianos. O resultado apareceu rápido: nos oito primeiros meses, a participação caiu para cerca de 16%.
“Ajudaram sim. O pragmatismo começou a surtir efeito”, resume Oliveira. Apesar do alívio, a meta histórica de 10% de participação importada permanece distante. A diferença atual ainda pressiona margens e decisões de expansão.
Resultados financeiros mostram fôlego, mas setores divergem
O Brasil é o segundo maior mercado do grupo, atrás apenas dos EUA. No segundo trimestre, a receita local saltou 12,2% na comparação trimestral, atingindo US$ 3,15 bilhões. O Ebitda acompanhou a alta, crescendo 20% para US$ 401 milhões.
A exposição setorial, porém, revela contrastes:
- Construção civil (37% da receita): enfrenta juros altos e custos elevados.
- Automotivo (25%): sofre com a entrada de veículos chineses que trazem kits de peças prontos, sem demandar aço nacional.
- Bens de capital (15%): mantém demanda mais estável.
Onde o dinheiro vai ser aplicado
Metade do novo aporte (R$ 5 bilhões) vai para a unidade de Tubarão, na Serra (ES). Serão instalados um laminador de tiras a frio e uma linha de revestimento contínuo com capacidade para 560 mil toneladas/ano. A previsão de partida é 2030, focada em produtos de alto valor agregado para auto, construção e linha branca.
No Nordeste, a usina do Pecém (CE) passa por estudos finais de viabilidade para sair da produção de placas (semiacabado) para bobinas acabadas. A ideia é abastecer diretamente o mercado interno, reduzindo a dependência logística do Sudeste.
O “Custo Brasil” e a agenda de longo prazo
Para Oliveira, a equação da importação é apenas uma variável. O executivo lista três pilares que definem a competitividade real, independentemente de quem ocupe o Planalto:
- Redução estrutural do Custo Brasil (tributação, burocracia, logística).
- Preço competitivo do gás natural para a cadeia produtiva.
- Energia elétrica mais barata, apesar da matriz renovável.
“Isso deve ser uma agenda de Estado”, diz. Ele vê a reforma tributária — com transição entre 2029 e 2032 — como vetor positivo para simplificar impostos, reduzir cumulatividade e beneficiar exportações.
O que observar daqui para frente
O próximo marco é a consolidação da participação importada na faixa de 10%. Se o patamar se mantiver, a ArcelorMittal acelera os desembolsos em Tubarão e dá sinal verde definitivo para Pecém. Caso contrário, o cronograma de 2030 pode deslizar. O investidor deve monitorar dois indicadores nos próximos balanços: a evolução do market share nacional e a execução do Capex físico nas duas usinas. A reforma tributária, se aprovada sem grandes desidratações, remove a última grande incerteza macro para o setor.