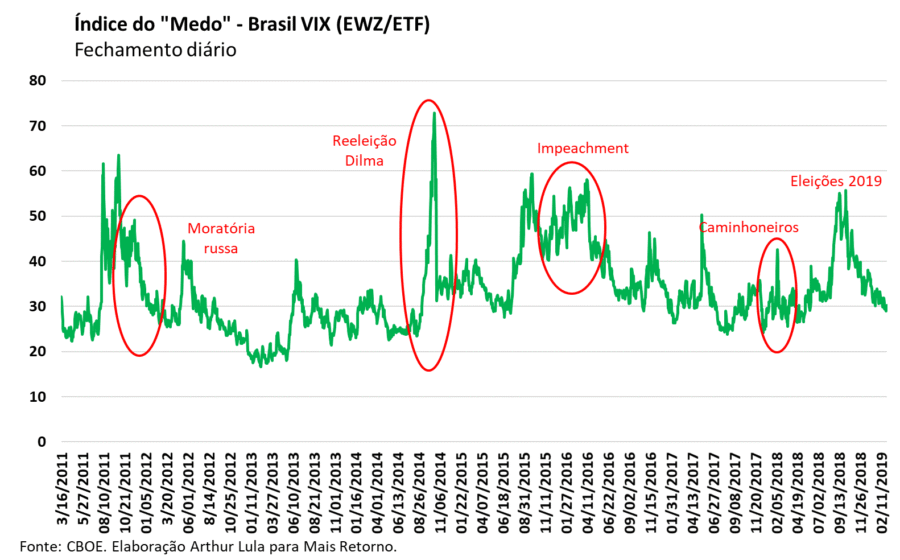
O “índice do medo” brasileiro acaba de furar o teto histórico de 32 pontos, patamar que, pela metodologia do indicador, sinaliza turbulência severa. Para o mercado, não é apenas um número: é o termômetro de que a incerteza saiu do radar e entrou na precificação dos ativos.
O salto ocorre em meio a ruídos fiscais, juros reais elevados e um cenário externo que ainda não definiu o ritmo de cortes nos EUA. A combinação empurrou a volatilidade implícita para níveis vistos apenas em crises agudas.
O que o número 32 esconde por trás da sigla
O IVIBR — Índice de Volatilidade Implícita do Brasil — mede o prêmio que investidores exigem para segurar opções de Ibovespa nos próximos 30 dias. Acima de 30 pontos, a leitura técnica aponta para expectativa de movimentos bruscos, seja para cima ou para baixo.
Na prática, quem vende proteção (put) passa a cobrar caro; quem compra, aceita pagar o prêmio. O resultado: custos de hedge disparam e estratégias de alocação ficam mais caras.
Impacto direto no bolso do investidor
- Fundos multimercado: gestores reduzem exposição direcional e aumentam caixa ou posições neutras.
- Estruturados e COEs: custos de emissão sobem, tornando captações menos atrativas.
- Pequenos investidores: opções de venda (puts) ficam proibitivas para proteção de carteira.
Mas o efeito mais relevante aparece no custo de capital das empresas.
Por que as companhias vão sentir antes do mercado acionário
Emissões de debêntures e CRAs/CRIs precificam o risco-país via curva de juros futuros. Com o IVIBR acima de 32, a inclinação da curva acentua-se: prazos longos exigem prêmios cada vez maiores. Projetos de expansão, aquisições e até rolagem de dívida tornam-se mais onerosos.
Setores intensivos em capital — infraestrutura, energia, saneamento — são os primeiros a repassar o custo ao consumidor ou adiar investimentos.
Cenários para os próximos 30 dias
Três variáveis ditam se o índice recua ou sustenta o patamar:
- Fiscal: avanço (ou travamento) do arcabouço e metas de resultado primário.
- Externo: decisão do Fed em novembro e discurso de Powell sobre “higher for longer”.
- Política local: tramitação de pautas sensíveis no Congresso e ruídos eleitorais antecipados.
Se duas dessas frentes piorarem simultaneamente, 35 pontos deixam de ser hipótese remota.
O que observar daqui para frente
Monitore a curva de volatilidade a termo (VIX Brasil para 60 e 90 dias). Se o termo alongado permanecer acima de 28, o mercado precifica crise prolongada, não evento pontual. Para quem gere caixa ou aloca em renda fixa prefixada, a janela de travamento de taxas longas pode estar se fechando — ou, inversamente, abrindo oportunidade em indexados a IPCA com prêmio real acima de 6,2% a.a. Ajuste a duração da carteira conforme seu horizonte e tolerância a drawdown.