O crédito imobiliário lastreado na poupança bateu R$ 16,97 bilhões em agosto, um salto de 46,6% sobre 2025, apesar de a caderneta registrar saques recordes. Como os bancos mantêm o fôlego com o cofre vazio?
A resposta está na mudança silenciosa da engenharia de funding do setor, e os números da Abecip revelam um cenário de contrastes que todo investidor precisa monitorar.
O maior agosto em 25 anos
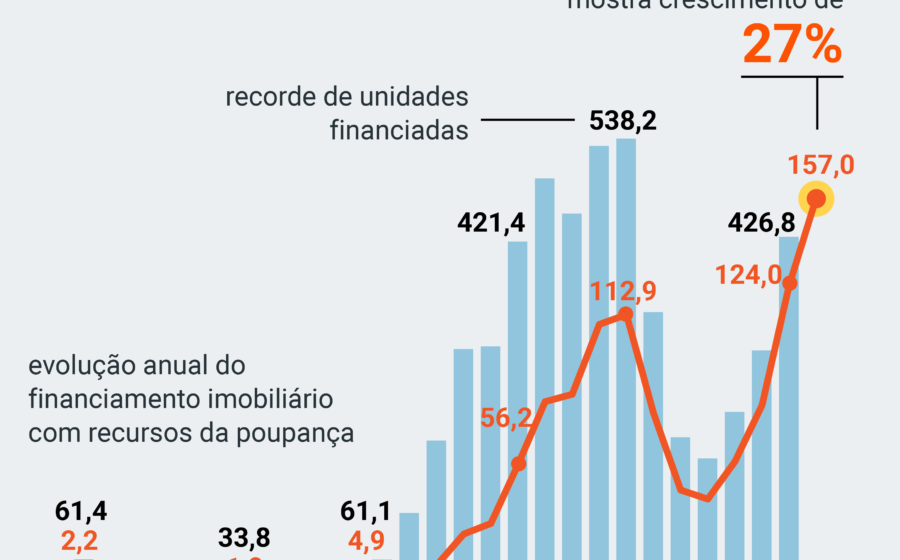
O volume financiado pelo SBPE (Sistema Brasileiro de Poupança e Empréstimo) no mês passado foi o terceiro melhor para um agosto em um quarto de século. No acumulado do ano, já somam R$ 132,5 bilhões, alta de 37,5% frente a igual período de 2025.
Em 12 meses, a concessão alcançou R$ 192,4 bilhões, crescimento de 20,2%. Em unidades, foram 46,8 mil imóveis financiados apenas em agosto — queda mensal de 19%, mas avanço anual de 27,5%, marcando o sexto melhor agosto da série histórica.
A sangria que não para
Enquanto o crédito acelera, a poupança tradicional encolhe. Em agosto, os saques superaram os depósitos em R$ 9,5 bilhões, mais que o dobro da saída vista um ano antes. O saldo total caiu para R$ 757,2 bilhões, recuo de 0,62% no mês e 0,63% em 12 meses.
Nos oito primeiros meses de 2026, a captação líquida negativa soma R$ 47 bilhões. Embora represente leve melhora ante os R$ 48,3 bilhões de 2025, o fluxo segue pressionado pela Selic elevada e pela migração para alternativas mais rentáveis.
Desaceleração mensal, força anual
O volume de agosto recuou 19% frente a julho, sinalizando acomodação natural após picos recentes. Ainda assim, o patamar permanece historicamente elevado. A quantidade de imóveis financiados de janeiro a agosto saltou 35,9%, totalizando 384,6 mil unidades. Em 12 meses, 559,2 mil famílias acessaram o crédito via SBPE.
- Volume agosto/26: R$ 16,97 bi (+46,6% a/a)
- Acumulado 2026: R$ 132,5 bi (+37,5% a/a)
- Imóveis em agosto: 46,8 mil (+27,5% a/a)
- Saldo poupança: R$ 757,2 bi (-0,63% a/a)
O colapso do funding livre
Aqui está a peça-chave do quebra-cabeça: operações com recursos livres dos bancos despencaram. Em agosto, somaram apenas R$ 1,31 bilhão, tombo de 63,3% na comparação anual. No ano, a retração é de 33,9%, com 62,1 mil unidades financiadas — queda de 35,5%.
Os grandes bancos estão priorizando o crédito direcionado (SBPE), que carrega exigibilidade de 65% da captação da poupança e custos de funding mais previsíveis, em detrimento do crédito livre, mais sensível ao custo de captação no mercado aberto.
Preços em alta real de dois dígitos
A demanda aquecida empurra os preços. O IGMI-R, índice da Abecip para imóveis residenciais, acumula alta de 14,73% em 12 meses até agosto. Descontado o IPCA, a valorização real beira 10,09% — um prêmio expressivo que reforça o imóvel como hedge, mas eleva a barreira de entrada para novos compradores.
O que observar daqui para frente
A sustentabilidade desse ciclo depende de duas variáveis: a capacidade dos bancos de reciclar o funding direcionado sem a poupança como âncora única e o comportamento da inadimplência em um cenário de juros altos e preços recordes. Se a captação líquida da poupança não reverter o sinal negativo, a pressão por novas fontes — como LCI, CRI ou securitização — será inevitável para manter o crédito fluindo em 2027.