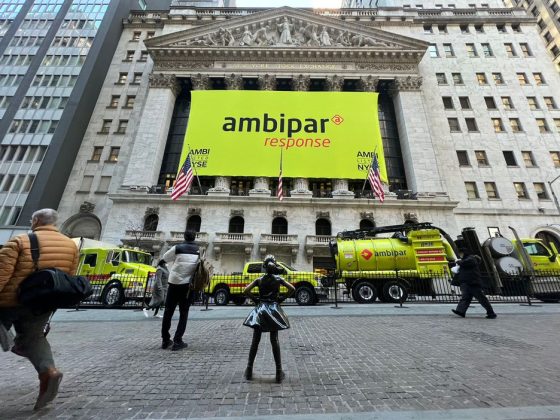
A Justiça americana validou a recuperação judicial brasileira como o processo central da Ambipar, impedindo que bancos transferissem o controle da empresa para credores internacionais. A sentença saiu nesta segunda-feira (28) em Houston e muda radicalmente o jogo para quem tem dinheiro preso no grupo.
O juiz Alfredo Pérez classificou o caso do Rio de Janeiro como “processo estrangeiro principal”. Mas por que essa definição técnica vale bilhões para os acionistas?
O golpe que os bancos tentaram — e falharam
Um consórcio com Banco do Brasil, Bradesco, Santander, ABC Brasil, Sumitomo Mitsui e um fundo de direitos creditórios queria manter viva a ação nos EUA. A estratégia era clara: usar o Chapter 11 para forçar a entrega das ações aos credores.
Pela lei americana, se os donos não pagam 100% da dívida, perdem a empresa. No Brasil, a regra permite manter o controle mesmo com haircut nos débitos.
A Opportunity, dona de 24% da subsidiária Emergency Response, acusou o controlador Tércio Borlenghi Jr. de uso indevido do poder. O juiz considerou o argumento prematuro.
O que a decisão protege na prática
- Participação dos sócios: 48,18% da holding listada na B3 ficam intactos.
- Dívida total: R$ 13,3 bilhões renegociados sob a lei brasileira.
- Títulos verdes: US$ 1,05 bilhão emitidos em Luxemburgo; 53,8% dos detentores já assinaram acordo (juros de 9,9% a 10,9% a.a.).
- Novos papéis: US$ 925 milhões em títulos garantidos para substituir os atuais.
A consolidação substancial — que junta holding e operadoras numa única fila de credores — também foi validada. Pérez afirmou que o instituto existe nos EUA e diferenças processuais são irrelevantes.
Por que a crise explodiu em setembro
Tudo começou com a renúncia de um diretor financeiro. O Deutsche Bank exigiu garantias extras em swaps cambiais. Em efeito dominó, outros bancos notificaram supostos descumprimentos contratuais.
A Ambipar correu ao Rio, conseguiu cautelar e, em outubro, protocolou a recuperação. A assembleia de credores que votaria o plano está parada por liminar do STJ, a pedido dos próprios bancos.
O que observar daqui para frente
O Chapter 11 foi suspenso, não extinto. Credores insatisfeitos ainda poderão questionar nos EUA os termos finais do plano brasileiro quando ele for submetido a reconhecimento.
Três pontos decidem o desfecho nos próximos meses: a derrubada da liminar do STJ para realizar a assembleia, a adesão dos credores que ficaram fora do acordo dos green bonds e a capacidade da Ambipar de gerar caixa operacional enquanto a briga judicial continua. Quem acompanha o caso deve monitorar o caixa livre da Emergency Response — é ela que sustenta a estrutura toda.