O BTG Pactual acaba de conquistar a licença bancária plena no Peru, transformando 14 anos de atuação restrita a investimentos em uma plataforma completa de serviços financeiros. A autorização do regulador local abre caminho para captação de depósitos, crédito direto e produtos de varejo no país andino. Mas o verdadeiro alcance desse movimento só aparece quando se olha o tabuleiro regional.
Até aqui, a operação peruana funcionava como banco de investimento, corretora e gestora de recursos — sem acesso ao funding de varejo. A mudança altera a equação de custo de capital e permite ao banco competir de igual para igual com incumbentes locais. O próximo parágrafo revela por que o timing não foi por acaso.
O momento escolhido a dedo
O Peru vive um ciclo de estabilização macroeconômica após anos de turbulência política. A inflação convergiu para a meta de 2% ao ano, a taxa básica (referencial) caiu para 5,25% em setembro e o risco-país recuou aos menores níveis desde 2019. Para um banco que vive de spread e alavancagem, o cenário é sob medida.
Além disso, o sistema financeiro peruano concentra 82% dos ativos em quatro grandes instituições locais. A penetração de crédito ao PIB ainda ronda 35%, ante 60% no Chile e 55% no México. O espaço para ganhar market share sem guerra de preços predatória existe — e o BTG sabe operar em nichos de alta renda e corporate banking sofisticado.
O que muda na prática para o negócio
- Funding próprio: captação em soles reduz dependência de linhas externas e hedge cambial.
- Cross-sell: base de clientes de wealth management passa a acessar crédito estruturado e conta-corrente.
- Balanço: ativos ponderados pelo risco (RWA) tendem a crescer com carteira de empréstimos, mas ROE melhora se spread médio superar 4,5%.
A gestão não divulgou projeções de lucro para a nova unidade, mas analistas estimam que o Peru possa responder por 8% a 10% do resultado consolidado da América Latina em três anos. A operação atual já contribui com cerca de 5% da receita regional, sem licença bancária.
Estratégia regional: o tabuleiro maior
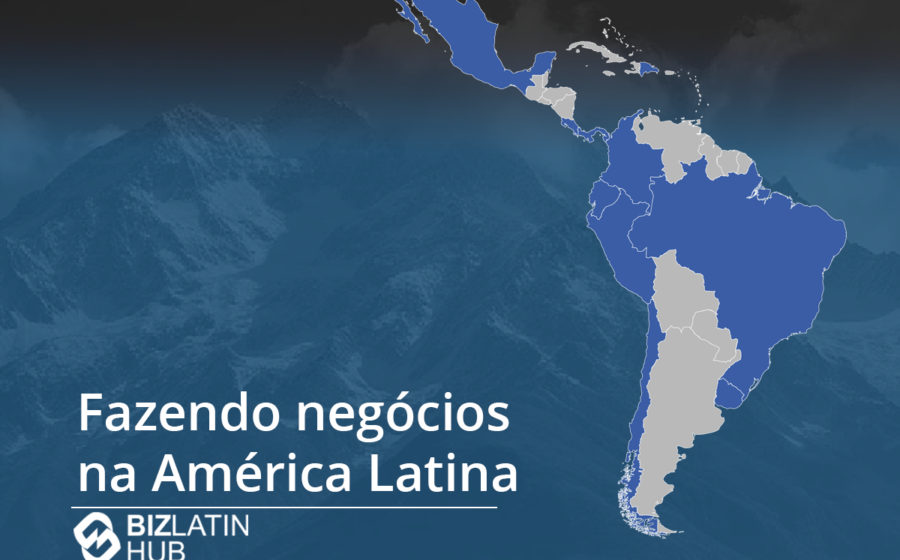
A licença peruana é a terceira conquista de “banco pleno” do BTG fora do Brasil, seguindo Chile (2018) e Colômbia (2022). No México, a instituição opera via parceria com o banco local Banorte. O padrão é claro: entrar como investment bank, ganhar reputação e só então pedir licença completa quando o ambiente regulatório e macroeconômico favorece.
Essa abordagem em etapas reduz risco regulatório e permite testar apetite local antes de comprometer capital pesado. No Peru, os 14 anos de presença serviram para mapear 1,2 mil clientes corporate e de alta renda — base que agora pode ser monetizada com produtos de balanço.
Riscos que o investidor deve monitorar
Não há expansão sem fricção. A supervisão bancária peruana (SBS) exige índices de capital mais conservadores que o Basel III padrão: mínimo de 10% de Tier 1 contra 8% internacional. Isso consome capital no curto prazo. Outro ponto: a judicialização de cobranças no Peru é notoriamente lenta, o que eleva provisionamento em cenários de deterioração de crédito.
Por fim, a exposição cambial. Embora o funding em soles mitigue o risco, a carteira de créditos em dólares a exportadores locais cria descasamento natural. O BTG tem histórico de gestão de risco sofisticada, mas o tamanho da nova carteira será o teste real.
O que observar daqui para frente
Três sinais dirão se a aposta peruana acelera ou estanca: (1) evolução dos depósitos de varejo nos próximos quatro balanços trimestrais — meta interna não divulgada, mas acima de 15% ao ano seria forte; (2) índice de inadimplência (NPL) da nova carteira corporate, que deve ficar abaixo de 2% para validar a tese de risco controlado; (3) eventual aquisição de fintech ou carteira de varejo para ganhar escala sem depender só de crescimento orgânico. Se os dois primeiros indicadores confirmarem a tese, o Peru deixa de ser “opção de crescimento” e vira motor de resultado recorrente para o conglomerado.