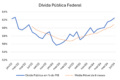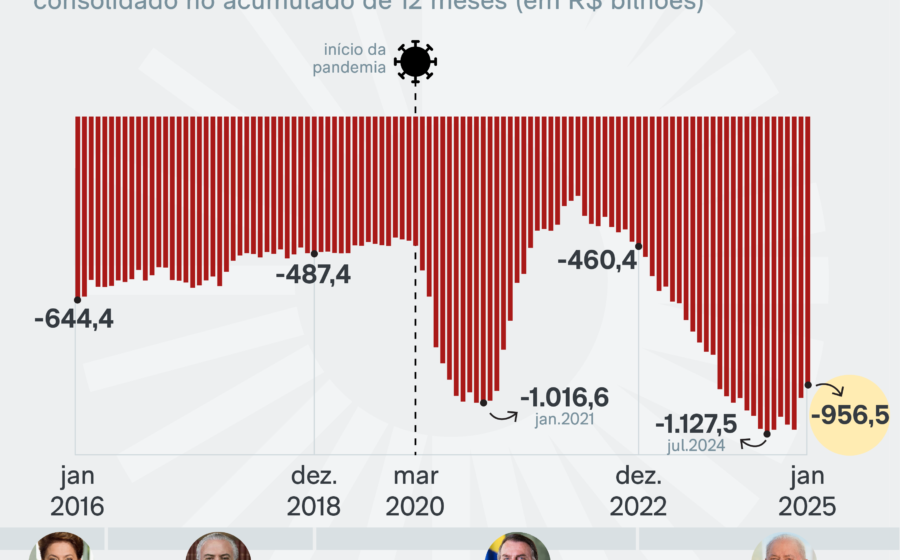
A trajetória da dívida pública brasileira deve mudar de patamar a partir de 2027: sem ajuste fiscal adicional, o ritmo de expansão saltará dos atuais 2,8% do PIB ao ano para algo acima de 4% anuais. A conta chega no momento em que a economia perde o fôlego que mascarou o problema nos últimos quatro anos.
Três forças empurram esse cenário ao mesmo tempo. Entender cada uma delas é essencial para quem precifica risco Brasil ou planeja investimentos de longo prazo.
O trio que piora a equação fiscal
Primeiro, o ponto de partida: a dívida bruta encerrará 2026 cerca de 12 pontos percentuais do PIB acima do nível de fim de 2022. Segundo, o custo de carregar esse estoque subiu — grande parte foi contratada durante a pandemia, com juros baixos, e vem sendo rolada a taxas reais muito maiores. Terceiro, o denominador da fração vai crescer menos: a taxa de desemprego, que caiu de 8,5% para 5,5% entre 2023 e 2025, não tem espaço para repetir o feito.
O crescimento recente foi extensivo, puxado pela redução de ociosidade, não por ganhos de produtividade. Sem mão de obra ociosa para absorver, o PIB potencial freia.
Por que o mercado subestimou o ciclo — e o que muda agora
Analistas erraram sistematicamente tanto o PIB quanto o desemprego no quadriênio atual. A surpresa positiva no crescimento e no emprego criou uma sensação de conforto que não se sustenta olhando para a frente. Com o mercado de trabalho apertado, a expansão da oferta depende de investimento e inovação, variáveis que não respondem no curto prazo.
Resultado: a dinâmica da dívida se deteriora mesmo que o arcabouço fiscal atual seja executado à risca.
A proposta de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo recente, Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB ao fim de um mandato. A divisão: um terço via receita, dois terços via despesa.
- Lado da receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Lado da despesa: desindexar piso previdenciário e benefícios sociais do salário mínimo; atrelar pisos constitucionais de saúde e educação ao mesmo indexador do arcabouço.
Essas duas medidas atacam a raiz do crescimento do gasto primário obrigatório — condição necessária para que o juro real caia de forma sustentável.
A mecânica do juro real no Brasil
A taxa básica reflete o impacto do setor público sobre o balanço entre oferta e demanda agregada. Quando o gasto primário obrigatório cresce acima do potencial da economia, o Estado injeta demanda mais rápido do que a capacidade produtiva acompanha. O Banco Central responde elevando a Selic real.
Sem conter a expansão automática das despesas obrigatórias, mesmo um superávit de 2% do PIB não impede a escalada da dívida.
O que observar daqui para frente
A uma semana da eleição, o debate público ignora a aritmética fiscal. O conflito distributivo real está na composição do Orçamento: quais gastos serão comprimidos, quais benefícios tributários serão revistos e se haverá espaço político para desindexar o salário mínimo da previdência.
Para o investidor, o sinal de alerta está no spread entre a curva de juros reais e a taxa de crescimento potencial. Enquanto a discussão eleitoral focar em temas laterais, a probabilidade de um ajuste reagido — mais doloroso e desordenado — aumenta. Acompanhe a tramitação das PECs de desindexação e a execução do arcabouço no primeiro semestre de 2027: serão os primeiros testes de credibilidade do próximo governo.