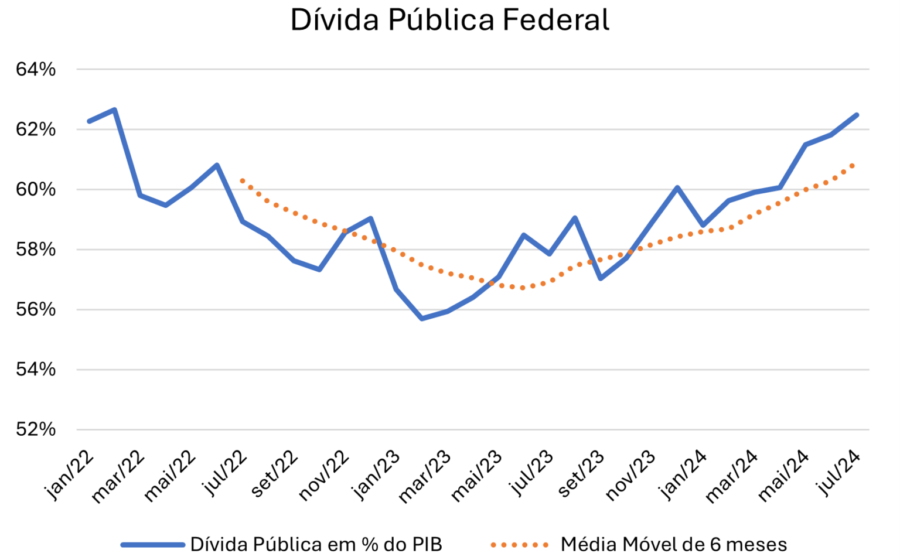
A dívida pública brasileira caminha para crescer acima de 4% do PIB ao ano no próximo mandato presidencial se o governo se limitar a executar o arcabouço fiscal atual. O ritmo praticamente dobra em relação aos 2,8% anuais projetados para o quadriênio que se encerra em 2026.
O cenário expõe uma armadilha silenciosa: o alívio momentâneo nos juros da dívida antiga acabou, o estoque está 12% do PIB maior que em 2022 e a economia perde o motor do crescimento “fácil”. A conta chega justamente quando o debate eleitoral ignora o tema.
Os três pilares da deterioração
A aceleração não é especulação; decorre de uma mecânica clara. Primeiro, o estoque herdado: a dívida bruta fechou 2024 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Segundo, o custo de rolagem: os títulos emitidos na pandemia com juros próximos de zero venceram e foram refinanciados na Selic atual, encarecendo o serviço da dívida. Terceiro, o freio no PIB: o desemprego caiu de 8,5% para 5,5% — um piso histórico que impede repetir o crescimento extensivo dos últimos anos.
Em resumo: a dívida é maior, mais cara e o denominador (PIB) crescerá menos. A equação fecha no vermelho.
Por que o crescimento não salva mais
Economistas erraram sistematicamente as previsões de atividade e desemprego entre 2022 e 2025. A surpresa positiva, porém, esgotou a ociosidade da economia. O avanço recente veio da reativação de capacidade ociosa, não de ganhos de produtividade.
Como a taxa de desemprego dificilmente cairá de 5,5% para 2,5%, o impulso “grátis” desaparece. O crescimento potencial tende a ser inferior ao observado no quadriênio atual, removendo a única variável que mascarava a dinâmica explosiva da dívida.
A receita de Salto e Pellegrini: 2% de superávit em quatro anos
Em artigo n’O Estado de S. Paulo, Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: dois terços pelo lado da despesa, um terço pela receita.
- Receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvincular piso da previdência e benefícios sociais do salário mínimo.
- Despesa: indexar pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Essas duas últimas medidas são consideradas indispensáveis para desacelerar o gasto primário obrigatório — condição prévia para a queda do juro real estrutural.
O elo perdido: gasto obrigatório e taxa de juros
A lógica é direta. Quando o gasto primário obrigatório cresce acima do PIB potencial, o setor público injeta demanda num ritmo que a oferta não acompanha. O Banco Central reage elevando a Selic para conter a inflação.
Portanto, mesmo com superávit de 2%, a dívida não estabiliza se o juro real não cair. E o juro real não cai enquanto a trajetória do gasto obrigatório não for domada. É uma engrenagem: controle de despesa → juro menor → serviço da dívida menor → dinâmica sustentável.
O elefante na sala na véspera da eleição
Faltando dias para o pleito de 2026, o debate público gira em torno de escândalos bancários, decisões do STF e simbologias religiosas. O conflito distributivo real — quem paga a conta do Tesouro e como — permanece nas entrelinhas dos programas de governo.
O que observar daqui para frente: a capacidade do próximo presidente de articular uma base que aprove a desindexação de benefícios do salário mínimo e a revisão de benefícios tributários concentrados nas classes de renda mais alta. Sem isso, a projeção de 4% ao ano deixa de ser risco e vira rota de voo.