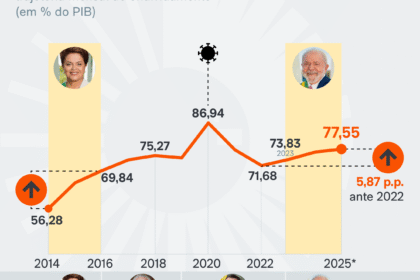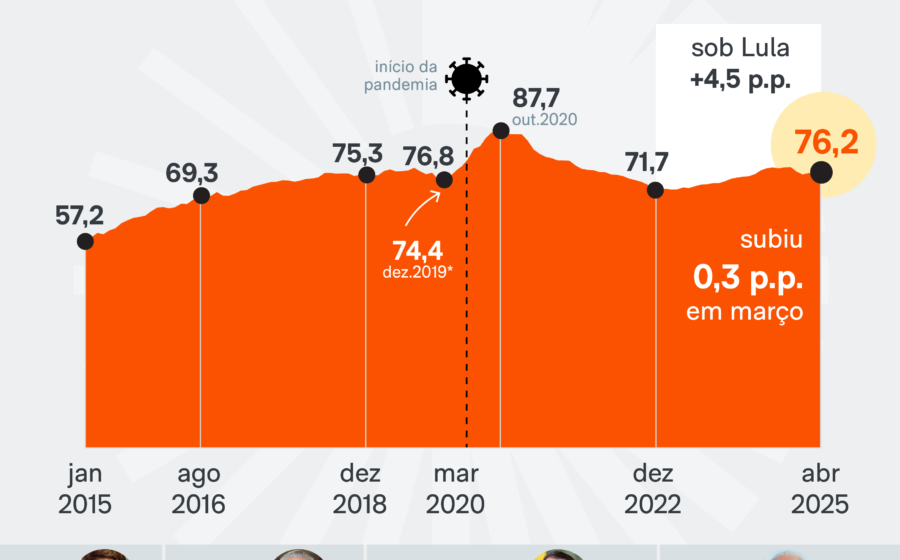
A dívida pública brasileira deve acelerar seu ritmo de expansão para patamares superiores a 4% do PIB ao ano no próximo mandato presidencial, quase dobrando a velocidade atual de 2,8% ao ano. A conta chega num momento em que o espaço para manobras fiscais encolheu e o ciclo virtuoso do mercado de trabalho se esgotou. O resultado é uma armadilha de juros altos que exige respostas imediatas, não promessas de campanha.
Os três pilares da deterioração fiscal
A projeção não é especulação: ela decorre de uma equação mecânica com três variáveis já contratadas. A primeira é o ponto de partida. O endividamento bruto fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível registrado no fim de 2022. Partir de uma base mais alta significa que qualquer taxa de juro incide sobre um estoque maior.
A segunda variável é o custo da rolagem. Grande parte da dívida emitida durante a pandemia carregava juros reais negativos ou próximos de zero. Esses títulos venceram e foram refinanciados nos últimos dois anos com a Selic em dois dígitos. O custo médio da dívida, portanto, subiu estruturalmente.
O terceiro fator é o denominador da equação: o crescimento do PIB. A expansão econômica dos últimos anos foi “extensiva”, puxada pela queda da ociosidade e pela redução do desemprego de 8,5% para 5,5%. Com a taxa de desocupação próxima do piso histórico, não há mais de onde tirar mão de obra ociosa para sustentar o mesmo ritmo de expansão.
O fim do ‘bônus’ do mercado de trabalho
Os modelos econométricos erraram sistematicamente ao subestimar tanto o PIB quanto a queda do desemprego entre 2023 e 2025. A surpresa positiva, contudo, mascarou um problema de fundo: a produtividade não acompanhou o emprego. Crescemos porque colocamos gente para trabalhar, não porque cada trabalhador produz mais.
Nos próximos quatro anos, a aritmética inverte. Não há espaço para o desemprego cair de 5,5% para 2,5%; a tendência natural é de estabilidade ou leve alta. Sem o empurrão do fator trabalho, o PIB potencial desacelera, reduzindo a receita tributária e aumentando a razão dívida/PIB mesmo sem novos déficits primários.
A receita de 2% de superávit: o que propõem Salto e Pellegrini
Em artigo recente no Estadão, os economistas Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão é assimétrica: um terço via receitas, dois terços via despesas. Veja os pilares:
- Receitas: corte linear de 23,5% nos gastos tributários (benefícios fiscais), incluindo a revisão da dedução integral de despesas médicas no IRPF.
- Despesas obrigatórias: desvinculação do piso da Previdência e de benefícios sociais do salário mínimo.
- Pisos constitucionais: indexação dos mínimos de saúde e educação pelo mesmo parâmetro do arcabouço fiscal (limite de 2,5% real ao ano).
Por que o gasto obrigatório dita a Selic
A lógica é direta: quando o gasto primário obrigatório cresce acima do potencial da economia, o setor público injeta demanda num ritmo que a oferta não consegue acompanhar. O Banco Central reage elevando a taxa real de juros para conter a inflação.
Portanto, mesmo que o governo alcance o superávit de 2% do PIB, a dívida não estabiliza se a taxa de juro real não cair. E o juro real só cai se a trajetória do gasto obrigatório for alterada. As duas medidas propostas — desindexação do mínimo e nova regra para pisos de saúde/educação — são consideradas condições necessárias para quebrar esse ciclo.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalos bancários e disputas judiciais, enquanto a dinâmica explosiva da dívida permanece na tela de radar de poucos analistas. O investidor e o empresário devem monitorar três sinais concretos nos primeiros 100 dias do novo governo: a disposição política para mexer na indexação do salário mínimo, a apresentação de um projeto de revisão de benefícios fiscais e a sinalização do Banco Central sobre a taxa neutra de juros diante do novo regime fiscal. Sem movimento nesses eixos, a trajetória de 4% ao ano deixa de ser projeção e vira destino.