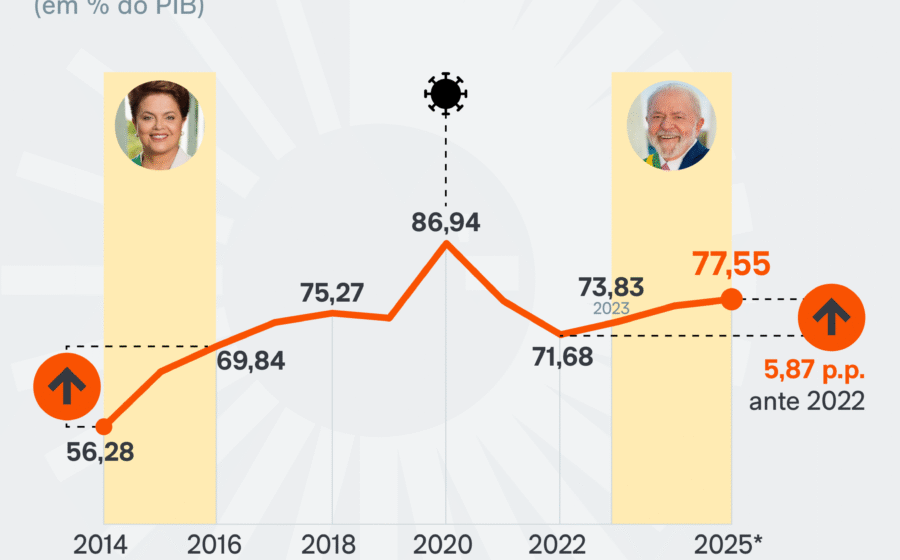
A trajetória da dívida pública brasileira está prestes a mudar de patamar: a projeção salta de 2,8% do PIB ao ano no mandato atual para mais de 4% no próximo quadriênio, caso não haja esforço fiscal extra. O cenário expõe um risco direto para juros, câmbio e capacidade de investimento. A conta chega justamente quando a margem de manobra econômica se estreita.
O salto assustador na trajetória da dívida
Nos quatro anos que se encerram em 2026, a dívida bruta cresce a um ritmo de 2,8 pontos percentuais do PIB anualmente. Para o período seguinte, 2027 a 2030, a dinâmica se deteriora de forma expressiva: a projeção aponta para uma expansão superior a 4% do PIB por ano, considerando apenas a execução do arcabouço fiscal vigente. Essa aceleração não é um detalhe técnico; ela determina o custo de capital de toda a economia.
Os três pilares da tempestade perfeita
A degradação não tem causa única. Três vetores atuam simultaneamente para empurrar a relação dívida/PIB para uma espiral mais íngreme:
- Estoque maior: a dívida fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022.
- Custo mais caro: a rolagem da dívida contratada na pandemia — quando juros eram mínimos — ocorreu nos últimos anos a taxas substancialmente superiores.
- Crescimento menor: a expansão econômica dos próximos anos tende a ser mais fraca que a observada entre 2023 e 2026.
Por que o crescimento vai frear
O ciclo virtuoso recente tem data para acabar. A taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025, surpreendendo todo o mercado. Esse choque de oferta de mão de obra permitiu crescer acima do potencial reduzindo ociosidade — um crescimento “extensivo”, sem ganhos de produtividade. Com o desemprego já em piso histórico, não há espaço para nova queda equivalente; a tendência é estabilidade ou leve alta, travando o motor do PIB.
A conta que o mercado cobra: juros reais e gasto obrigatório
Quando o gasto primário cresce acima do potencial da economia, o setor público injeta demanda mais rápido do que a capacidade produtiva responde. O resultado imediato é a elevação da taxa de juros real. Sem derrubar o juro real, a dívida não se estabiliza — mesmo com superávit primário de 2% do PIB, meta proposta por Felipe Salto e Josué Pellegrini em plano recente.
Duas medidas que mudam o jogo
A proposta de ajuste prevê 2% do PIB de superávit em quatro anos (um terço via receita, dois terços via despesa). No lado da despesa, duas mudanças estruturais são consideradas indispensáveis para reduzir a inércia do gasto obrigatório:
- Desvincular o piso dos benefícios previdenciários e assistenciais do salário mínimo.
- Indexar os pisos constitucionais de saúde e educação pelo mesmo parâmetro do arcabouço fiscal.
Sem essas alterações, a rigidez orçamentária impede que o resultado primário melhore na velocidade necessária para aliviar o custo da dívida.
O que observar daqui para frente
A equação é política: a uma semana da eleição, o debate público ignora a aritmética do Tesouro. Para o investidor e o gestor, os sinais a monitorar são claros: a disposição do próximo governo para tocar nas indexações obrigatórias, a execução efetiva da revisão de gastos tributários (como a dedução integral de saúde no IRPF) e a trajetória da taxa de desocupação. Se o desemprego subir sem que a produtividade reaja, o denominador do PIB encolhe e a dívida acelera ainda mais. A janela para ajustes graduais fecha rápido; o custo da hesitação será pago em juros reais mais altos por todos os ativos brasileiros.