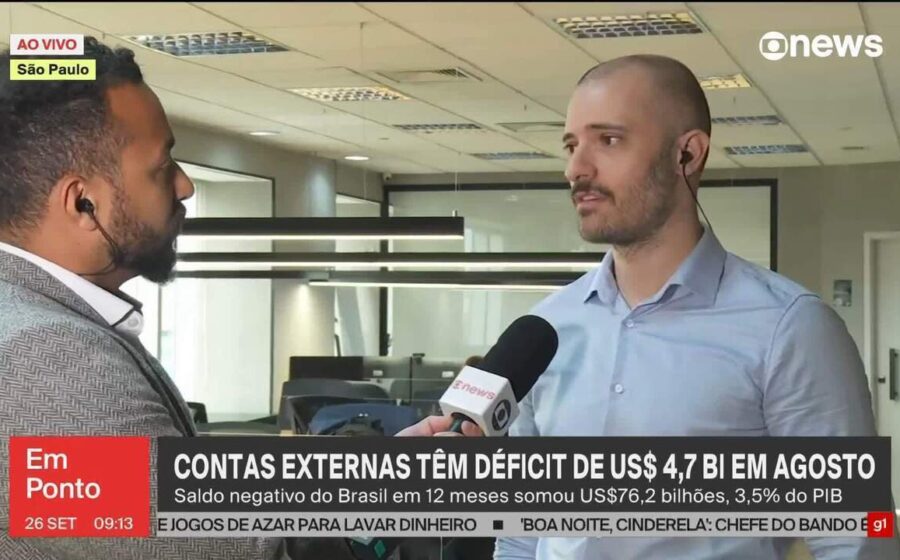
O déficit em transações correntes do Brasil atingiu US$ 5,1 bilhões em agosto, um salto de 34% frente ao mesmo mês de 2025. A surpresa não está no rombo em si, mas no fato de ele ter crescido mesmo com a balança comercial registrando superávit recorde para o período.
Em doze meses, o buraco nas contas externas soma US$ 63 bilhões, equivalentes a 2,47% do PIB. Para o empresário ou investidor, a mensagem é clara: a entrada de dólares via exportações não está conseguindo cobrir a fatura dos compromissos invisíveis do país.
O buraco nas contas: o que os números mostram de fato
A balança comercial foi o único ponto brilhante. As exportações subiram 12,1% na comparação anual, chegando a US$ 33,3 bilhões, enquanto as importações avançaram 9,4%, para US$ 26,7 bilhões. O superávit comercial de US$ 6,6 bilhões, porém, foi insuficiente para segurar o déficit total.
O vilão mora nas contas de serviços e renda primária. Juntas, elas drenaram mais de US$ 12 bilhões no mês. É aí que reside o risco estrutural que muitos ignoram ao olhar apenas o saldo comercial.
Serviços e lucros: o ralo invisível que drena dólares
O déficit em serviços explodiu 28,2%, batendo US$ 5,3 bilhões. Não é gasto com turismo — viagens internacionais ficaram estáveis em US$ 1 bilhão. A conta pesada vem de necessidades operacionais das empresas:
- Transporte: US$ 1,5 bilhão de déficit;
- Telecom, TI e informação: US$ 1,3 bilhão;
- Aluguel de equipamentos: US$ 1,1 bilhão;
- Propriedade intelectual: US$ 1,0 bilhão.
Na renda primária, o rombo foi de US$ 7 bilhões. Desse total, US$ 5,9 bilhões saíram para pagar lucros e dividendos a investidores estrangeiros. É o custo de financiar o crescimento com capital alheio.
Investimento direto segura a onda, mas carteira foge
A boa notícia para a solvência externa: o Investimento Direto no País (IDP) entrou com US$ 7,4 bilhões em agosto. No acumulado de 12 meses, são US$ 86,6 bilhões (3,39% do PIB), cobrindo com folga o déficit corrente. Esse é o dinheiro “bom”, que fica no país construindo fábricas e infraestrutura.
O lado preocupante é a carteira. Houve saída líquida de US$ 5,2 bilhões, puxada por resgates de US$ 6,5 bilhões em ações e fundos. Apenas a entrada em títulos domésticos (US$ 1,3 bilhão) amenizou a fuga. O capital especulativo está sensível.
Reservas em alta e as revisões que mudam o cenário
As reservas internacionais subiram para US$ 372,6 bilhões, alta de US$ 2,9 bilhões no mês. O Banco Central credita a valorização das moedas frente ao dólar e os juros das aplicações. É um colchão confortável, mas que não resolve o fluxo.
O BC também revisou o passado. O déficit de 2025 foi corrigido de US$ 66,7 bi para US$ 67,4 bi. Para 2026, o acumulado de janeiro a julho saltou de US$ 36 bi para US$ 38,5 bi. A trajetória é de deterioração silenciosa.
O que observar daqui para frente
O câmbio é a variável-chave. Com o dólar pressionado, a conta de transporte e fretes tende a pesar mais. Além disso, o ciclo de remessa de lucros costuma se intensificar no último trimestre. Se o IDP mantiver o ritmo atual, o financiamento segue seguro. Se a aversão a risco global aumentar e secar a entrada de capital produtivo, o déficit corrente terá de ser coberto com reservas ou alta de juros — cenário que encarece o crédito para o setor real. Acompanhe os leilões de linha do BC e o fluxo de IDP mensal: eles ditam o preço do dinheiro nos próximos meses.