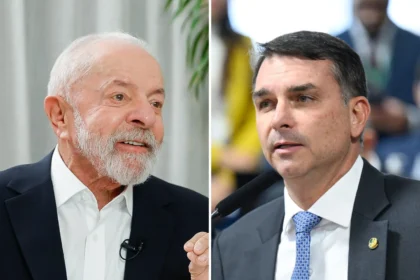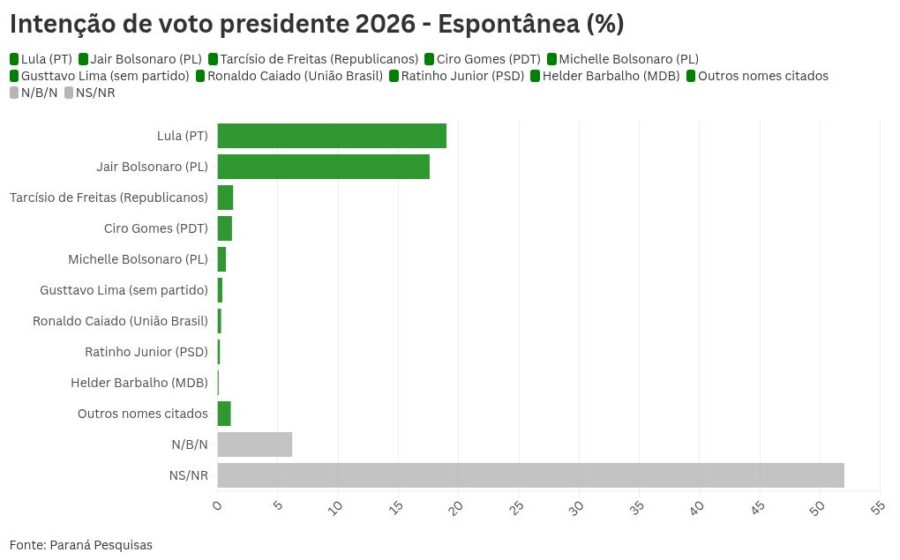
Pesquisas recentes mostram Lula e Flávio Bolsonaro tecnicamente empatados na corrida presidencial, e o mercado já começou a se mexer. O Ibovespa saltou 6,4% em setembro, enquanto o dólar recuou 0,25% — inversão radical frente a agosto. Estrangeiros injetaram R$ 9,6 bilhões na Bolsa só até o dia 22.
O que está por trás dessa virada? A resposta não está apenas nas urnas, mas na forma como gestores estão rearranjando carteiras antes do voto.
Proteção primeiro: o que os conservadores estão comprando
João Ferreira, sócio da One Investimentos, divide o conselho em dois perfis. Para quem já tem carteira diversificada, ajustes táticos bastam. Para quem está concentrado em uma única tese, a diversificação vira obrigação.
Na renda fixa, a regra é fugir de marcação a mercado. Títulos atrelados à Selic ou ao CDI — Tesouro Selic, CDBs de liquidez diária — mantêm o valor principal estável enquanto pagam o juro do dia. Não há surpresa com curvas de juros futuros.
Na renda variável, três setores funcionam como “colchão”:
- Serviços públicos (saneamento, energia): receitas indexadas à inflação, caixa previsível, baixa sensibilidade a juros
- Construção baixa renda (Minha Casa, Minha Vida): política de Estado que sobrevive a governos
- Commodities (Petrobras, Vale): hedge natural contra câmbio e ciclos globais
O jogo dos arrojados: apostas condicionais ao vencedor
Relatórios de BTG e Citi mapeiam carteiras distintas para cada cenário. O denominador comum: Petrobras aparece nas duas listas. Em 2024, a ação subiu embalada pelo petróleo — independentemente de Brasília.
Cenário Lula (projeção Citi): Cury, Embraer, WEG, BTG Pactual. Empresas com resiliência em diferentes regimes de juros e câmbio.
Cenário Flávio (projeção Citi): Cyrela, Assaí, Hapvida, Petrobras, Vale, B3. Cíclicas e alavancadas, que se beneficiam de juros menores e consumo aquecido.
O BTG acrescenta: se o desfecho for lido como positivo, bancos e plataformas (B3, XP, BTG Pactual) tendem a liderar a alta, junto com Rede D’Or, Cyrela e Motiva.
Por que o fluxo virou em setembro
O Datafolha de 21/08 mostrava Lula com 39% contra 33% de Flávio. Um mês depois, 40% a 36% — diferença dentro da margem de erro de dois pontos. O mercado leu: eleição aberta, chance real de alternância.
Parte dos gestores associa uma eventual troca de governo a maior disciplina fiscal. Se a credibilidade da dívida melhora, o prêmio de risco cai. Juros futuros recuam. Crédito barateia. Lucros corporativos respiram. A Bolsa agradece.
Não é coincidência: agosto fechou com Bolsa em -0,32% e dólar +2,21%. Setembro inverteu os sinais.
O que os economistas avisam (e poucos ouvem)
Flávio propõe ajuste sem mexer na Previdência nem na regra do salário mínimo. Lula propõe desacelerar gastos obrigatórios e aperfeiçoar o arcabouço. Ambos evitam o centro do problema: aposentadorias e benefícios sociais representam a fatia estrutural da despesa.
Sem tocar ali, o ajuste é cosmético. A dívida pública segue em trajetória ascendente. O mercado pode comemorar hoje, mas a conta chega depois da posse.
O que observar daqui para frente
A XP resume: a volatilidade real não está na campanha, mas na composição da equipe econômica e nos primeiros sinais sobre gastos públicos após a eleição. Até lá, três variáveis ditam o ritmo:
- Pesquisas quinzenais — cada oscilação mexe no prêmio de risco
- Curva de juros futuros (DI jan/27, jan/29) — termômetro da credibilidade fiscal
- Fluxo estrangeiro na B3 — o termômetro de confiança global
Quem ajustou a carteira em agosto colheu setembro. Quem esperar o resultado das urnas para se mexer pode chegar atrasado na festa — ou no prejuízo.