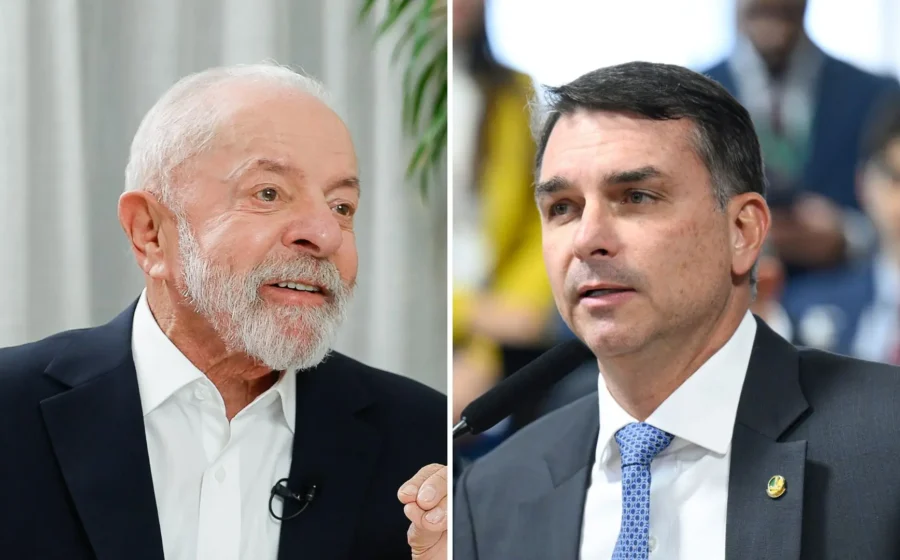
As pesquisas mais recentes colocam Lula e Flávio Bolsonaro em empate técnico na corrida presidencial de 2026, e o mercado já reagiu: o Ibovespa subiu 6,4% em setembro enquanto o dólar recuou. A dúvida que fica no radar de todo gestor é como posicionar a carteira agora para lucrar — ou ao menos não perder — independentemente de quem subir a rampa do Planalto.
O diagnóstico: volatilidade é o novo normal
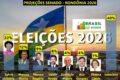
O Datafolha de setembro mostrou Lula com 40% contra 36% de Flávio, diferença dentro da margem de erro. Em agosto, a vantagem era de seis pontos. Essa compressão coincidiu com a virada de humor dos estrangeiros: saiu R$ 18,1 bilhões em agosto e entrou R$ 9,6 bilhões até o dia 22 de setembro.
Para João Ferreira, sócio da One Investimentos, a regra de ouro depende do ponto de partida. “Quem já tem carteira diversificada faz ajustes táticos. Quem está concentrado em uma tese única precisa diversificar urgente”, resume.
Renda fixa: o colchão de Selic e CDI
Na defensiva, o consenso aponta para ativos atrelados à taxa básica de juros. Tesouro Selic e CDBs de liquidez diária blindam o capital da marcação a mercado dos juros futuros.
- Tesouro Selic: resgate D+1, risco soberano zero.
- CDBs de grandes bancos: cobertos pelo FGC até R$ 250 mil, rendimento colado no CDI.
- Fundos DI simples: taxa de administração abaixo de 0,3% ao ano.
“A remuneração acompanha o índice de referência e não sofre a oscilação de preço provocada pelas expectativas para os juros futuros”, explica Ferreira.
Bolsa: onde se esconde a proteção real
Mas o efeito mais relevante aparece na renda variável. Serviços públicos — saneamento, energia elétrica — e construção de baixa renda (Minha Casa, Minha Vida) lideram a lista de “portos seguros”. São receitas indexadas à inflação, fluxo de caixa previsível e baixa sensibilidade ao ciclo de juros.
O BTG Pactual vai além e elege a Petrobras como “ativo de consenso”. Em 2024, a estatal se valorizou embalada pelo petróleo, independentemente de quem ocupava o noticiário político.
Dois cenários, duas carteiras ofensivas
O Citi desenhou portfólios distintos para cada vitória provável. A diferença não é se* haverá ajuste fiscal, mas como ele será feito.
Cenário Lula: qualidade e resiliência
- Cury Construtora: exposição direta ao programa habitacional.
- Embraer e WEG: dólarizado, ciclos longos, gestão reconhecida.
- BTG Pactual: plataforma completa, ganha com juros altos ou baixos.
A tese privilegia empresas que sustentam resultados em diferentes regimes macroeconômicos.
Cenário Flávio: cíclicas e alavancadas
- Cyrela e Assaí: consumo e imobiliário reagem forte a juros caindo.
- Hapvida: saúde verticalizada, ganha com emprego formal.
- Vale, Petrobras, B3: commodities + infraestrutura de mercado.
A aposta aqui é que uma condução fiscal percebida como mais rígida derruba o prêmio de risco, alonga a curva de juros e beneficia quem tem dívida ou depende de crédito barato.
O elefante na sala: o ajuste que ninguém detalha
Flávio defende corte de gastos sem tocar Previdência nem regra do salário mínimo. Lula propõe desacelerar o crescimento das despesas obrigatórias e aperfeiçoar o arcabouço. Economistas de mercado, porém, convergem: ajuste duradouro passa por mexer em aposentadorias e benefícios sociais.
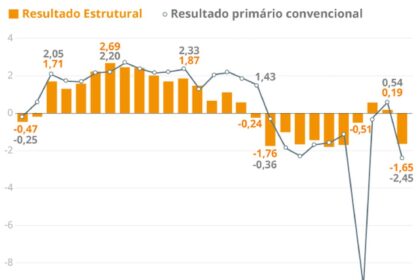
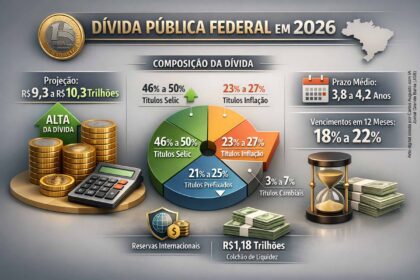
Enquanto o “como” não é definido, o prêmio de risco da dívida pública segue elevado. Juros altos encarecem o crédito, comprimem lucros e pesam na Bolsa — daí a preferência atual por quem tem receita indexada à inflação ou exposição a commodities.
O que observar daqui para frente
A XP alerta: historicamente, a volatilidade explode após a eleição, não antes. O gatilho real será a composição da equipe econômica, os primeiros sinais sobre contenção de despesas e a credibilidade do novo arcabouço fiscal. Até lá, manter caixa em Selic, posição tática em utilities e commodities, e exposição seletiva nas carteiras de cenário do Citi continua sendo a estratégia que mais faz sentido para quem quer dormir tranquilo — e acordar com o patrimônio intacto.