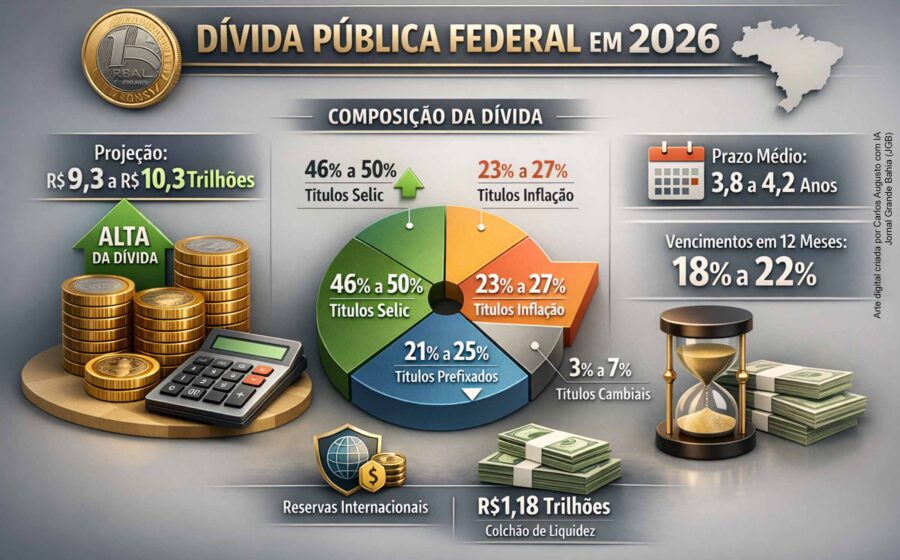
No próximo quadriênio, a dívida pública brasileira pode crescer acima de 4% do PIB ao ano — quase o dobro do ritmo atual. O alerta vem de um dos economistas mais respeitados do país e expõe um abismo fiscal que a campanha eleitoral ignora.
Entre 2023 e 2026, a dívida avançou 2,8% do PIB anuais. A aceleração projetada não é especulação: decorre de três forças mecânicas já contratadas.
Por que a conta vai piorar mesmo sem novos gastos
O primeiro fator é aritmético: a dívida encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Uma base maior puxa juros nominais maiores, mesmo com taxas constantes.
Segundo, o “colchão” da pandemia acabou. Parte expressiva da dívida foi emitida quando a Selic estava no chão. Esses papéis venceram e foram rolados a taxas substancialmente mais altas. O custo médio da carteira subiu — e continuará subindo à medida que o estoque antigo se renova.
Terceiro, o motor do crescimento vai perder potência. A taxa de desemprego caiu de 8,5% para 5,5% no período recente, turbinando a expansão via redução de ociosidade. Não há espaço para repetir o feito: o desemprego não cairá para 2,5% e deve até subir levemente.
O crescimento foi extensivo, não produtivo
Economistas subestimaram o PIB de 2022 a 2025. Acertaram a direção, erraram a magnitude. O mesmo ocorreu com o desemprego: ninguém previa 5,5% em 2025.
A boa notícia — mais crescimento, menos desemprego — esconde um detalhe crucial: a produtividade não acompanhou. Crescemos porque colocamos gente e máquinas ociosas para trabalhar, não porque produzimos mais por hora trabalhada.
Esse modelo tem teto. Com o mercado de trabalho apertado, o próximo ciclo dependerá de ganhos reais de eficiência. Algo que o Brasil não entrega há décadas.
A proposta que equaciona a conta (e o que ela exige)
Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar 2% do PIB de superávit primário em quatro anos. A divisão: um terço na receita, dois terços no gasto.
- Receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvincular piso previdenciário e benefícios sociais do salário mínimo.
- Despesa: indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
As duas últimas medidas são consideradas “essenciais” para frear o crescimento do gasto primário obrigatório. Sem isso, a dinâmica de despesa continua comprimindo o espaço fiscal.
O elo perdido: juro real e dívida
Reduzir o crescimento do gasto primário é condição necessária — não suficiente — para derrubar o juro real. E sem juro real menor, a dívida não estabiliza nem com superávit de 2% do PIB.
A lógica é direta: quando o gasto público cresce acima do potencial da economia, o setor público injeta demanda mais rápido do que a oferta consegue responder. O Banco Central responde com juros mais altos. É a mecânica do conflito distributivo brasileiro.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalo bancário, decisões do STF e simbolismos religiosos. A discussão sobre receitas e despesas do Tesouro — o coração do problema — está ausente.
Três variáveis definirão se o cenário de 4% do PIB se confirma ou se agrava: (1) velocidade de aprovação de medidas de contenção de despesa obrigatória; (2) trajetória da Selic real nos próximos 18 meses; (3) capacidade de o próximo governo articular maioria para mexer em indexadores constitucionais.
Enquanto o ajuste não vier, cada ponto percentual a mais na dívida/PIB representa cerca de R$ 110 bilhões anuais em serviço da dívida — recursos que não vão a investimento, saúde ou educação. A conta chega. A pergunta é quem pagará.