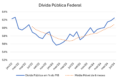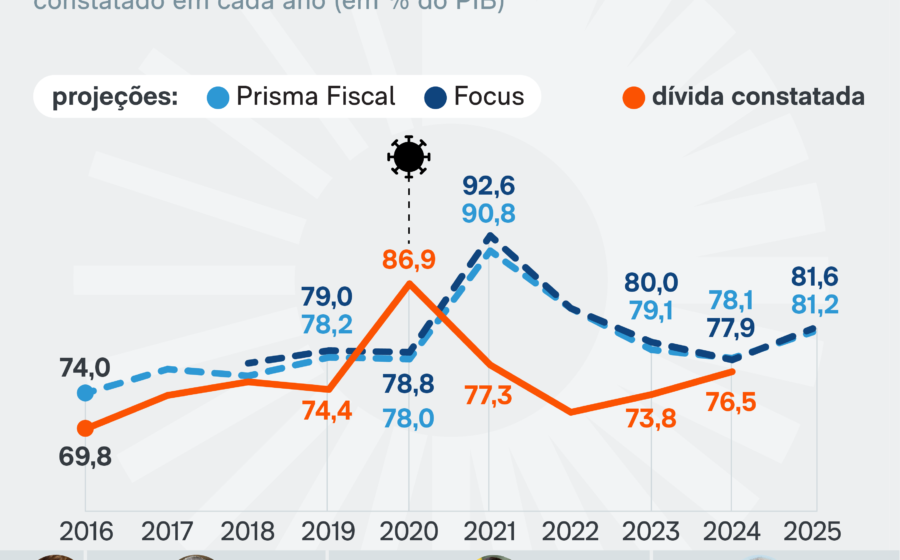
No próximo mandato presidencial, a dívida pública brasileira pode crescer acima de 4% do PIB ao ano — o dobro do ritmo atual — se a política fiscal não for alterada. A conta não fecha sozinha. Entender por que a trajetória piora tão rápido é o primeiro passo para evitar o colapso.
O cenário base considera apenas a execução do arcabouço fiscal vigente. Sem ajuste adicional, a dinâmica da dívida se deteriora por três vetores simultâneos que se reforçam.
Os três pilares da deterioração
Primeiro, o ponto de partida: a dívida bruta encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de fim de 2022. Segundo, o custo médio da dívida subiu. Parte expressiva foi contratada durante a pandemia, com juros baixos; esses títulos venceram e foram rolados a taxas muito maiores. Terceiro, a economia crescerá menos.
Essa combinação — estoque maior, juro mais caro, PIB mais fraco — cria uma armadilha aritmética. Mesmo com superávit primário, a dívida acelera se o custo de carregá-la superar a expansão da economia.
Por que o crescimento vai desacelerar
Entre 2022 e 2025, o PIB surpreendeu para cima e o desemprego caiu de 8,5% para 5,5%. Foi um alívio bem-vindo, mas o crescimento foi extensivo: usamos a ociosidade existente, não ganhamos produtividade. Esse motor se esgota.
Não há espaço para o desemprego cair de 5,5% para 2,5% nos próximos quatro anos. Pelo contrário, a taxa deve subir levemente. Sem o “empurrão” do mercado de trabalho, o PIB potencial volta a ditar o ritmo — e ele é mais baixo.
A proposta de Salto e Pellegrini: 2% do PIB em quatro anos
Economistas Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB em um quadriênio. A divisão: um terço pelo lado da receita, dois terços pelo corte de despesas.
- Receita: redução linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Despesa: desvincular piso da previdência e benefícios sociais do salário mínimo.
- Despesa: indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas medidas no lado do gasto são consideradas indispensáveis para frear o crescimento das despesas obrigatórias. Sem isso, o juro real não cai — e sem juro real menor, a dívida não estabiliza nem com superávit de 2% do PIB.
A mecânica dos juros e o gasto público
A taxa básica de juros reflete o desequilíbrio entre oferta e demanda que o setor público cria. Quando o gasto primário cresce acima do PIB potencial, o governo injeta demanda mais rápido do que a economia consegue produzir. O Banco Central responde subindo a Selic.
Portanto, conter a expansão do gasto obrigatório não é “austeridade por austeridade”. É condição necessária para derrubar o juro estrutural e, só assim, estabilizar a dívida.
O debate que não acontece
Faltando dias para a eleição, o noticiário gira em torno de escândalos bancários, disputas no STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta, quais gastos são cortados, quais benefícios tributários sobrevivem — segue fora da pauta principal.
O que observar daqui para frente
Três variáveis dirão se o cenário de 4% ao ano se confirma ou é evitado: (1) a disposição do próximo governo para enfrentar gastos tributários e indexadores constitucionais; (2) a velocidade de queda do juro real, dependente da credibilidade fiscal; (3) o comportamento do PIB potencial, que depende de reformas microeconômicas e investimento em produtividade. Sem avanço nessas frentes, a aritmética vence a política.