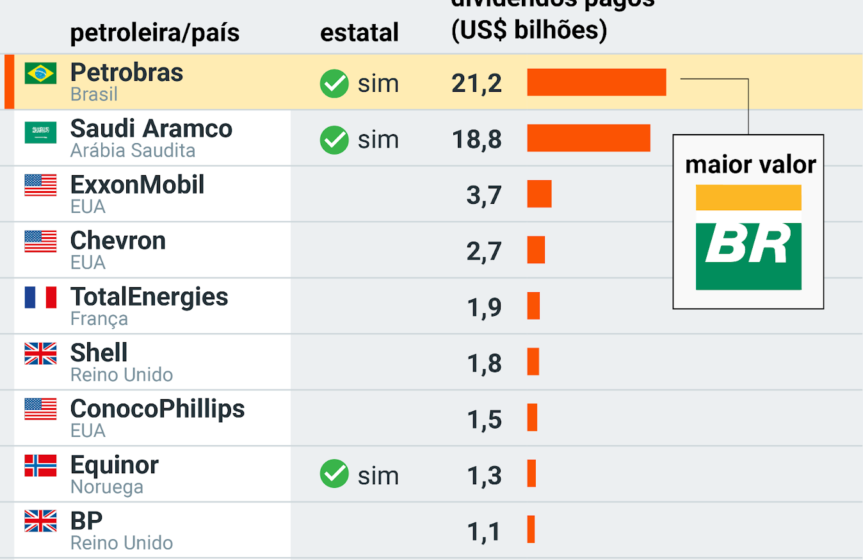
Goldman Sachs prevê que a Petrobras anunciará US$ 2,7 bilhões em dividendos junto ao balanço do terceiro trimestre, mantendo a recomendação de compra para as ações. O cenário, contudo, esconde um vilão silencioso: o custo do frete marítimo para a Ásia disparou e pode adiar a captura real do petróleo mais caro para o quarto trimestre.
O banco elevou o preço-alvo de PETR3 para R$ 62,60 e de PETR4 para R$ 58,50. A aposta sustenta-se em projeções de Brent mais altas — US$ 91,34 em 2026 e US$ 75 em 2027 — que empurraram as estimativas de Ebitda ajustado para cima em 5% e 10%, respectivamente.
O vilão invisível: frete marítimo explode
Enquanto o petróleo sobe, o transporte para a China saiu de uma média de US$ 7 por barril no segundo trimestre para US$ 24 em setembro. Em 2023, o mesmo frete custava US$ 3. Como a maior parte da produção latino-americana segue para a Ásia, esse salto comprime o preço líquido recebido pelas petroleiras.
O “dated Brent” (referência física) chegou a US$ 119, ante US$ 104 do contrato futuro. Em tese, a diferença beneficiaria a Petrobras. Dados de alta frequência mostram, porém, que a estatal não capturou esse spread recentemente. O frete alto é o principal suspeito.
- Impacto direto: Deterioração sequencial dos diferenciais de exportação no 3º tri vs 2º tri.
- Defasagem de precificação: Vendas para Ásia têm preço fixado com ~1 mês de atraso.
- Consequência: Parte do ganho com Brent alto migra para o balanço do 4º trimestre.
Capex recorde e o dilema da remuneração
O Goldman projeta investimentos (capex) de US$ 20,5 bilhões para 2026 e 2027 — cerca de 20% acima do ponto médio do guidance oficial. A aceleração antecipa a conexão de três novas plataformas em Búzios no primeiro semestre de 2027.
O investimento maior reduz o caixa livre para dividendos no curto prazo. Por outro lado, o banco estima produção 9% (2026) e 14% (2027) acima das metas da companhia, blindando a geração de valor futura.
Prévia do 3º trimestre: números robustos
Para o resultado que será divulgado em breve, as expectativas do banco são:
- Produção total: 3,471 milhões de boed (+10% a/a).
- Ebitda ajustado: R$ 85,1 bilhões (+33% a/a).
- Lucro líquido: R$ 38,2 bilhões (+17% a/a).
- Dividendos: US$ 2,7 bilhões (yield ~2%).
Refino e diesel: suporte parcial
Os cracks de diesel no Golfo dos EUA superaram US$ 100/barril no trimestre, sinalizando margens de refino fortes. Para a Petrobras, o ganho é limitado: o preço doméstico do diesel roda cerca de 21% abaixo da paridade internacional, mesmo com subsídios recentes.
Ainda assim, a combinação petróleo + diesel + crescimento de volume + valuation barato sustenta a tese. A instituição calcula *free cash flow yield* de 16% para 2027 assumindo Brent a US$ 75 e spreads de diesel a US$ 50, mesmo com capex 20% acima do guidance.
PRIO: compra com dividendos contidos
Para a PRIO (PRIO3), a recomendação segue de compra, mas o preço-alvo caiu de R$ 68,60 para R$ 66,40. O Ebitda estimado subiu 6% para 2026/27, mas as projeções de dividendos para 2027-2029 foram reduzidas. A volatilidade do petróleo exige maior disciplina de capital.
No 3º tri, o banco espera Ebitda ajustado de US$ 930 milhões (17% acima do consenso) e produção de 191,5 mil boed — alta de 11% na comparação trimestral e mais que o dobro de um ano atrás.
O que observar daqui para frente
Três variáveis ditam o próximo movimento das ações: a trajetória do frete marítimo nos próximos meses, a velocidade de ramp-up das novas plataformas de Búzios e a evolução da defasagem do diesel no mercado interno. Se o custo logístico normalizar, o ganho represado no 4º trimestre pode surpreender o mercado. Caso contrário, a compressão de margem de exportação vira o principal risco para a tese de *value* da estatal no curto prazo.