O Ibovespa recuou 0,76% para 182.565 pontos e o dólar avançou 0,19% a R$ 5,203 nesta sexta-feira (25), impulsionados por um IPCA-15 que superou até o teto das projeções. A inflação de 0,7% em setembro pegou o mercado no contrapé e reacende o debate sobre juros altos por mais tempo.
Mas o choque inflacionário é apenas a ponta do iceberg. Por trás dos números, uma combinação de petróleo pressionado, Treasuries em máximas históricas e incerteza geopolítica cria um cenário que pode redefinir os próximos passos do Banco Central.
O dado que mudou o jogo nas mesas de operação
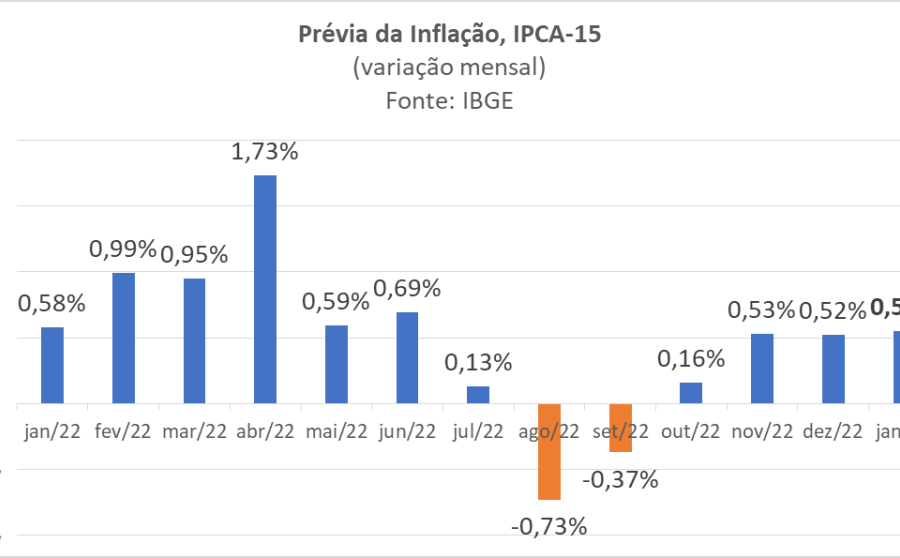
O IPCA-15 de setembro subiu 0,7%, maior alta para o mês desde 2021 (1,14%). O resultado estourou tanto a mediana das estimativas da Bloomberg (0,55%) quanto o teto do intervalo (0,66%). Em agosto, o índice havia registrado deflação de 0,40%, ajudado pelo bônus de Itaipu na conta de luz — efeito temporário que agora se inverte.
Para o economista Christian Meduna, do banco BV, a virada veio da alimentação. O grupo saía de meses de deflação e voltou a pressionar, com destaque para produtos in natura voláteis como batata e tomate, que “vêm caindo e subindo muito forte nas últimas leituras”. Passagens aéreas amplificaram o movimento: caíram 13% em agosto e subiram quase 10% em setembro.
- IPCA-15 setembro: +0,70% (teto das projeções: 0,66%)
- IPCA-15 agosto: -0,40% (efeito Itaipu)
- Maior setembro desde: 2021 (+1,14%)
- Principais vilões: alimentação in natura e passagens aéreas
Petróleo e juros americanos: a tempestade externa
Enquanto o dado doméstico assustava, o cenário externo não dava trégua. O petróleo segue próximo de US$ 105 o barril, apesar de recuar 1,21% no momento da leitura. A permanência acima desse patamar alimenta temores inflacionários globais e reforça a narrativa de “juros altos por mais tempo”.
A prova está nos Treasuries. O rendimento do título de 10 anos tocou 5,195% — maior nível desde 2007. O de 30 anos foi a 5,479%, pico desde 2004. Às 10h57, o papel de década rendia 5,197% (+0,66%). O índice DXY, que mede o dólar contra seis moedas fortes, caía 0,30%, mas a moeda brasileira sentia o peso da aversão a risco.
Mas o efeito mais relevante aparece no setor que carrega o Ibovespa nas costas.
Petrobras puxa o índice para baixo
As ações da Petrobras (PETR4) caíam 2,07% a R$ 48,54. A estatal tem peso relevante no índice e espelha diretamente a oscilação do petróleo. Com a commodity em patamar elevado, mas volátil, a ação vira termômetro do humor externo — e arrasta o Ibovespa junto.
A geopolítica adiciona combustível. Em entrevista à Fox News, o presidente iraniano Masoud Pezeshkian disse que cabe aos EUA decidir se querem pôr fim à guerra no Irã, afirmando que Teerã não deseja continuar lutando. A fala mantém o prêmio de risco no petróleo, mesmo com a cotação em leve queda no intradia.
O que o Banco Central fará em novembro?
Para Júlio Barros, economista do Daycoval, o IPCA-15 representa um desafio direto ao Copom. Fatores que ajudaram a desinflação em agosto agora pressionam no sentido oposto. Os núcleos de inflação, embora dentro do esperado, permanecem elevados e subiram na comparação interanual.
A expectativa majoritária é de manutenção da Selic na próxima reunião, marcada para 3 e 4 de novembro. Mas a porta para novas altas não está fechada — e o mercado já precifica essa assimetria.
Eleições 2026: o ruído político que o mercado começa a precificar
Como pano de fundo, a corrida presidencial de 2026 entra na última semana de pesquisas antes do primeiro turno simulado. Datafolha divulgado na véspera mostra Lula (PT) com 40% e Flávio Bolsonaro (PL) com 36% no primeiro turno. No segundo turno, empate técnico: 47% a 45%.
A distância no primeiro turno voltou a quatro pontos — era de três na semana passada. A margem de erro é de dois pontos. A aproximação do senador fluminense, que reduziu a diferença de 10 para 3 pontos em quatro meses, foi interrompida. Para o mercado, a volatilidade eleitoral antecipada adiciona mais uma variável ao prêmio de risco Brasil.
O que observar daqui para frente
A combinação de inflação surpresa, petróleo teimoso e juros americanos em máximas de 17 anos cria um tripé de risco para ativos brasileiros. O foco imediato gira em torno de três variáveis: a trajetória do IPCA cheio (não apenas a prévia), a ata do Copom de novembro e a evolução do conflito no Oriente Médio. Qualquer deterioração adicional nesses pilares pode forçar o Banco Central a sinalizar aperto — ou estender a pausa por mais tempo do que o mercado precifica hoje. Quem tem posição em renda variável ou câmbio deve monitorar a curva de juros reais: ela dirá, antes de qualquer comunicado oficial, para onde o vento sopra.