O Banco Mundial e o FMI deram sinal verde nesta segunda-feira (21) para a maior reforma na análise de dívida de países pobres desde 2017. A mudança não é apenas técnica: ela redefine o que significa “sustentável” num mundo onde o endividamento interno e o clima ditam as regras.
O novo quadro entra em vigor apenas no segundo semestre de 2027, mas os efeitos nas decisões de crédito e nas estratégias de investimento começam a ser precificados agora. Entender os detalhes é separar ruído de sinal.
Por que a pressa em mudar agora?
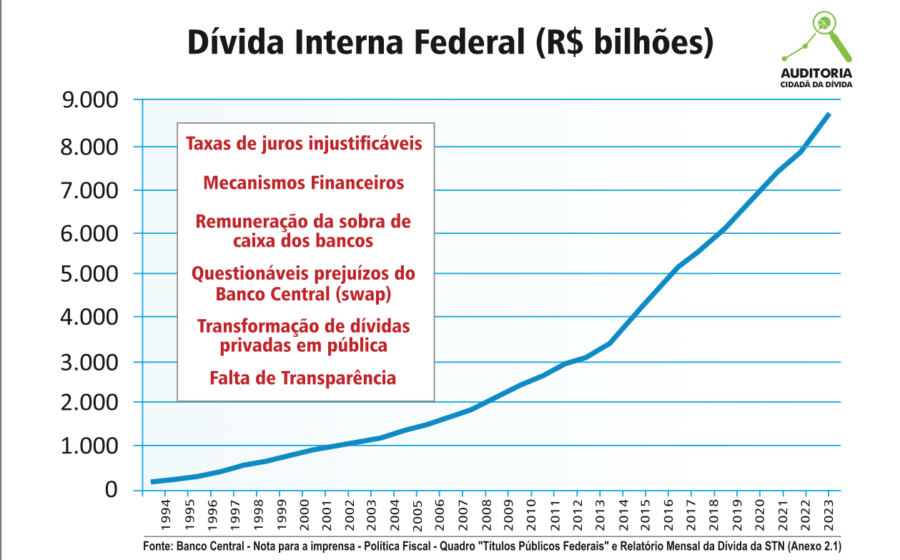
A estrutura antiga funcionava bem para detectar crises clássicas de balanço de pagamentos. O problema é que o perfil da dívida mudou radicalmente nos últimos anos. Países de baixa renda trocaram credores oficiais por títulos no mercado internacional e expandiram a emissão de títulos domésticos.
Essa migração criou pontos cegos. A dívida interna, muitas vezes indexada a prazos curtos e taxas flutuantes, não era capturada com a profundidade necessária. Ao mesmo tempo, choques climáticos — secas, enchentes, furacões — passaram a drenar receitas fiscais de forma imprevisível, sem contrapartida nas métricas tradicionais.
O que muda na prática para quem analisa risco
A revisão aprovada pelos conselhos executivos ataca três frentes simultâneas. Não são ajustes cosméticos; alteram a matemática por trás da capacidade de pagamento:
- Dívida doméstica sob lupa: A nova metodologia exige detalhamento de perfis de vencimento, indexadores e base de investidores locais. O objetivo é medir risco de rolagem, não apenas estoque.
- Clima e desenvolvimento de longo prazo: Pela primeira vez, a sustentabilidade da dívida incorpora explicitamente custos de adaptação e mitigação climática no horizonte de projeção.
- Testes de estresse e “ferramentas de realismo”: Projeções de crescimento e receita passarão por validação mais rigorosa contra viés de otimismo, comparando premissas com histórico e pares.
Além disso, a transparência deixa de ser recomendação para virar condição. Países terão de divulgar dados completos de endividamento — incluindo contratos com cláusulas de confidencialidade — para acessar as análises conjuntas.
O cronograma que ninguém está olhando
A implementação escalonada até o segundo semestre de 2027 cria uma zona cinzenta perigosa. Até lá, relatórios do FMI e do Banco Mundial ainda usarão a métrica antiga, mas com “notas de rodapé” alertando para as novas variáveis.
Para analistas de crédito soberano e gestores de fundos de mercados emergentes, isso significa rodar dois modelos em paralelo nos próximos três anos. Quem esperar a data oficial para adaptar planilhas chega atrasado na precificação de risco.
Vale notar: a revisão de julho atestou que o quadro atual identificou corretamente episódios de sobre-endividamento recente. A reforma não corrige falha do passado; antecipa falha do futuro.
O que observar daqui para frente
Fique atento à publicação dos guias operacionais detalhados, previstos para os próximos trimestres. Eles definirão pesos exatos para variáveis climáticas e o tratamento de dívida interna não reportada — o diabo mora nos parâmetros.
Outro ponto crítico: a reação dos credores privados. Se agências de rating e grandes bancos incorporarem a nova lógica antes de 2027, o custo de capital para esses países pode subir (ou cair) independentemente do calendário oficial. A vantagem competitiva estará em modelar essa transição agora, não em julho de 2027.