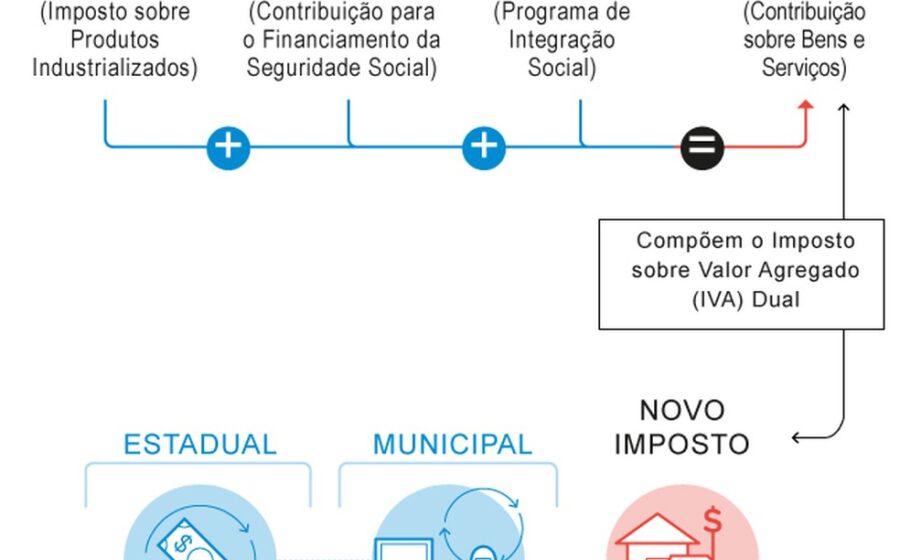
A Reforma Tributária entra em vigor em janeiro de 2027 com o IVA dual e a retenção automática via split payment. O alerta: as alíquotas definitivas ainda não foram definidas e o caixa das empresas será drenado na fonte antes mesmo de o cliente pagar a fatura.
Split payment: o dinheiro some antes de chegar
O mecanismo prevê que a instituição financeira separe o tributo no momento do crédito na conta do fornecedor. Na prática, o IVA (CBS + IBS) vai direto para o governo no ato do recebimento.
Para o empresário, isso significa o fim do “float” financeiro — aquele prazo entre a venda e o recolhimento do imposto que financiava o capital de giro. Quem opera com margens apertadas ou prazos longos de recebimento sentirá o impacto no primeiro dia útil de 2027.
Alíquota referência: o chute que vira custo real
A Emenda Constitucional fixou uma alíquota de referência de 26,5%, mas a lei complementar que detalhará a base de cálculo, reduções setoriais e regimes específicos ainda tramita. Enquanto o texto final não sai, as empresas são obrigadas a simular cenários no escuro.
Errar a projeção custa caro: subestimar a carga aperta a liquidez; superestimar tira competitividade no preço final. A incerteza regulatória virou variável de balanço.
Período de transição: o vale da morte do capital de giro
A convivência entre o sistema atual (PIS, Cofins, ICMS, ISS) e o novo IVA dual se estende de 2027 a 2033. Nesse intervalo, a empresa recolhe o antigo e o novo simultaneamente, mas os créditos do IVA só viram caixa após a validação da Escrituração Fiscal Digital.
- 2027-2028: Teste da CBS (federal) com alíquota baixa (0,9% + 0,1%);
- 2029-2032: IBS (estados/municípios) entra gradativamente;
- 2033: Extinção total dos tributos antigos.
O descompasso entre saída de caixa imediata (split payment) e entrada de crédito diferida cria um buraco de liquidez que pode durar anos.
Custos invisíveis: sistemas, contratos e jurídico
Além do impacto financeiro direto, a transição exige investimentos pesados em tecnologia fiscal (ERP, validadores, integração bancária), revisão de centenas de contratos de longo prazo (fornecimento, aluguel, prestação de serviços) e contingenciamento jurídico para disputas de crédito acumulado.
Executivos ouvidos pelo mercado estimam que o custo de implementação para médias empresas supere R$ 1 milhão apenas em adequação de sistemas e honorários nos primeiros 18 meses.
Checklist: o que o financeiro deve fazer esta semana
Não dá para esperar a lei complementar. A janela de preparação fechou no segundo semestre de 2026. Ações prioritárias:
- Mapear todos os fluxos de recebimento sujeitos ao split payment;
- Simular o caixa líquido com alíquotas de 26,5%, 28% e 30%;
- Renegociar prazos de pagamento com fornecedores e clientes;
- Contratar ou validar a solução de integração bancária (API do split);
- Revisar cláusulas de reajuste e responsabilidade tributária em contratos vigentes.
O que observar daqui para frente
A regulamentação das Leis Complementares (LC 214/2025 e seguintes) ditará o tamanho real do buraco no caixa. Dois pontos definem o jogo: a lista de setores com alíquota reduzida (cesta básica, saúde, educação, transporte) e as regras de apropriação de créditos de ICMS/PIS/Cofins acumulados até 2026. Quem não tiver a simulação rodando em ambiente de testes até o fim do quarto trimestre entrará em 2027 no piloto automático — e o piloto automático, nessa reforma, leva direto ao vermelho.