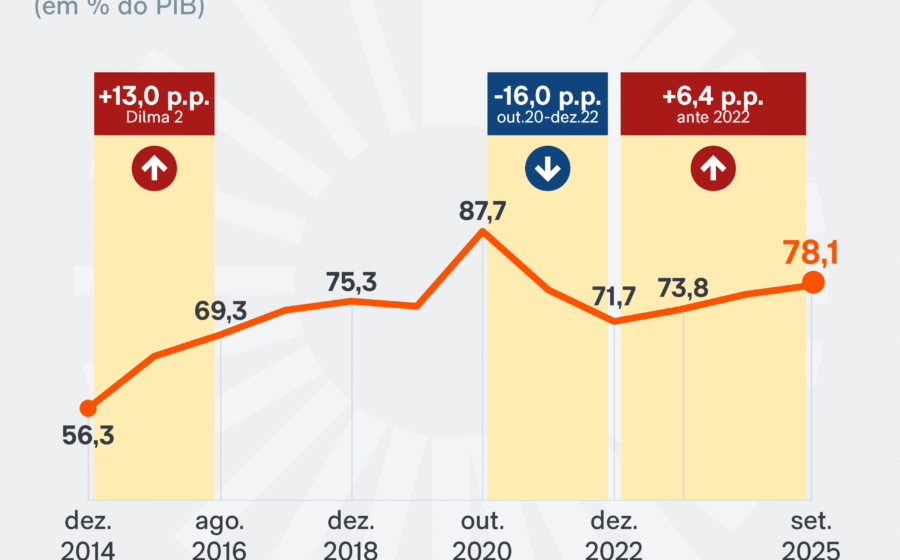
O Brasil carrega hoje uma dívida pública de 82,5% do PIB — o maior nível da história fora do período pandêmico. O número por si só assusta, mas o que realmente mantém investidores e empresários acordados à noite é a conta dos juros: 8,3% do PIB só em encargos, quase cinco vezes a média dos países ricos.
Esse cenário coloca o próximo governo diante de um dilema brutal: cortar despesas e perder popularidade ou manter o gasto e arriscar uma espiral de juros altos, inflação e recessão. A resposta definirá o ambiente de negócios pelos próximos quatro anos.
Como o país chegou a esse patamar
A transição da ditadura para a democracia deixou uma herança de 53,8% do PIB em dívida externa, impagável, que alimentou a “década perdida” dos anos 80. A solução encontrada nas décadas seguintes foi trocar credores estrangeiros por domésticos e mudar o foco do Estado: de indutor da produção para provedor de bem-estar social.
O resultado aparece nos dados do FMI de 2024: o setor público gasta 45,8% de tudo que o país produz. Só nações europeias e o Canadá apresentam percentuais semelhantes. A diferença? Lá a carga tributária sustenta o Estado; aqui, o buraco é coberto com endividamento.
Onde o dinheiro vai — e por que não cabe no orçamento
A Constituição de 1988 expandiu direitos sem criar fontes permanentes de financiamento. Desde então, a carga tributária subiu, mas o Estado social nunca coube no caixa. Três pilares explicam o descompasso:
- Proteção social: 16,5% do PIB — acima da média dos países ricos (15,2%) e quase o dobro dos emergentes (8,9%)
- Educação e saúde: 5,1% e 5% do PIB respectivamente, superiores à média dos emergentes
- Encargos da dívida: 8,3% do PIB, o maior custo financeiro entre as grandes economias
No governo federal, a fotografia recente é ainda mais nítida: nos 12 meses até julho, juros consumiram 7,8% do PIB enquanto todas as demais despesas — pessoal, custeio, programas sociais e investimentos — somaram 19,2%. Juntos, 27% do PIB. Só a pandemia levou esse número mais alto.
O efeito cascata nas famílias e nas empresas
O custo do endividamento público não fica restrito ao Tesouro. Juros altos para rolar a dívida sobem o custo do crédito para todo mundo. Quem sente primeiro são as famílias com margem zero no orçamento.
Cristina Pereira, 45 anos, cozinheira na zona oeste de São Paulo, ilustra o ciclo. Beneficiária do Bolsa Família e mãe de quatro filhas, viu o auxílio cair pela metade ao conseguir emprego formal. Hoje, desempregada por problema de saúde, tenta fechar as contas com R$ 400 do benefício: aluguel, transporte escolar, medicamentos, água, luz, gás, internet.
O resultado? Empréstimos bancários que viraram bola de neve. “Ou pagava uma conta, ou trazia alimento para dentro de casa”, resume. Hoje está inadimplente. O caso dela multiplica-se por milhões — e cada família endividada é uma a menos consumindo, investindo, tocando a economia.
O que os presidenciáveis propõem (e o que não dizem)
As duas principais chapas apresentam diagnósticos diferentes e soluções parciais:
| Eixo | Lula (PT) | Flávio Bolsonaro (PL) |
|---|---|---|
| Regra fiscal | Manter arcabouço atual, reduzir juros, discutir emendas parlamentares | Reformular regras para estabilizar dívida, limitar crédito subsidiado, “tesouraço” em ministérios e supersalários |
| Investimento | Novo PAC, Estado indutor via infraestrutura e indústria | PPP e concessões, investimento público focado em segurança, clima e inovação |
| Tributação e crédito | Regulamentar reforma do consumo, cesta básica isenta, monitorar endividamento familiar | Revisar reforma tributária, reduzir IVA, programa “Ganha-Ganha” para bons pagadores |
Ambos evitam detalhar de onde virá o ajuste primário necessário para estabilizar a dívida. O Congresso, fragmentado e pressionado por bases eleitorais, tende a resistir a cortes em programas sociais ou emendas. O Judiciário e a previdência militar — bolsões de gasto rígido — raramente entram na mesa de negociação.
O que observar daqui para frente
Três variáveis vão ditar o ritmo nos primeiros meses do próximo mandato:
- Trajetória da dívida/PIB: se subir acima de 85% sem sinal de reversão, o prêmio de risco sobe e o real pressiona
- Execução do arcabouço fiscal: metas de resultado primário cumpridas ou “flexibilizadas” por decretos
- Endividamento das famílias: inadimplência acima de 5% dos CPFs sinaliza freio no consumo e risco de crédito podre nos balanços bancários
Para o empresário e o investidor, a leitura prática é uma: planeje cenários com Selic alta por mais tempo, margens comprimidas pelo custo de capital e volatilidade cambial. Quem tiver caixa e prazo longo encontra oportunidades; quem depender de financiamento curto paga a conta.