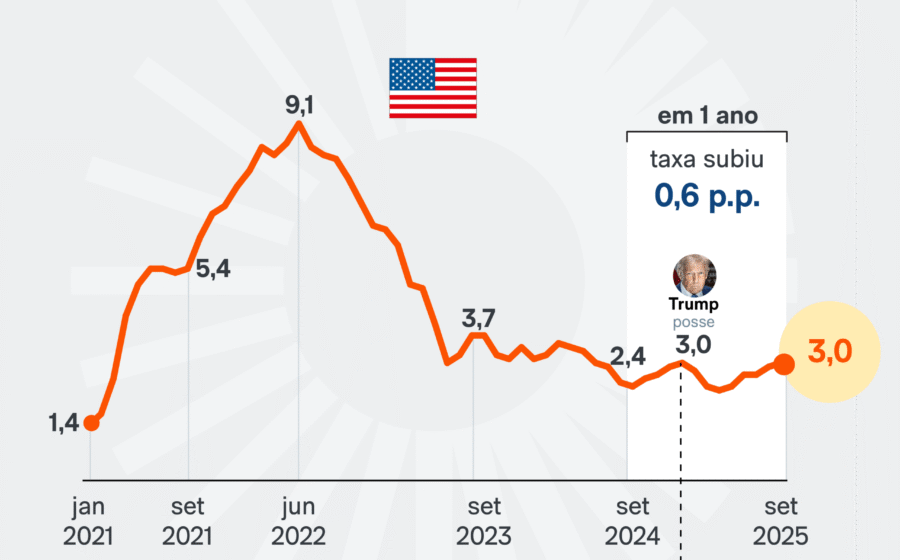
O índice de preços PCE, a métrica preferida do Federal Reserve, subiu apenas 0,3% em agosto e acumulou alta de 2,6% em 12 meses — bem abaixo dos 3,4% registrados em julho. O dado derrubou as apostas de um novo aperto monetário em outubro, mas esconde um detalhe técnico que poucos notaram.
A surpresa não veio só do consumo. Uma mudança de metodologia reescreveu a história recente da inflação americana, revisando dados desde 2021. Para o investidor, a dúvida central permanece: a desinflação é sólida o suficiente para travar os juros?
O choque nos números e a “mágica” da revisão
O Escritório de Análise Econômica (BEA) alterou o cálculo de itens como software, taxas de gestão de portfólio e serviços jurídicos. O efeito prático: a inflação de julho, antes anunciada em 3,7%, caiu para 3,4% na leitura revisada.
Na comparação mensal, o núcleo do PCE — que exclui alimentos e energia — avançou 0,2%, dobrando o ritmo de julho (0,1%). Ainda assim, ficou abaixo das projeções de 0,3% do consenso Reuters.
- PCE Cheio (12 meses): 2,6% (ante 3,4% em julho revisado)
- PCE Núcleo (12 meses): 3,0% (estável frente a julho)
- Gastos do Consumidor (mensal): +0,9% (julho revisado para +0,1%)
Mercado reage: a “urgência” sumiu do radar
Antes do dado, a ferramenta FedWatch da CME precificava 70% de chance de alta em outubro. Após a divulgação e comentários de John Williams, presidente do Fed de Nova York — que disse não ver “nenhuma urgência” —, a probabilidade caiu para 51,5%.
O banco central elevou a taxa para a faixa de 3,75% a 4% neste ciclo, sinalizando novas elevações. Porém, com a inflação cheia se aproximando da meta de 2% e o núcleo estagnado em 3%, o argumento para mais aperto perde força a cada leitura.
Consumo forte e mercado de trabalho misto: o dilema do “pouso suave”
O consumidor americano não deu sinais de exaustão. Os gastos subiram 0,9% em agosto, impulsionando mais de dois terços do PIB. Paralelamente, o relatório ADP mostrou criação de 90 mil vagas privadas em setembro, bem acima dos 36 mil (revisados) de agosto.
Mas cautela: o ADP tem histórico de baixa correlação com o payroll oficial do BLS, que sai na sexta-feira. Se o dado oficial confirmar aquecimento, o Fed ganha munição para manter juros altos por mais tempo.
O que observar daqui para frente
Três variáveis ditam o próximo capítulo: a consistência do núcleo do PCE nos próximos dois meses, a revisão do payroll de sexta-feira e a disposição do Fed em aceitar inflação levemente acima de 2% para preservar o emprego. Para o empresário, o cenário sugere manutenção do custo de capital elevado no curto prazo, mas com viés de alívio se o consumo não desacelerar.