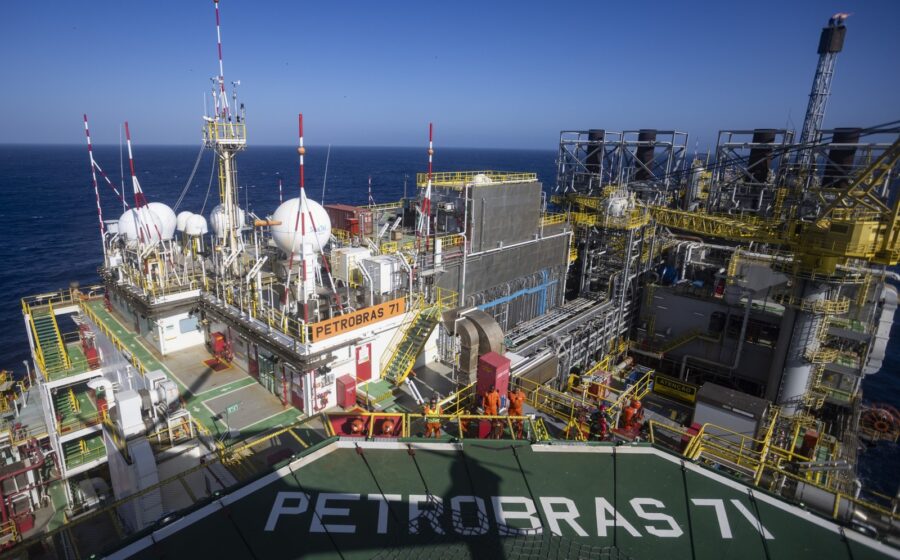
A Petrobras acaba de travar o preço de parte relevante do seu suprimento de gás natural pelas próximas duas décadas. Nesta terça-feira (29), a estatal confirmou a assinatura de um contrato de 22 anos para compra de GNL (Gás Natural Liquefeito) junto à americana Cheniere Marketing.
O volume acordado — 800 mil toneladas anuais — parece modesto frente à demanda total, mas a movimentação sinaliza uma mudança estrutural na forma como a empresa gere riscos. Por que a maior petroleira do Brasil decide pagar um “prêmio de segurança” agora?
O escudo contra a volatilidade do mercado spot
A resposta está na aversão ao mercado spot, onde as cargas são negociadas para entrega imediata e os preços oscilam ao sabor de geopolítica, clima e fretes marítimos. Ao fechar contratos de longo prazo (long-term), a Petrobras transfere para o vendedor o risco de picos repentinos.
Em comunicado, a estatal afirmou que a estratégia “fortalece a gestão de riscos do portfólio”. Na prática, isso significa previsibilidade orçamentária para a diretoria e, potencialmente, menos repasses bruscos para o consumidor final — seja a termoelétrica, a indústria ou a distribuidora residencial.
Dois contratos, um mesmo desenho estratégico
Este é o segundo acordo “gêmeo” em menos de 30 dias. No fim de agosto, a Petrobras já havia assinado com a Sempra Infrastructure: mesmas 800 mil toneladas/ano, prazo de 20 anos, origem no terminal de Port Arthur (Texas).
Juntos, os contratos somam 1,6 milhão de toneladas anuais de gás liquefeito garantido por mais de 20 anos. Olhando o mapa logístico, a escolha dos terminais não foi por acaso:
- Sabine Pass e Corpus Christi (Cheniere): Luisiana e Texas — maior complexo de liquefação do mundo.
- Port Arthur (Sempra): Texas — expansão recente com capacidade de exportação massiva.
A concentração na Costa do Golfo dos EUA garante acesso à produção de xisto (shale gas) barata e abundante, além de rotas marítimas consolidadas para o Brasil.
Como o GNL chega até aqui e por que isso importa
Para quem não opera logística de gás: o GNL é gás natural resfriado a -162°C. O volume encolhe 600 vezes, permitindo transporte em navios metaneiros — sem necessidade de gasodutos transfronteiriços. No Brasil, os navios descarregam em terminais de regaseificação (como Pecém, Guanabara ou TRB), onde o gás volta ao estado gasoso e entra na malha de dutos.
Essa flexibilidade geográfica é o trunfo. Diferente do gás boliviano ou do pré-sal — presos a dutos fixos — o GNL dos EUA pode ser redirecionado se a economia brasileira esfriar ou se a Europa pagar mais num inverno rigoroso. A Petrobras compra a opcionalidade, não apenas as moléculas.
O que observar daqui para frente
O fechamento dessas duas frentes sugere que a estatal considera o ciclo de investimentos em regaseificação e dutos de escoamento suficientemente maduro para travar demanda de longo prazo. O próximo passo lógico — e que o mercado já precifica — é a renegociação de contratos legados de transporte e a possível entrada de novos players na revenda desse gás “seguro”.
Para o executivo que acompanha o setor, a métrica a monitorar nos próximos balanços é a participação do GNL contratado no custo médio ponderado de aquisição (CMWA). Se a fatia subir sem pressionar a margem Ebitda, a tese de “blindagem de portfólio” se confirma na prática. Fique atento aos relatórios de produção do 3º trimestre: eles dirão se a estratégia já está no papel ou se ainda há gaps logísticos a resolver.