O Comitê Gestor do Simples Nacional empurrou para 15 de outubro o limite para optar pelo regime simplificado. A mesma resolução estendeu em 30 dias a janela para definir como os novos tributos sobre consumo — CBS e IBS — serão recolhidos a partir de 2027.
A medida dá fôlego a micro e pequenas empresas que ainda avaliam o impacto da reforma tributária no caixa. Mas atenção: as novas datas trazem regras de cancelamento e regularização que podem pegar desprevenido quem deixar para a última hora.
O que muda nos prazos oficiais
A resolução publicada em 28 de outubro traz três movimentos principais:
- Opção pelo Simples: prazo final passa de 30 de setembro para 15 de outubro.
- Regime híbrido (CBS/IBS fora do DAS): adesão até 30 de outubro, com efeitos a partir de 1º de janeiro de 2027.
- Cancelamento de ambas as opções: janela única de 3 de novembro a 20 de dezembro.
Pendências que causarem indeferimento podem ser corrigidas até 30 de outubro. Empresas em início de atividade fogem à regra: têm até 31 de dezembro para decidir os dois pontos.
Por que a escolha do regime híbrido pesa no bolso
Quem já está no Simples — ou vai entrar — precisa decidir se mantém tudo na guia única (Simples Puro) ou separa CBS e IBS no regime híbrido. A diferença não é burocrática; é financeira.
No híbrido, a empresa apura créditos sobre insumos comprados de outras pessoas jurídicas. Matéria-prima, energia, aluguel comercial, serviços terceirizados: tudo isso gera crédito que abate o imposto a pagar. No Simples Puro, esse crédito não existe.
Perfil ideal para cada modelo
Sebrae e Fiesp disponibilizaram calculadoras gratuitas. A regra prática que emerge das simulações:
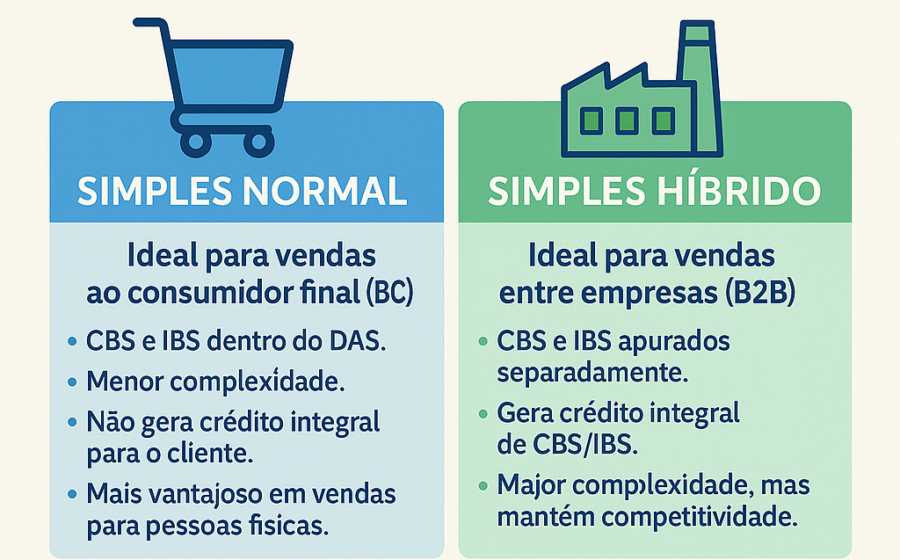
- Simples Puro (guia única): vantajoso para quem vende majoritariamente para consumidor final (pessoa física). Menos obrigações acessórias, alíquota reduzida, gestão simplificada.
- Regime híbrido: costuma compensar para quem vende insumo ou presta serviço para outras empresas (B2B). O acúmulo de créditos sobre compras tributadas reduz o imposto efetivo.
Nos dois cenários, o cliente pessoa jurídica apropria crédito pelo mesmo percentual do imposto destacado na nota.
O calendário futuro que ninguém comenta
A adesão ao regime híbrido não será evento único. A partir de 2027, haverá duas janelas anuais — março e setembro — sempre com vigência a partir do semestre seguinte. Quem errar a escolha em 2026 poderá corrigir o rumo, mas só no próximo ciclo.
O MEI fica fora dessa equação: continua recolhendo valor fixo, sem opção por regime regular ou híbrido em relação a CBS e IBS.
O que observar daqui para frente
O Senado tem até 20 de dezembro de 2026 para definir a alíquota da CBS — data que coincide com o fim da janela de cancelamento. Até lá, simule os dois regimes com dados reais da sua operação. A diferença entre apostar no simplificado ou no híbrido pode representar meses de capital de giro preservado ou perdido.