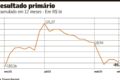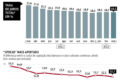
O “índice do medo” da B3 rompeu a barreira dos 31 pontos pela primeira vez na história, fechando em 31,84 nesta segunda-feira (28). A marca sinaliza que o mercado precifica turbulência intensa para os próximos 30 dias, mas o motivo real vai muito além do calendário eleitoral.
O VIX Brasil mede a volatilidade implícita nas opções do Ibovespa. Em termos práticos: quanto maior o número, mais caro fica o “seguro” contra oscilações bruscas — e maior a aposta dos grandes players em movimentos violentos, para cima ou para baixo.
O que o número 31,84 revela na prática
Desde sua criação, em março de 2024, o indicador nunca havia superado os 31 pontos. O salto atual coloca o Brasil em patamar de alerta comparável a momentos de crise aguda. Não é ruído: é a precificação matemática do risco percebido pelos gestores que movem o grosso do capital.
Cada ponto do VIX representa a expectativa de variação percentual anualizada. Estar acima de 31 significa que o mercado embute uma probabilidade estatística de swings superiores a 30% no Ibovespa nos próximos doze meses — ou cerca de 2% a 3% por dia útil.
Eleições, petróleo e o “medo” precificado
A proximidade da disputa presidencial de outubro é o catalisador imediato. Pesquisas recentes mostram cenário acirrado entre o atual presidente Luiz Inácio Lula da Silva (PT) e o ex-senador Flávio Bolsonaro (PL), criando uma assimetria de informações que eleva o prêmio de risco.
Não é só política. A escalada no Oriente Médio disparou o petróleo, reacendendo pressões inflacionárias globais. Juros altos por mais tempo nos EUA e no Brasil funcionam como combustível extra para a volatilidade — ativos de risco ficam menos atrativos quando o “livre de risco” paga mais.
- Fator doméstico: Incerteza fiscal e trajetória da dívida pública.
- Fator externo: Petróleo em alta + juros globais restritivos.
- Fator técnico: Proteção (hedge) via opções encarece e puxa o VIX.
Por que a Bolsa sobe 6% mesmo com medo recorde?
O paradoxo aparente tem explicação: o Ibovespa acumula alta superior a 6% em setembro. Entrada de capital estrangeiro e valorização de commodities (Petrobras, Vale) mascaram a fragilidade estrutural. O “medo” medido pelo VIX não impede a alta — ele apenas avisa que o caminho será acidentado.
Gestores compram a tese de commodities baratas e real desvalorizado, mas compram proteção (puts) ao mesmo tempo. Essa dualidade é o que empurra o VIX para máximas históricamente enquanto o índice de ações sobe.
O que os gestores exigem para o próximo governo
Independentemente de quem vença, o mercado cobra um plano crível para as contas públicas. João Ferreira, sócio da One Investimentos, resume a correlação direta: “Toda vez que o principal oponente ganha tração nas pesquisas, o mercado reage positivamente, embutindo chance maior de ajuste fiscal”.
Bruno Shahini, da Nomad, adiciona a dose de realismo: “Não precisa resolver tudo de uma vez, mas vai haver cobrança. Se frustrar expectativas, teremos um nível de volatilidade ainda maior”. A mensagem é clara: o prêmio de risco só cai com entrega fiscal concreta, não com promessas de campanha.
O que observar daqui para frente
Mantenha o radar em três variáveis nas próximas semanas: a curva de juros reais (NTN-Bs) para medir a credibilidade fiscal, o fluxo estrangeiro diário na B3 — que costuma antecipar viradas de tendência — e a rolagem de posições em opções de novembro, que dirá se os grandes players estão montando defesa ou especulando no caos. Quem ignorar o recado do VIX 31,84 pode pagar caro pela distração.