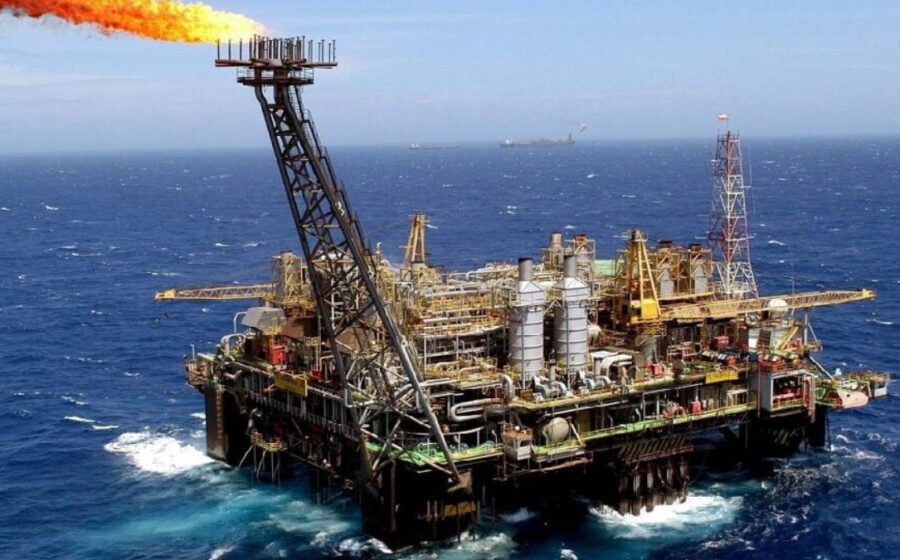
O barril do petróleo subiu com força nesta segunda-feira (28) e empurrou o custo de financiamento dos Estados Unidos para o patamar mais elevado desde a crise de 2007. O estopim foi o esfriamento das negociações entre Washington e Teerã, reduzindo drasticamente as chances de uma reabertura rápida do Estreito de Ormuz.
O movimento pegou parte do mercado desposicionada. A dúvida agora não é se o choque chega ao Brasil, mas com que velocidade ele contamina o custo de capital das empresas e a inflação ao consumidor.
O gatilho geopolítico que o mercado subestimou
Durante semanas, operadores precificaram um acordo diplomático que aliviaria a oferta global. A expectativa era de que um entendimento liberasse fluxos adicionais justamente quando a demanda sazonal começa a ceder.
A reversão brusca dessa narrativa obrigou uma reprecificação violenta de risco. O Estreito de Ormuz responde por cerca de 20% do petróleo negociado globalmente; qualquer ameaça real de fechamento ou instabilidade na região injeta prêmio de medo imediato nas cotações.
Sem a “válvula de escape” iraniana, a oferta permanece apertada diante de estoques ainda baixos nas economias desenvolvidas.
Custo do dinheiro no nível mais alto em quase duas décadas
A consequência direta apareceu nos títulos do Tesouro americano. O rendimento das Treasuries de longo prazo renovou máximas de 2007, sinalizando que o mercado exige prêmio extra para segurar dívida em um cenário de inflação energética persistente.
Para o investidor, isso significa duas coisas imediatas: o “dinheiro barato” acabou de vez e a curva de juros real segue pressionada para cima. Empresas que planejavam rolar dívidas no segundo semestre terão de aceitar spreads maiores ou postergar captações.
Reação em cadeia: do título do Tesouro ao caixa da empresa
A transmissão do choque não é teórica — ela percorre canais concretos que atingem o balanço das companhias e o bolso do consumidor. Três vetores merecem monitoramento estreito nas próximas sessões:
- Financiamento corporativo: Custo de captação sobe, comprimindo valuation de empresas alavancadas e adiando projetos de expansão intensivos em capital.
- Cadeia logística e insumos: Diesel e querosene de aviação mais caros elevam o frete e pressionam margens de varejo, indústria e agronegócio.
- Política monetária: Bancos centrais ganham argumento adicional para manter juros restritivos por mais tempo, retardando o ciclo de cortes esperado para 2025.
Cenários para a próxima decisão do Fed e do Copom
O Federal Reserve já sinalizava cautela com a inflação de serviços; o choque de oferta energética adiciona um componente de inflação de bens que foge ao controle direto da taxa de juros. O dilema da autoridade monetária americana se aprofunda: subir mais para ancorar expectativas ou segurar para não quebrar o crédito?
No Brasil, o Copom acompanha a dinâmica do dólar e das commodites. Uma alta sustentada do petróleo tende a contaminar a formação de preços administrados (combustíveis, gás, energia), dificultando a convergência da meta de inflação e limitando o espaço para novos cortes na Selic.
O que observar daqui para frente
Os próximos dias dirão se o movimento é um pico de volatilidade ou o início de uma nova tendência de alta estrutural. Três indicadores funcionam como bússola: os dados semanais de estoques de petróleo nos EUA (EIA), o tom dos discursos de dirigentes do Fed nas próximas aparições públicas e, claro, qualquer sinal de retomada ou rompimento definitivo das negociações nucleares.
Para o gestor de risco, a lição é clara: a exposição a ativos sensíveis a juros longos e a insumos energéticos precisa de hedge ativo. Quem esperava uma “aterrissagem suave” com inflação comportada e juros caindo deve rever os modelos — o cenário base acabou de ficar mais caro.