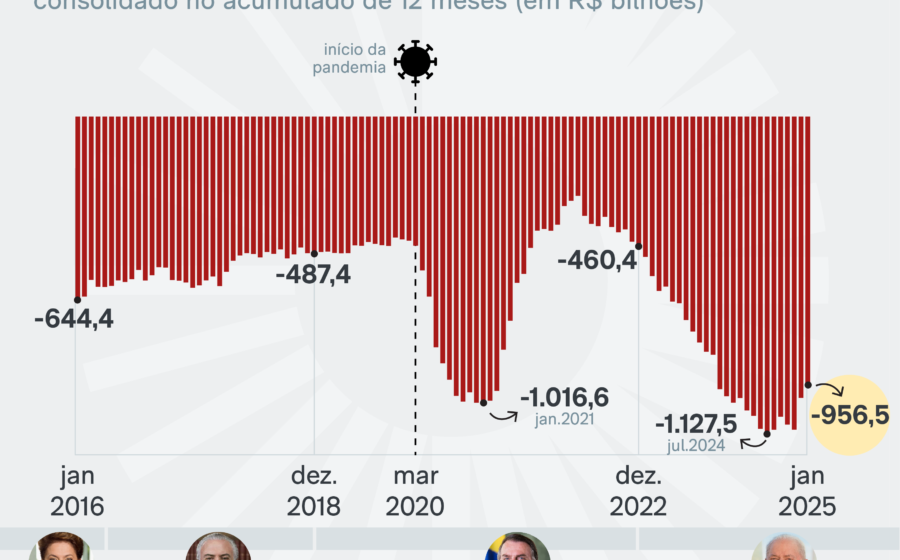
A trajetória da dívida bruta do governo geral deve saltar de um crescimento anual de 2,8% do PIB no mandato atual para algo superior a 4% nos próximos quatro anos, caso não haja ajuste fiscal adicional. O cenário desenha uma armadilha de juros altos e baixo crescimento que poucos estão precificando.
Três vetores explicam a deterioração: o estoque já 12% maior que em 2022, o custo da rolagem disparando com o fim do ciclo de juros pandêmicos e a perda do fôlego econômico que mascarou o problema nos últimos anos.
O fim do “almoço grátis” da pandemia
Parte relevante da dívida foi contratada quando a Selic estava no piso histórico. Esse passivo venceu e foi renovado a taxas reais muito superiores. O custo implícito da dívida subiu de forma estrutural, não conjuntural.
Enquanto o PIB crescia acima do potencial puxado pela reabsorção de ociosidade — o desemprego caiu de 8,5% para 5,5% entre 2023 e 2025 —, a receita engordou e disfarçou a fragilidade fiscal. Esse motor se esgotou.
Por que o crescimento vai frear
A taxa de desemprego não tem espaço para cair mais 3 pontos percentuais. Sem o impulso da ocupação, o PIB tende a convergir para taxas próximas do potencial, estimado em torno de 2% ao ano.
Menor crescimento significa arrecadação mais fraca e denominador do PIB expandindo devagar. A matemática da dinâmica da dívida (d = (i – g) * d + p) joga contra: juros reais altos (i) menos crescimento baixo (g) resulta em explosão do estoque (d).
A proposta de 2% de superávit: remédio amargo, mas necessário
Felipe Salto e Josué Pellegrini detalham no Estadão um plano para gerar superávit primário de 2% do PIB em quatro anos. A divisão: 1/3 via receita, 2/3 via despesa.
- Receita: corte linear de 23,5% nos gastos tributários (ex: dedução integral de saúde no IRPF).
- Despesa: desvinculação do piso previdenciário e benefícios sociais do salário mínimo.
- Despesa: indexação dos pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Sem essas duas últimas medidas, o gasto primário obrigatório continua crescendo acima da regra do arcabouço, impedindo a queda dos juros reais estruturais.
A conexão direta entre gasto obrigatório e Selic
Quando o gasto primário acelera além do PIB potencial, o setor público injeta demanda num ritmo que a oferta não acompanha. O Banco Central reage elevando a Selic para conter a inflação de demanda.
Portanto, superávit de 2% do PIB sozinho não resolve se a composição do gasto não mudar. É a taxa de crescimento da despesa obrigatória que ancorará a taxa de juros de equilíbrio.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público foca em escândalos bancários e disputas institucionais, deixando a equação fiscal em segundo plano. O conflito distributivo real — quem paga a conta do ajuste — segue adiado.
Para o investidor e o gestor de negócios, o sinal de alerta está no spread da curva de juros reais longos e na projeção de resultado primário para 2025/26. Se o próximo governo não apresentar, nos primeiros 100 dias, medidas que ataquem a indexação do gasto obrigatório, a trajetória de 4% ao ano se consolida, pressionando câmbio, juros longos e prêmio de risco soberano.
A janela para ajuste gradual se fechou em 2023. Agora, ou o choque vem por escolha política ou virá por imposição do mercado.