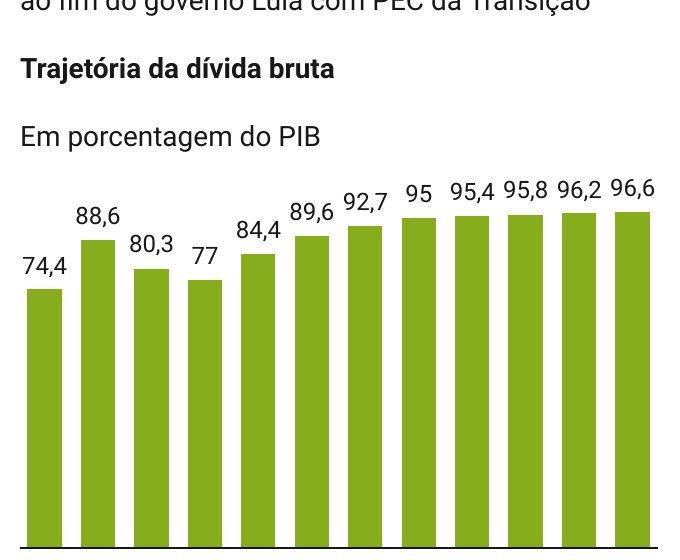
A trajetória da dívida pública brasileira deve acelerar para um ritmo superior a 4% do PIB ao ano no próximo quadriênio, quase dobrando a velocidade observada desde 2023. Se o cenário se confirmar, o custo de carregar esse passivo consumirá cada vez mais recursos que hoje financiam saúde, educação e investimentos.
O alerta parte de uma conta simples, mas implacável: três forças estruturais estão empurrando o endividamento para uma zona de turbulência. Entender cada uma delas é essencial para quem precifica risco ou planeja investimentos de longo prazo no país.
Os três pilares da aceleração
O primeiro fator é o ponto de partida. A dívida bruta chegará ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do nível registrado no encerramento de 2022. Partir de uma base mais alta significa que qualquer variação de juros ou crescimento tem impacto amplificado sobre a dinâmica fiscal.
O segundo vetor é o custo do dinheiro. Grande parte do estoque foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses títulos venceram e foram rolados nos últimos anos a taxas substancialmente maiores. A conta dos juros, portanto, subiu de patamar de forma permanente.
O terceiro elemento freia o denominador da equação: o crescimento econômico. O ciclo virtuoso de 2023 a 2025 surpreendeu pela redução do desemprego — de 8,5% para 5,5% —, mas esse motor está exaurido.
Por que o PIB não repete a dose
O crescimento recente foi extensivo, não intensivo. Produzimos mais porque absorvemos mão de obra ociosa, não porque a produtividade disparou. Com a taxa de desemprego já em 5,5%, não há espaço para uma nova queda de 3 pontos percentuais nos próximos quatro anos.
Sem o “colchão” da ociosidade, a expansão da oferta depende de investimento e ganhos de eficiência — variáveis que não respondem a estímulos de curto prazo. O resultado provável é um PIB crescendo menos, justamente quando a conta dos juros cobra seu preço.
A proposta na mesa: 2% de superávit em quatro anos
Diante desse cenário, Felipe Salto e Josué Pellegrini apresentaram no Estadão um plano de ajuste para gerar superávit primário de 2% do PIB em um quadriênio. A divisão é assimétrica: um terço via receita, dois terços via despesa.
- Lado da receita: corte linear de 23,5% nos gastos tributários (benefícios fiscais), como a dedução integral de despesas médicas no IRPF.
- Lado da despesa: desvinculação do piso previdenciário e de benefícios sociais do salário mínimo; indexação dos pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Essas duas medidas atacam a raiz do crescimento das despesas obrigatórias. Sem freá-las, o gasto primário continua superando o potencial da economia, forçando o Banco Central a manter juros reais elevados para conter a demanda agregada.
A mecânica perversa dos juros reais
A taxa básica de juros no Brasil reflete, em grande medida, o impulso fiscal. Quando o gasto público cresce acima da capacidade produtiva, o setor público injeta demanda num ritmo que a oferta não acompanha. O Banco Central responde elevando a Selic.
Portanto, mesmo que o governo alcance a meta de 2% de superávit primário, a dívida não estabiliza se o juro real não cair. E o juro real não cai enquanto a regra do jogo permitir que despesas obrigatórias avancem mais rápido que o teto do arcabouço.
O que observar daqui para frente
A uma semana da eleição, o debate público foca em escândalos bancários e disputas institucionais, deixando de lado a equação distributiva real: quem paga a conta do ajuste? O investidor atento deve monitorar três sinais nos próximos meses: a regulamentação da reforma tributária (impacto sobre gastos tributários), a disposição política para mexer na indexação do salário mínimo e a execução orçamentária efetiva sob o novo arcabouço. A aritmética não espera calendário eleitoral.