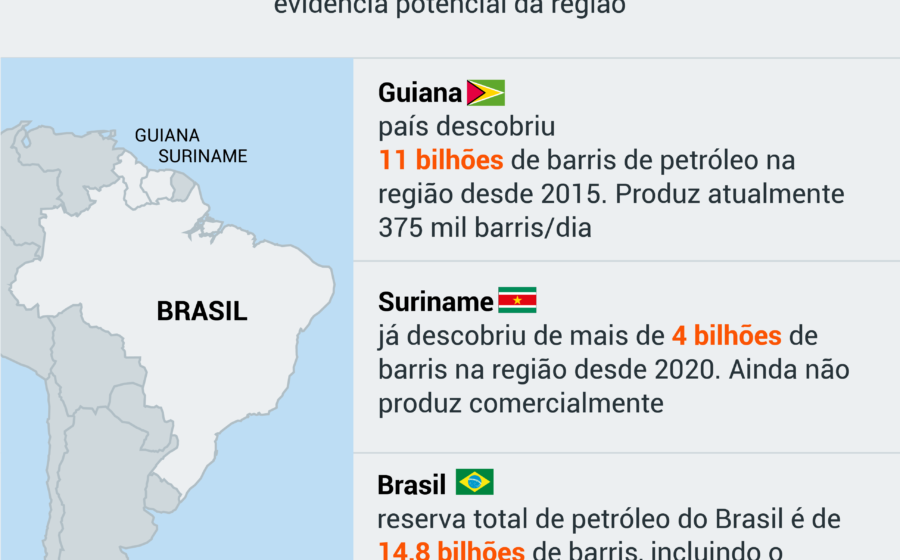
O Brasil tem menos de uma década para transformar reservas em receita antes que a demanda global entre em declínio estrutural. A conta não fecha se o licenciamento ambiental continuar travando projetos que já têm viabilidade técnica e econômica comprovada.
Roberto Ardenghy, presidente do IBP, resume o dilema em uma frase: “Temos petróleo, democracia e contratos respeitados — mas perdemos tempo em burocracia enquanto vizinhos aceleram”.
O número que explica a urgência
800 mil barris/dia. É o que a Guiana já produz hoje, saindo do zero em tempo recorde. A Argentina retoma Vaca Muerta com agressividade. A Venezuela, sanções à parte, reposiciona ativos. O Brasil disputa o mesmo capital global com infraestrutura mais cara e prazos de licenciamento imprevisíveis.
Enquanto isso, a EPE projeta que o país volta a importar petróleo em 2037 se não houver novas fronteiras. A Margem Equatorial e a Foz do Amazonas são as apostas — mas dependem de licenças que não saem.
O que o setor chama de “dever de casa”
- Licenciamento: previsibilidade de prazos, não flexibilização de regras
- Tributação: fim do imposto de exportação — royalties e participação especial já cobrem o subsídio ao diesel (R$ 45 bi arrecadados vs R$ 40 bi gastos)
- Infraestrutura de gás: 12 mil km de gasodutos no Brasil contra 600 mil km nos EUA; molécula não chega ao consumidor sem rede
Ardenghy calcula que o governo gastou R$ 40 bilhões para segurar preços de diesel e gasolina até o fim do ano. A arrecadação extra do setor no mesmo período: R$ 45 bilhões. “O imposto de exportação foi desnecessário”, diz.
Foz do Amazonas: descoberta não é reserva
A Petrobras confirmou sistema petrolífero na região. Falta definir: volume recuperável, continuidade do reservatório, pressão, porosidade, teor de enxofre e nitrogênio, razão gás/óleo. Três poços adicionais pedidos para avaliação. Só depois se sabe se é comercial.
Mas o relógio não para. A curva de aprendizado do pré-sal mostrou que do primeiro óleo à produção em escala levam 7 a 10 anos. Se a licença sair em 2025, o pico chega perto de 2033 — justo quando a demanda de combustíveis começa a cair.
Por que o gás não é “só construir gasoduto”
O gás do pré-sal nasce a 180 km da costa, 2.000 m de profundidade, associado a petróleo de alto valor. Reinjetá-lo aumenta recuperação do óleo. Tirá-lo exige gasoduto de parede grossa: US$ 2,5 bi por trecho. Quem paga se o consumidor final não absorve o custo?
Além disso, o gás brasileiro compete com petróleo no mesmo poço. No Catar ou Rússia, gás é produto principal. Aqui, é coproduto. A economia muda tudo.
Descarbonização: o número que ninguém cita
10 kg CO₂/barril. É a intensidade do pré-sal brasileiro. Média mundial: 25 kg. Em três anos, o setor cortou 14% das emissões operacionais enquanto produzia mais. Refinarias e motores também ficaram mais eficientes.
O argumento de Ardenghy: “O Acordo de Paris é tecnologicamente agnóstico. Cada país entrega a redução como puder. O Brasil entrega com matriz limpa e óleo de baixa intensidade”.
Fertilizantes: a conexão invisível
Não se faz ureia nem amônia sem gás natural. O Brasil importa 85% dos fertilizantes. Cada safra maior exige mais fixação de nitrogênio. Petróleo cai no transporte; petroquímica e fertilizantes não têm substituto escalável.
Por isso a indústria defende: produzir gás no Parecis (MT) via fracking, instalar fábrica de fertilizante ao lado do consumo agrícola. “Não existe literatura comprovando contaminação de aquífero em 13 milhões de barris/dia de fracking nos EUA”, afirma Ardenghy.
O choque do Oriente Médio e a reserva de outubro
Até meados de outubro o mercado está abastecido. Depois, depende de importações. Arábia Saudita e Emirados são grandes exportadores de diesel refinado — não só petróleo bruto. A Rússia, outro pilar, segue sob sanções.
O Brasil é exportador líquido de petróleo e atende boa parte da demanda interna com refino próprio. Mas não é imune a disrupção logística global. Cenário: atenção máxima.
O que observar daqui para frente
Três variáveis definem se o Brasil captura a janela ou assiste de fora: (1) velocidade do Ibama nas licenças da Margem Equatorial; (2) sinalização tributária estável para 2025-2030; (3) leilões de áreas exploratórias com cronograma realista. Capital é paciente — mas não infinito. O próximo ciclo de investimentos se decide nos próximos 18 meses.