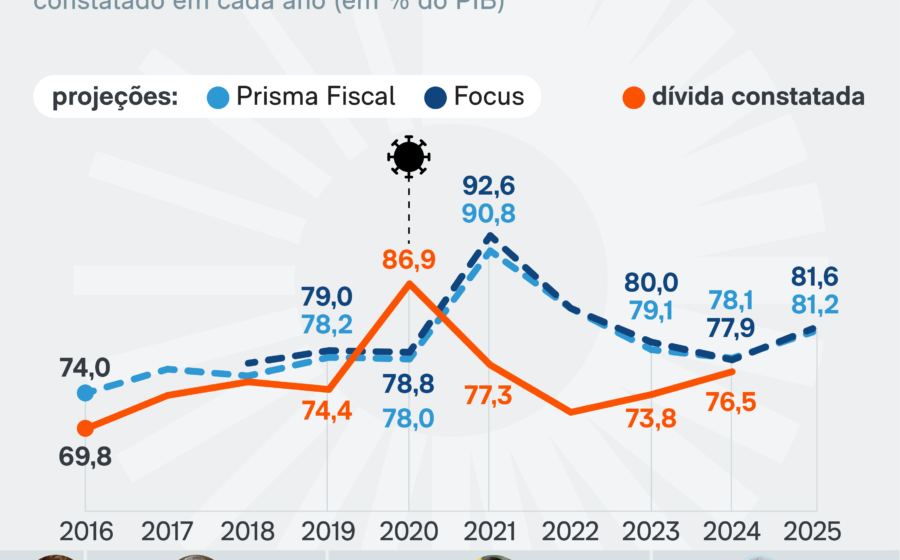
A trajetória da dívida pública brasileira muda de patamar a partir de 2027: sem ajuste adicional, o endividamento crescerá acima de 4% do PIB ao ano, contra 2,8% no quadriênio atual. A conta chega mais cara e mais rápida do que o cenário atual sugere.
Três forças combinadas explicam a aceleração. Entender cada uma é essencial para quem precifica risco Brasil nos próximos anos.
O diagnóstico: três pilares da deterioração
O ponto de partida já é mais frágil. A dívida bruta fechará 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Isso significa uma base maior sobre a qual os juros incidem.
O segundo fator é o custo de carregamento. Grande parte do estoque foi contratada durante a pandemia, com taxas históricas baixas. Esses títulos venceram e foram rolados nos últimos anos a juros substancialmente maiores. A conta do serviço da dívida, portanto, subiu de forma estrutural.
O terceiro vetor é o crescimento. A expansão recente foi “extensiva”: reduziu-se a ociosidade da economia, levando o desemprego de 8,5% para 5,5%. Como a taxa não cai para 2,5%, o motor do PIB perde tração. Produtividade estagnada impede repetir o desempenho de 2023-2026.
O fim do “almoço grátis” do mercado de trabalho
Economistas erraram sistematicamente as previsões de crescimento e desemprego nos últimos três anos. A surpresa positiva mascarou a ausência de ganhos de eficiência. Crescemos porque havia gente parada e capacidade ociosa; não porque a economia ficou mais produtiva.
Com o desemprego na faixa de 5,5%, o espaço para crescer apenas empregando mais pessoas se esgotou. Sem reforma da oferta — capital humano, infraestrutura, ambiente de negócios —, o PIB potencial tende a decepcionar.
A receita dos especialistas: superávit de 2% do PIB em quatro anos
Em artigo recente no Estadão, Felipe Salto e Josué Pellegrini desenharam um ajuste factível para gerar 2 pontos percentuais de superávit primário em quatro anos. A divisão: um terço por receita, dois terços por despesa.
- Receita: corte linear de 23,5% nos gastos tributários (isenções e deduções). Exemplo citado: a dedução integral de saúde no IRPF carece de racionalidade econômica.
- Despesa: desvincular o piso dos benefícios previdenciários e assistenciais do salário mínimo; indexar os pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Essas duas medidas atacam a raiz do crescimento da despesa primária obrigatória. Sem frear essa dinâmica, o juro real não cai — e sem juro real menor, a dívida explode mesmo com superávit primário.
Por que juros só caem se o gasto frear
A taxa básica de juros reflete o desequilíbrio entre oferta e demanda que o setor público cria. Quando o gasto primário cresce acima do PIB potencial, o Estado injeta demanda num ritmo que a capacidade produtiva não acompanha. O Banco Central reage subindo a Selic.
Portanto, a ancoragem da dívida passa, necessariamente, por uma regra de despesa crível que force o crescimento do gasto obrigatório a ficar abaixo do crescimento potencial da economia. O arcabouço atual, sozinho, não garante isso.
O que observar daqui para frente
A uma semana da eleição municipal, o debate público gira em torno de escândalos bancários e disputas no STF. O conflito distributivo real — quem paga a conta do ajuste e como reorganizar o Orçamento — segue adiado.
Para investidores e gestores, o sinal de alerta está no calendário: 2027 inaugura um quadriênio de matemática fiscal mais dura. Acompanhar a tramitação de propostas de desindexação e revisão de benefícios tributários será o melhor termômetro para precificar a curva de juros longa e o risco soberano nos próximos meses.