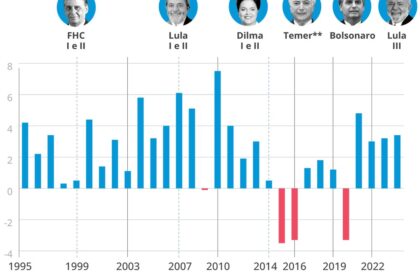
No próximo mandato presidencial, a dívida brasileira deve crescer acima de 4% do PIB anuais se nada mudar — um salto brutal frente aos 2,8% atuais. Três forças invisíveis empurram esse número para cima ao mesmo tempo. A conta chega justo quando o debate eleitoral ignora o tema central.
O economista Samuel Pessôa desenha o cenário: o endividamento já está 12 pontos percentuais do PIB acima do nível de 2022. Os juros baixos da pandemia acabaram; a dívida venceu e foi rolada a taxas reais muito maiores. E o motor do crescimento está perdendo fôlego.
O fim do “almoço grátis” do desemprego
Entre 2023 e 2025, a taxa de desocupação caiu de 8,5% para 5,5% — algo que nenhum modelo previu. O PIB cresceu mais que o esperado, mas a produtividade não acompanhou. Foi crescimento extensivo: ocupamos ociosidade, não ganhamos eficiência.
Esse espaço acabou. Não há como repetir a queda do desemprego para 2,5% nos próximos quatro anos. A tendência, aliás, é de leve alta. Sem mão de obra ociosa para absorver, o PIB potencial desacelera estruturalmente.
A armadilha da dívida mais cara e menor receita
Três vetores se combinam agora:
- Estoque maior: +12% do PIB em dívida bruta desde 2022.
- Custo marginal alto: títulos emitidos na pandemia a juros reais negativos foram substituídos por papéis a 5,5%–6% reais.
- Denominador fraco: crescimento potencial menor reduz a base que dilui a dívida.
Resultado: a dinâmica da dívida nos próximos quatro anos será “sensivelmente pior” que no quadriênio atual, nas palavras do próprio autor.
A proposta que exige choque de realidade
Felipe Salto e Josué Pellegrini publicaram no Estadão um plano para gerar 2% do PIB de superávit primário em quatro anos. A divisão: um terço no lado da receita, dois terços no corte de despesas.
No receita, a pedida é redução linear de 23,5% nos gastos tributários — benefícios como a dedução integral de saúde no IRPF entram na mira. No gasto, duas medidas estruturais:
- Desvincular piso da previdência e benefícios sociais do salário mínimo.
- Indexar pisos constitucionais de saúde e educação pelo mesmo indexador do arcabouço fiscal.
Por que o juro real não cai sem isso
O juro básico no Brasil reflete o descompasso entre demanda do setor público e capacidade de oferta da economia. Quando o gasto primário obrigatório cresce acima do PIB potencial, o Banco Central é forçado a elevar a Selic para conter a inflação de demanda.
Travar o crescimento das despesas obrigatórias é, portanto, condição necessária — ainda que não suficiente — para derrubar o juro real. Sem juro real menor, a dívida não estabiliza nem com superávit de 2% do PIB.
O que observar daqui para frente
A uma semana do primeiro turno, o debate público gira em torno de escândalos bancários, decisões do STF e simbolismos religiosos. O conflito distributivo real — quem paga a conta do ajuste e como — segue fora da pauta dos presidenciáveis.
Para o investidor e o empresário, o sinal de alerta está aceso: sem reforma no gasto obrigatório indexado, a trajetória da dívida se torna explosiva a partir de 2027. O próximo governo herdará uma armadilha matemática. A única variável em aberto é se haverá vontade política para desarmá-la antes que o mercado force a mão.