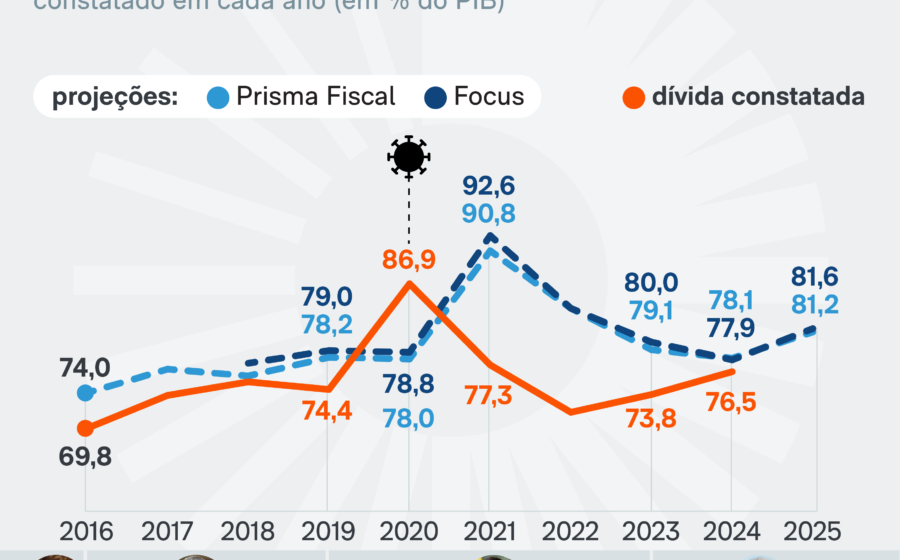
A trajetória da dívida pública brasileira está prestes a mudar de patamar — e não para melhor. Sem um ajuste fiscal adicional, o ritmo de expansão do endividamento deve saltar dos atuais 2,8% do PIB ao ano para algo acima de 4% no próximo quadriênio.
Três forças se combinam para criar esse cenário. Entender cada uma delas é essencial para quem toma decisões de investimento ou gere negócios no país.
O trio que pressiona o endividamento
Primeiro, o ponto de partida: a dívida bruta encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível observado no fim de 2022. A base de comparação já é mais alta.
Segundo, o custo do financiamento. Parte relevante do estoque foi contratada durante a pandemia, quando a Selic estava no piso histórico. Esses títulos venceram e foram rolados a taxas substancialmente maiores nos últimos anos. A conta do juro real pesa mais no orçamento.
Terceiro, o denominador da fração. O crescimento econômico tende a perder fôlego. A taxa de desemprego caiu de 8,5% para 5,5% entre 2023 e 2025 — um movimento que ninguém previu. Mas o “colchão” de ociosidade secou. Não há espaço para o desemprego recuar mais 3 pontos percentuais; a tendência é de estabilidade ou leve alta.
Crescimento extensivo chegou ao limite
A expansão recente foi extensiva: o PIB cresceu porque mão de obra ociosa foi absorvida, não porque a produtividade subiu. Esse motor se esgotou. Nos próximos quatro anos, o PIB potencial deve ditar o ritmo — e ele é mais baixo.
Menor crescimento significa arrecadação mais fraca e denominador do PIB expandindo devagar. A dinâmica da dívida, portanto, piora sensivelmente em relação ao quadriênio 2023-2026.
Uma proposta concreta na mesa
Na quinta-feira (24), Felipe Salto e Josué Pellegrini apresentaram no Estadão um plano para gerar superávit primário de 2% do PIB em quatro anos. A arquitetura divide o esforço em dois terços de corte de gastos e um terço de aumento de receita.
- Receita: redução linear de 23,5% nos gastos tributários (benefícios fiscais), incluindo a revisão da dedução integral de despesas médicas no IRPF.
- Despesa: desvinculação do piso previdenciário e de benefícios sociais do salário mínimo; indexação dos pisos constitucionais de saúde e educação pelo mesmo parâmetro do arcabouço fiscal.
Essas duas medidas estruturais são consideradas indispensáveis para desacelerar o crescimento das despesas obrigatórias — condição prévia para a queda do juro real.
Por que o juro real não cai sem controle de gasto
A taxa básica de juros reflete o desequilíbrio entre oferta e demanda que o setor público injeta na economia. Quando o gasto primário cresce acima do potencial produtivo, o Estado adiciona demanda mais rápido do que a capacidade de resposta da economia. O Banco Central reage elevando a Selic.
Mesmo com superávit primário de 2% do PIB, se o gasto obrigatório continuar acelerando, o juro real permanece elevado. E juro real alto impede a estabilização da dívida — fecha o círculo vicioso.
O que observar daqui para frente
A uma semana das eleições, o debate público gira em torno de escândalos bancários e disputas institucionais. O conflito distributivo real — quem paga a conta do ajuste — segue fora da pauta.
Para o empresário e o investidor, três indicadores merecem monitoramento contínuo: a evolução da despesa primária obrigatória como share do PIB, a rolagem da dívida a taxas de mercado e a disposição política para tocar nas indexações constitucionais. A janela para ação preventiva está se fechando; quem antecipa cenários ganha tempo de reação.