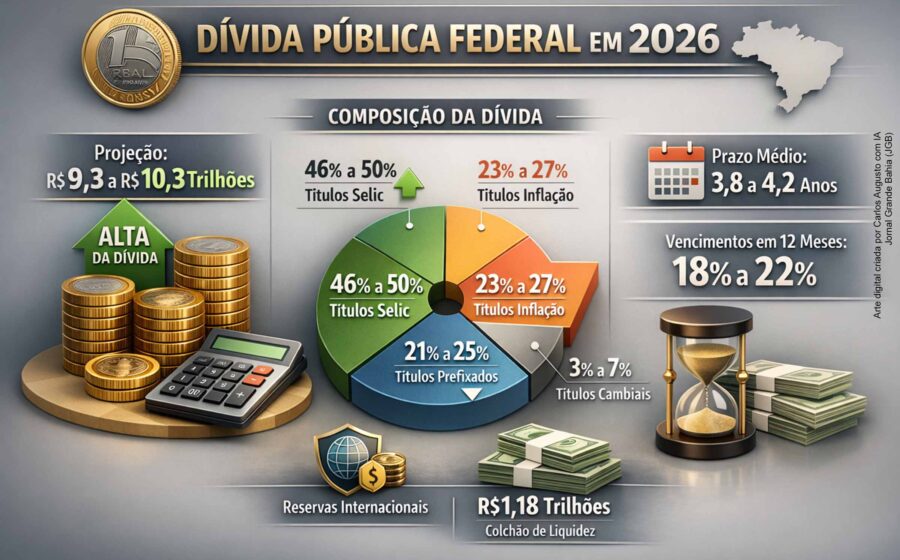
No terceiro mandato de Lula, a dívida pública deve avançar 2,8% do PIB ao ano. Se nada mudar além do arcabouço fiscal vigente, esse ritmo salta para mais de 4% anuais a partir de 2027. A conta chega mais cedo do que a maioria imagina.
Por que a trajetória piora tão rápido
Três forças atuam juntas. Primeira: o estoque de dívida encerra 2026 cerca de 12 pontos percentuais do PIB acima do nível de 2022. Segunda: a rolagem da dívida contratada na pandemia — quando os juros estavam no chão — terminou. O refinanciamento ocorreu em patamares bem mais altos. Terceira: o motor de crescimento dos últimos anos está perdendo fôlego.
Entre 2022 e 2025, o PIB surpreendeu para cima e o desemprego caiu de 8,5% para 5,5%. Mas foi um crescimento extensivo: ocupamos ociosidade, não ganhamos produtividade. Com a taxa de desocupação já baixa, não há espaço para repetir o truque. O desemprego deve até subir um pouco, arrastando o PIB para baixo.
O que os números mostram no próximo ciclo
- 2023-2026: dívida sobe ~2,8% do PIB/ano
- 2027-2030 (sem ajuste extra): alta superior a 4% do PIB/ano
- Dívida bruta fim de 2026: +12 p.p. do PIB vs. fim de 2022
O cenário base pressupõe apenas a execução do arcabouço fiscal atual. Qualquer desvio — receitas frustradas, pressões de gasto — acelera a deterioração.
Proposta na mesa: superávit de 2% do PIB em quatro anos
Felipe Salto e Josué Pellegrini desenharam um ajuste para gerar superávit primário de 2% do PIB até 2030. A divisão: um terço vem de receita, dois terços de despesa.
Lado da receita
Corte linear de 23,5% nos gastos tributários (benefícios fiscais). Exemplos citados: dedução integral de despesas médicas no IRPF e regimes especiais setoriais. A medida atinge benefícios regressivos e amplia a base tributária sem criar novos impostos.
Lado da despesa — duas alavancas essenciais
- Desindexar piso da previdência e benefícios sociais do salário mínimo.
- Reindexar pisos constitucionais de saúde e educação pelo mesmo limitador do arcabouço fiscal.
Sem essas duas mudanças, o gasto primário obrigatório continua crescendo acima do potencial da economia. E enquanto o gasto obrigatório acelerar, o juro real não cai de forma sustentável.
O elo entre gasto, juro e dívida
A taxa básica de juros reflete o descompasso entre demanda agregada e capacidade produtiva. Quando o gasto primário do governo cresce mais que o PIB potencial, o setor público injeta demanda extra. O Banco Central responde com juros mais altos para conter a inflação. Juros altos encarecem o serviço da dívida, que sobe mais, exigindo mais superávit — um círculo vicioso.
Mesmo com superávit primário de 2% do PIB, se o juro real não recuar, a dinâmica da dívida não se estabiliza. A equação só fecha se o denominador (crescimento) subir e o numerador (custo da dívida) cair juntos.
O que observar daqui para frente
Três variáveis ditam o ritmo nos próximos trimestres: (1) velocidade de aprovação de medidas de receita no Congresso; (2) disposição política para mexer em indexadores constitucionais; (3) comportamento do PIB potencial — hoje estimado em torno de 2% ao ano. Qualquer ruído nesses eixos empurra a dívida para a faixa dos 4% do PIB/ano antes do previsto.
O calendário eleitoral de 2026 tende a travar reformas estruturais. Janela real de ação: segundo semestre de 2025 e primeiro de 2026. Depois, o custo de ajuste só aumenta.