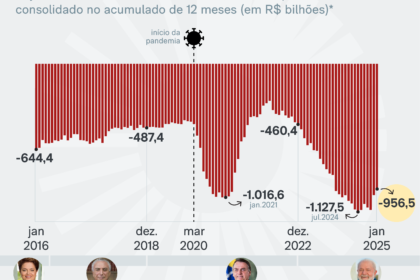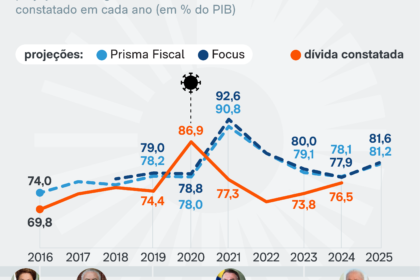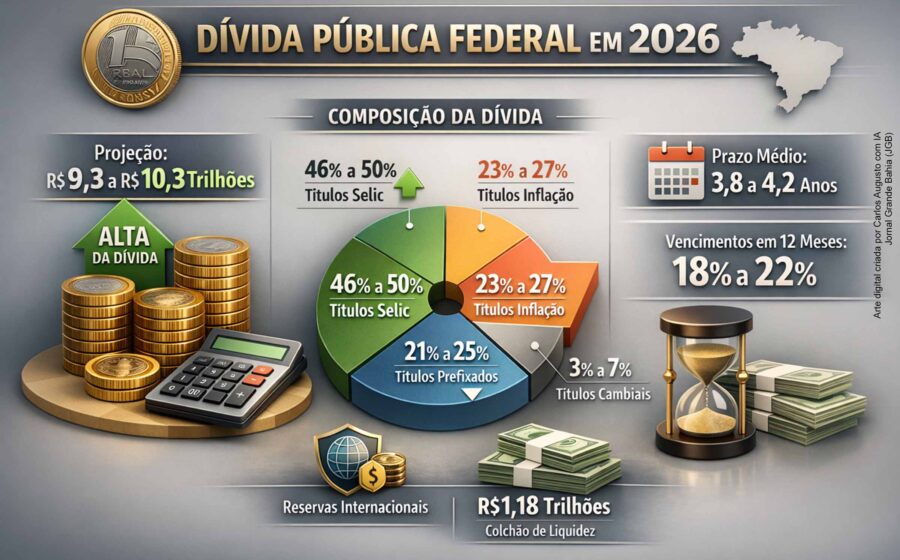
No próximo mandato presidencial, a dívida pública brasileira pode crescer a mais de 4% do PIB ao ano. Hoje, o ritmo é de 2,8%. A aceleração não é um detalhe técnico: ela dita a trajetória dos juros reais, do câmbio e da capacidade de investimento do país nas próximas décadas.
Três forças conjugadas explicam a deterioração. Entender cada uma é essencial para quem precifica risco ou planeja alocação de capital no Brasil.
Os três pilares da deterioração fiscal
A primeira força é o ponto de partida. O estoque da dívida chega ao fim de 2026 cerca de 12 pontos percentuais do PIB acima do nível observado no final de 2022. Partir de uma base mais alta significa que qualquer variação de juros ou crescimento tem impacto amplificado nas contas públicas.
A segunda força vem do custo do dinheiro. No quadriênio atual, parte relevante da dívida foi rolada a taxas contraídas durante a pandemia, quando a Selic estava no piso histórico. Esses vencimentos já passaram. A rolagem atual ocorre a juros substancialmente maiores, elevando o custo médio da carteira de forma estrutural.
A terceira força é o denominador: o PIB. O crescimento dos últimos anos foi extensivo — reduzimos ociosidade e derrubamos o desemprego de 8,5% para 5,5%, surpreendendo todo o consenso de mercado. Esse motor, porém, está se esgotando.
O fim do ‘almoço grátis’ no mercado de trabalho
Com a taxa de desemprego próxima de 5,5%, não há espaço para nova queda expressiva que puxe a atividade. A projeção é de estabilidade ou leve alta no desemprego nos próximos quatro anos. Sem ganho de produtividade — o crescimento recente não veio de eficiência, mas de ocupação de vagas ociosas —, o PIB potencial tende a crescer menos que no ciclo anterior.
Resumo da equação: dívida maior, mais cara e denominador mais fraco. O resultado matemático é uma dinâmica explosiva se a política fiscal não mudar de patamar.
A receita de ajuste de 2% do PIB
Em artigo recente no Estadão, Felipe Salto e Josué Pellegrini desenharam um cenário de ajuste para gerar superávit primário de 2% do PIB em quatro anos. A divisão proposta é assimétrica: um terço via receita, dois terços via despesa.
- Lado da receita: corte linear de 23,5% nos gastos tributários (ex.: dedução integral de saúde no IRPF).
- Lado da despesa: desvinculação do piso previdenciário e benefícios sociais do salário mínimo; indexação dos pisos constitucionais de saúde e educação pela regra do arcabouço fiscal.
Essas duas medidas no gasto obrigatório são consideradas pré-condição para reduzir a trajetória da despesa primária. Sem isso, o juro real não cai.
A armadilha dos juros reais
Por que superávit primário de 2% pode não bastar? Porque a taxa de juros estrutural brasileira reflete o hiato entre crescimento do gasto público e crescimento potencial da economia. Sempre que o gasto primário obrigatório acelera acima do potencial, o setor público injeta demanda além da capacidade de oferta. O Banco Central reage subindo a Selic.
Portanto, a condição necessária para queda sustentada dos juros reais — e, consequentemente, para estabilização da dívida mesmo com superávit — é a desaceleração estrutural da despesa obrigatória. Sem o freio no gasto, o juro real permanece alto e a dinâmica da dívida segue perversa.
O que observar daqui para frente
A uma semana da eleição, o debate público foca em episódios isolados e ruídos institucionais. O conflito distributivo real, porém, está na composição do Orçamento. Para o investidor e o empresário, os sinais a monitorar nos primeiros 100 dias do próximo governo são claros: disposição política para mexer nos gatilhos de indexação automática de despesas e capacidade de aprovar revisão de benefícios tributários. Sem essas duas entregas, a projeção de 4% ao ano na dívida deixa de ser cenário de estresse e vira caso base.